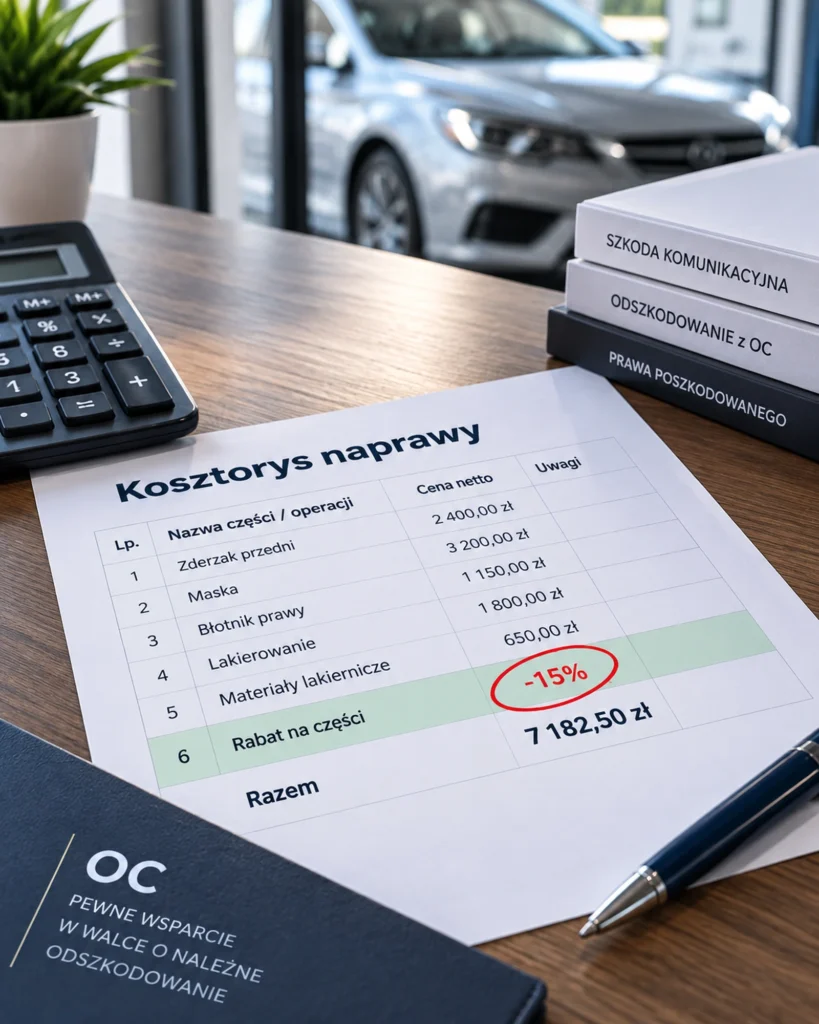
Rabaty w kosztorysie ubezpieczyciela nie zawsze są pokazane w oczywisty sposób. Otwierasz kalkulację naprawy i widzisz, że cena części została pomniejszona o kilkanaście albo kilkadziesiąt procent. W uwagach pojawia się informacja o dostawcy lub warsztacie współpracującym z ubezpieczycielem. Efekt jest prosty: koszt naprawy przyjęty w kalkulacji może być niższy, a razem z nim niższa może być kwota odszkodowania.
Sam rabat nie przesądza jednak, że wyliczenie jest prawidłowe. Nie działa też odwrotna zasada, według której każdy rabat w kosztorysie jest niedopuszczalny. Przy szkodzie z OC znaczenie mają okoliczności konkretnej sprawy, realna możliwość skorzystania z oferty oraz uzasadniony interes poszkodowanego.
W skrócie: rabat na części lub materiał lakierniczy może zostać uwzględniony przy ustalaniu odszkodowania z OC, ale nie powinien działać jak automatyczne pomniejszenie. Trzeba sprawdzić, czy oferta jest rzeczywiście dostępna i czy skorzystanie z niej nie narusza uzasadnionego interesu poszkodowanego.
Jeżeli problem dotyczy nie tylko rabatu, ale całej kalkulacji, zobacz również co sprawdzić w kosztorysie ubezpieczyciela.
Gdzie w kosztorysie może pojawić się rabat?
Rabat nie zawsze jest pokazany jako osobny wiersz z dużym napisem „rabat”. Czasem informacja o nim znajduje się dopiero w uwagach pod kalkulacją, objaśnieniu sposobu wyliczenia albo w piśmie informującym o możliwości zakupu części u wskazanego dostawcy.
Pomniejszenie może dotyczyć przede wszystkim cen części zamiennych lub materiału lakierniczego. W sprawie rozstrzygniętej przez Sąd Najwyższy w 2025 r. kalkulacja ubezpieczyciela uwzględniała 15% rabatu na części oryginalne i 40% na materiał lakierniczy. To dobry przykład, dlaczego przy analizie kosztorysu nie warto ograniczać się do samej kwoty końcowej.
Sprawdź więc, czy w dokumencie pojawiają się informacje o:
- rabacie albo upuście na części,
- obniżeniu ceny materiału lakierniczego,
- współpracującym z ubezpieczycielem dostawcy części,
- warsztacie partnerskim,
- dodatkowych warunkach skorzystania z podanej ceny.
Rabat może być tylko jednym z elementów wpływających na wynik. Przy szkodzie komunikacyjnej znaczenie mogą mieć również zakres naprawy, rodzaj części, stawki robocizny, liczba operacji i pozostałe potrącenia.
Czy ubezpieczyciel może uwzględnić rabat przy wyliczeniu odszkodowania?
Tak, w określonych sytuacjach jest to możliwe. Nie oznacza to jednak, że wystarczy wpisać w kosztorysie niższą cenę i wskazać partnera, u którego teoretycznie można kupić części taniej.
Sąd Najwyższy w uchwale z 24 września 2025 r., III CZP 32/24, przyjął, że rabaty na części zamienne i materiał lakierniczy oferowane przez podmioty współpracujące z ubezpieczycielem mogą być uwzględnione tylko wtedy, gdy skorzystaniu z nich nie sprzeciwia się uzasadniony interes poszkodowanego.
W uzasadnieniu tej uchwały SN wskazał również, że to zakład ubezpieczeń powinien wykazać okoliczności pozwalające na uwzględnienie rabatu. Chodzi nie tylko o samo istnienie oferty. Ubezpieczyciel powinien wykazać, że naprawa z uwzględnieniem rabatu była rzeczywiście możliwa, pozwalała przywrócić pojazd do stanu poprzedniego i bezpiecznej eksploatacji oraz nie powodowała uciążliwości dla poszkodowanego.
Dlatego sam procent w kosztorysie nie daje jeszcze odpowiedzi, czy pomniejszenie zostało zastosowane prawidłowo.
Co zmieniły uchwały Sądu Najwyższego?
W temacie rabatów szczególne znaczenie mają dwie uchwały: z 8 maja 2024 r. i z 24 września 2025 r. Dotyczą różnych elementów ustalania odszkodowania, dlatego dobrze je rozdzielić.
Uchwała z 8 maja 2024 r., III CZP 142/22
Siedmioosobowy skład Sądu Najwyższego rozróżnił sytuację, w której poszkodowany poniósł już koszty naprawy albo zobowiązał się do ich poniesienia, od sytuacji, gdy takich kosztów jeszcze nie poniósł.
Jeżeli koszty zostały już poniesione albo poszkodowany zobowiązał się do ich poniesienia, SN wskazał, że wysokość odszkodowania powinna odpowiadać tym kosztom, chyba że w danych okolicznościach są one oczywiście nieuzasadnione. W takim wariancie wysokość odszkodowania nie zależy od rabatów możliwych do uzyskania od podmiotów współpracujących z ubezpieczycielem.
Jeżeli natomiast poszkodowany nie poniósł jeszcze kosztów naprawy i nie zobowiązał się do ich poniesienia, SN przyjął jako punkt odniesienia przeciętne koszty naprawy na lokalnym rynku. Przy ich ustalaniu można uwzględniać możliwe do uzyskania rabaty, chyba że skorzystaniu z nich sprzeciwia się uzasadniony interes poszkodowanego.
W uzasadnieniu SN wyraźnie zaznaczył też, że uwzględnienie rabatów nie oznacza automatycznie sprowadzenia odszkodowania do ceny oferowanej przez jednego wskazanego partnera. Poszkodowany nie powinien być w ten sposób zmuszany do skorzystania z usługi konkretnego podmiotu albo do dopłacania z własnych środków.
Uchwała z 24 września 2025 r., III CZP 32/24
Nowsza uchwała jeszcze wyraźniej odniosła się do rabatów na części i materiał lakierniczy. Sąd Najwyższy ponownie uzależnił możliwość ich uwzględnienia od tego, czy nie sprzeciwia się temu uzasadniony interes poszkodowanego.
Jednocześnie SN wskazał, że zakład ubezpieczeń ma wykazać realność takiego rozwiązania. W praktyce nie wystarczy więc samo stwierdzenie, że „rabat jest dostępny”. Znaczenie ma to, czy przy wskazanych warunkach można rzeczywiście przeprowadzić prawidłową i bezpieczną naprawę bez przerzucania dodatkowych trudności na poszkodowanego.
Ta sama uchwała potwierdziła również, że ustalenie odszkodowania według hipotetycznych kosztów naprawy jest dopuszczalne także wtedy, gdy pojazd został już naprawiony. To osobna kwestia od samej oceny rabatu i trzeba ją odnosić do okoliczności konkretnej sprawy.
Co oznacza „uzasadniony interes poszkodowanego”?
Nie ma prostej tabeli, w której rabat 10% jest dopuszczalny, a 30% już nie. Sam procent niewiele mówi.
Sąd Najwyższy wskazuje, że przy ocenie sposobu naprawy znaczenie mogą mieć między innymi lokalizacja warsztatu, zaufanie do jakości jego usług, poziom obsługi, szybkość naprawy czy dotychczasowy sposób serwisowania samochodu. W uchwale z 2024 r. SN podał również przykład pojazdu, który powinien być naprawiany w autoryzowanej stacji obsługi, podczas gdy rabat oferuje wyłącznie podmiot bez takiej autoryzacji.
Z drugiej strony wybór poszkodowanego nie jest całkowicie oderwany od realiów rynku. Jeżeli wybrany warsztat stosuje ceny rażąco lub znacząco wyższe od cen występujących lokalnie, a wybór nie ma racjonalnego uzasadnienia, może to mieć znaczenie przy ustalaniu należnego odszkodowania.
Dlatego właściwe pytanie nie brzmi: „Czy każdy rabat jest dozwolony?”. Lepiej zapytać: czy ten konkretny rabat był rzeczywiście dostępny i czy jego wykorzystanie było rozsądne w okolicznościach tej szkody?
Jak sprawdzić, czy rabat w Twoim kosztorysie jest rzeczywiście dostępny?
Najpierw otwórz decyzję, kosztorys i wszystkie dodatkowe informacje dotyczące sposobu naprawy. Potem sprawdź kilka konkretnych rzeczy.
- Czego dotyczy rabat? Ustal, czy obniżono cenę części, materiału lakierniczego czy innej pozycji.
- Kto oferuje niższą cenę? Sprawdź, czy ubezpieczyciel wskazał konkretnego dostawcę albo warsztat.
- Czy oferta dotyczy Twojej naprawy? Sama ogólna informacja o współpracy z dostawcą nie pokazuje jeszcze, że potrzebne części są dostępne na podanych warunkach.
- Czy warsztat może wykonać naprawę na takich zasadach? W praktyce warsztat może korzystać z własnego systemu zamawiania części i nie musi przyjmować części dostarczonych przez klienta.
- Czy proponowane rozwiązanie pozwala prawidłowo naprawić samochód? Znaczenie ma nie tylko cena, ale też jakość części, technologia naprawy i bezpieczeństwo.
- Czy skorzystanie z rabatu nie powoduje dodatkowych utrudnień? Trzeba patrzeć na realne warunki, a nie tylko na wartość procentową wpisaną do kalkulacji.
To nie jest mechaniczny test, który sam daje odpowiedź „rabat prawidłowy” albo „rabat nieprawidłowy”. Pomaga jednak ustalić, czy obniżona cena w kosztorysie opiera się na ofercie, z której można rzeczywiście skorzystać.
Czy musisz kupować części lub naprawiać samochód tam, gdzie wskazuje ubezpieczyciel?
Samo wskazanie warsztatu partnerskiego albo dostawcy części nie tworzy automatycznego obowiązku naprawy właśnie tam.
Sąd Najwyższy podkreśla, że wybór odpowiedniego warsztatu należy do poszkodowanego. Przy tym wyborze można brać pod uwagę nie tylko cenę, ale także lokalizację, jakość usług, zaufanie do warsztatu czy sposób dotychczasowego serwisowania pojazdu.
SN zwrócił też uwagę na praktykę napraw samochodów. Warsztaty zazwyczaj organizują cały proces, w tym zakup potrzebnych części. Nie można więc z samego wskazania sklepu partnerskiego wyprowadzać prostego wniosku, że poszkodowany powinien sam szukać najtańszych części, kupić je u wskazanego dostawcy i dostarczyć do wybranego warsztatu.
Nie oznacza to jednak, że ubezpieczyciel musi zaakceptować dowolnie wysoki koszt naprawy. Jeżeli cena wybranego rozwiązania wyraźnie odbiega od lokalnego rynku, ocenie podlega również to, czy istniało racjonalne uzasadnienie takiego wyboru.
Co na to KNF?
Komisja Nadzoru Finansowego w Rekomendacji 17.3 dotyczącej likwidacji szkód z ubezpieczeń komunikacyjnych wskazuje, że zakład ubezpieczeń nie powinien powoływać się na rabaty lub upusty obowiązujące we współpracujących z nim warsztatach i punktach sprzedaży.
W oficjalnym Q&A KNF doprecyzowała, że zastosowanie rabatów jest możliwe, jeżeli są one powszechnie dostępne dla uczestników danego rynku, a nie wynikają wyłącznie ze szczególnej współpracy konkretnego ubezpieczyciela z jego partnerem.
Rekomendacje KNF nie zastępują przepisów ani orzeczeń sądów, ale pokazują podejście organu nadzoru do praktyki likwidacji szkód. Przy ocenie konkretnego kosztorysu trzeba więc patrzeć przede wszystkim na okoliczności sprawy i aktualne orzecznictwo.
Co zrobić, gdy rabat obniżył kosztorys?
Zacznij od ustalenia, gdzie dokładnie zastosowano pomniejszenie i jak wpłynęło ono na końcową kwotę. Następnie sprawdź, czy ubezpieczyciel wskazał konkretną ofertę, dostawcę lub warsztat oraz czy z tej oferty można realnie skorzystać przy naprawie Twojego samochodu.
Nie analizuj rabatu w oderwaniu od reszty wyceny. Zbyt niska kwota może wynikać jednocześnie z cen części, zakresu naprawy, przyjętych stawek, rodzaju części, materiału lakierniczego albo innych potrąceń. Dlatego przy większych wątpliwościach dobrze jest sprawdzić cały kosztorys ubezpieczyciela, a nie tylko jedną pozycję.
Jeżeli problem dotyczy już końcowej wysokości świadczenia, zobacz też, co może prowadzić do zaniżonego odszkodowania.
Masz decyzję, kosztorys i pozostałe dokumenty, ale nie wiesz, czy zastosowane pomniejszenia są uzasadnione? Analiza Decyzji służy właśnie temu, żeby uporządkować dokumenty, wskazać elementy wymagające uwagi i pomóc ocenić możliwy dalszy krok.
Najczęstsze pytania o rabaty w kosztorysie
Czy rabat na części zawsze jest niedopuszczalny?
Nie. Aktualne orzecznictwo Sądu Najwyższego nie wprowadza zasady, według której każdy rabat jest niedopuszczalny. Rabaty na części zamienne i materiał lakierniczy oferowane przez podmioty współpracujące z ubezpieczycielem mogą być uwzględnione, jeżeli ich zastosowaniu nie sprzeciwia się uzasadniony interes poszkodowanego.
Czy ubezpieczyciel musi wykazać, że z rabatu rzeczywiście można skorzystać?
Tak. W uzasadnieniu uchwały III CZP 32/24 Sąd Najwyższy wskazał, że ciężar wykazania okoliczności pozwalających na uwzględnienie rabatu spoczywa na zakładzie ubezpieczeń. Ubezpieczyciel powinien wykazać między innymi rzeczywistą możliwość naprawy z uwzględnieniem rabatu oraz to, że takie rozwiązanie pozwala prawidłowo i bezpiecznie przywrócić pojazd do stanu poprzedniego.
Czy rabat może dotyczyć materiałów lakierniczych?
Tak. Uchwała Sądu Najwyższego z 24 września 2025 r. wprost odnosi się zarówno do rabatów na części zamienne, jak i materiał lakierniczy. W obu przypadkach trzeba brać pod uwagę uzasadniony interes poszkodowanego.
Czy znaczenie ma to, że samochód został już naprawiony?
Tak, okoliczności wykonanej naprawy mogą mieć znaczenie. Uchwała III CZP 142/22 odnosi się do sytuacji, w której poszkodowany poniósł koszty naprawy albo zobowiązał się do ich poniesienia. Z kolei uchwała III CZP 32/24 potwierdziła, że metoda oparta na hipotetycznych kosztach naprawy może być stosowana także po naprawieniu pojazdu. Dlatego samego faktu naprawy nie należy traktować jako odpowiedzi na wszystkie pytania o wysokość świadczenia.
Rabat w kosztorysie warto sprawdzić, a nie oceniać po samym procencie
Rabat 10%, 20% czy 40% sam w sobie nie przesądza, czy kosztorys został sporządzony prawidłowo. Ważne jest to, czego dotyczy pomniejszenie, czy wskazana oferta jest rzeczywiście dostępna, czy pozwala przeprowadzić prawidłową naprawę oraz czy jej wykorzystanie nie narusza uzasadnionego interesu poszkodowanego.
Dlatego zacznij od dokumentów: decyzji, kosztorysu, uwag pod kalkulacją i warunków oferty ubezpieczyciela. Dopiero po ich zestawieniu można ocenić, czy rabat jest jednym z elementów wymagających dalszego wyjaśnienia.
Stan orzecznictwa i źródeł zweryfikowany na 15 września 2026 r. Artykuł ma charakter informacyjny. Ocena konkretnej szkody wymaga odniesienia do dokumentów i okoliczności danej sprawy.