Kosztorys naprawy auta wygląda technicznie: stawki, kody części, potrącenia, numery operacji. Trudno ocenić go na pierwszy rzut oka, dlatego nie warto patrzeć wyłącznie na sumę końcową. Na wynik kalkulacji wpływa między innymi stawka za roboczogodzinę, klasa przyjętych części, ewentualne potrącenia i zakres uwzględnionych prac. W tym artykule pokazujemy, gdzie szukać tych elementów w otrzymanym dokumencie i co warto porównać z pozostałą dokumentacją szkody. Jeśli interesuje Cię szersze wyjaśnienie, jak czytać kosztorys ubezpieczyciela i jakie elementy zawiera taki dokument, znajdziesz je na stronie kosztorys ubezpieczyciela.
Stawka za roboczogodzinę
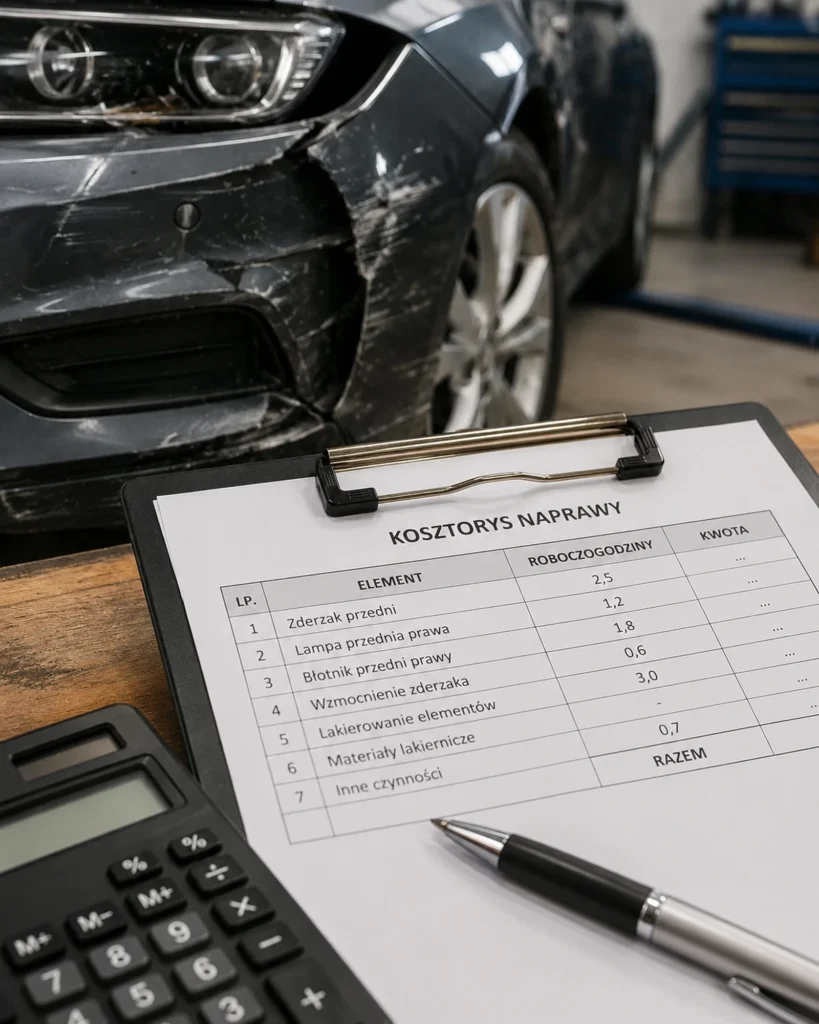
Stawkę za roboczogodzinę znajdziesz zwykle blisko pozycji dotyczących robocizny, osobno dla prac blacharskich, lakierniczych i mechanicznych. Sama liczba jeszcze niczego nie przesądza. Ma znaczenie dopiero w zestawieniu z tym, ile realnie kosztuje naprawa w Twojej okolicy.
Zgodnie z Rekomendacją 15.3 Komisji Nadzoru Finansowego stawka powinna wynikać z cen warsztatów działających na właściwym rynku lokalnym, rozumianym jako gmina lub powiat, w którym znajduje się Twoje miejsce zamieszkania albo siedziba, i zdolnych wykonać naprawę w sposób przywracający pojazd do stanu sprzed szkody. Jeśli przyjęta stawka wyraźnie odbiega od tego, co oferują warsztaty w Twojej okolicy, warto to zaznaczyć.
Zgodnie z Rekomendacją 15.4, jeśli kwestionujesz przyjętą stawkę, ubezpieczyciel powinien wyjaśnić, na jakiej podstawie ją ustalił, i wskazać konkretny warsztat, który za tę cenę faktycznie wykona naprawę spełniającą powyższe warunki. To dobry punkt wyjścia do dalszej rozmowy, jeśli coś Ci się nie zgadza.
Jakie części przyjęto w kosztorysie?
W kosztorysie przy każdej wymienianej części zwykle pojawia się litera oznaczająca jej klasę jakości: O, Q albo P. Część O to nowa, oryginalna część pochodząca bezpośrednio od producenta pojazdu. Część Q to nowa część tej samej jakości co O, produkowana zgodnie ze specyfikacjami i standardami producenta pojazdu przez producenta, który dostarcza takie części również samemu producentowi pojazdu. Część P to nowa część nieoryginalna o porównywalnej jakości, której producent poświadcza tę jakość.
To, która klasa jest właściwa w Twojej sprawie, zależy od okoliczności. Jeśli pojazd jest na gwarancji producenta, która wymaga stosowania wyłącznie części O, kalkulacja powinna uwzględniać właśnie takie części. Wcześniejsze serwisowanie i naprawianie pojazdu wyłącznie przy użyciu części O, a także możliwy wpływ zastosowania innej jakości na wartość handlową auta, mogą uzasadniać uwzględnienie części O również bez takiego formalnego wymogu gwarancyjnego.
Poza takimi sytuacjami ubezpieczyciel może uwzględnić część Q, jeśli wykaże, że rzeczywiście spełnia specyfikację producenta pojazdu, albo część P, gdy uzasadnia to wiek pojazdu, stopień zużycia wymienianej części lub jej prosta konstrukcja. Jeśli w kosztorysie przyjęto niższą klasę niż ta, do której kwalifikuje się uszkodzona część, powinieneś dostać konkretne uzasadnienie tej decyzji, nie tylko samą literę w tabeli.
Ubezpieczyciel powinien też poinformować Cię, jaką klasę jakości części uwzględnił w kalkulacji, kto jest ich producentem, jaki jest okres gwarancji na te części oraz od jakich konkretnych producentów lub dostawców możesz je nabyć po cenie przyjętej przy ustaleniu świadczenia. Jeśli tej informacji nie dostałeś, możesz o nią poprosić.
Amortyzacja i potrącenia wartości części
Zgodnie z Rekomendacją 17.2 KNF zakład ubezpieczeń nie powinien stosować amortyzacji. Innymi słowy, jeśli dana część kwalifikuje się do wymiany, kalkulacja co do zasady ma uwzględniać wartość nowej części, bez potrącenia z tytułu jej wieku czy stopnia zużycia.
Jest od tego wyjątek. Jeśli naprawa z użyciem nowych części faktycznie podniosła wartość całego pojazdu w porównaniu z jego stanem sprzed szkody, świadczenie może zostać odpowiednio obniżone. Wynika to zarówno z Rekomendacji 17.4 KNF, jak i z uchwały Sądu Najwyższego z 12 kwietnia 2012 roku, III CZP 80/11. Ważne jest jednak, kto ma to wykazać: ciężar dowodu spoczywa na ubezpieczycielu. To on musi przedstawić konkretną wycenę pokazującą, o ile wzrosła wartość pojazdu i dlaczego.
W praktyce oznacza to, że jeśli w kosztorysie widzisz potrącenie opisane jako amortyzacja, warto sprawdzić, czy towarzyszy mu takie uzasadnienie. Samo słowo „amortyzacja” przy pozycji kosztorysu, bez dalszego wyjaśnienia, to za mało.
Zakres naprawy i dokumentacja
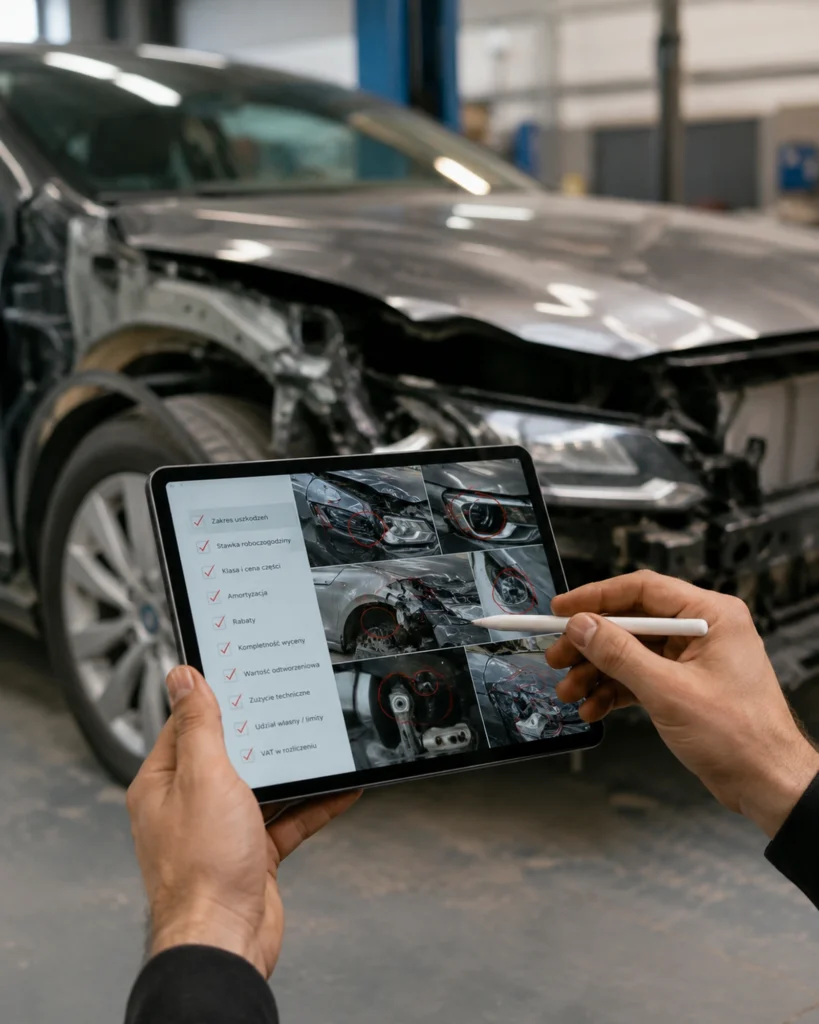
Różnica w wycenie może wynikać również z zakresu czynności przyjętych w kalkulacji, nie tylko ze stawek czy klasy części. Dlatego kosztorys warto porównać z rzeczywistymi uszkodzeniami, zdjęciami pojazdu oraz ewentualną wyceną z warsztatu. Zależnie od charakteru uszkodzeń zakres prac może obejmować na przykład demontaż i montaż elementów, przygotowanie powierzchni do lakierowania czy inne czynności wynikające z technologii naprawy zalecanej przez producenta. To przykłady tego, co może pojawić się w konkretnej naprawie, nie lista rzeczy pomijanych w każdym kosztorysie.
Czasem różnica między kosztorysem a realnym stanem pojazdu wychodzi dopiero po dokładniejszych oględzinach albo po wizycie w warsztacie. Wtedy warto zestawić nową wiedzę z tym, co znalazło się w pierwotnej kalkulacji.
Osobną kwestią jest sytuacja, w której spór nie dotyczy już pojedynczych pozycji kosztorysu, tylko tego, czy ubezpieczyciel prawidłowo zakwalifikował szkodę jako całkowitą. To inny temat, rozliczany w inny sposób. Więcej informacji znajdziesz na stronie szkoda całkowita.
Rabaty i warsztaty partnerskie
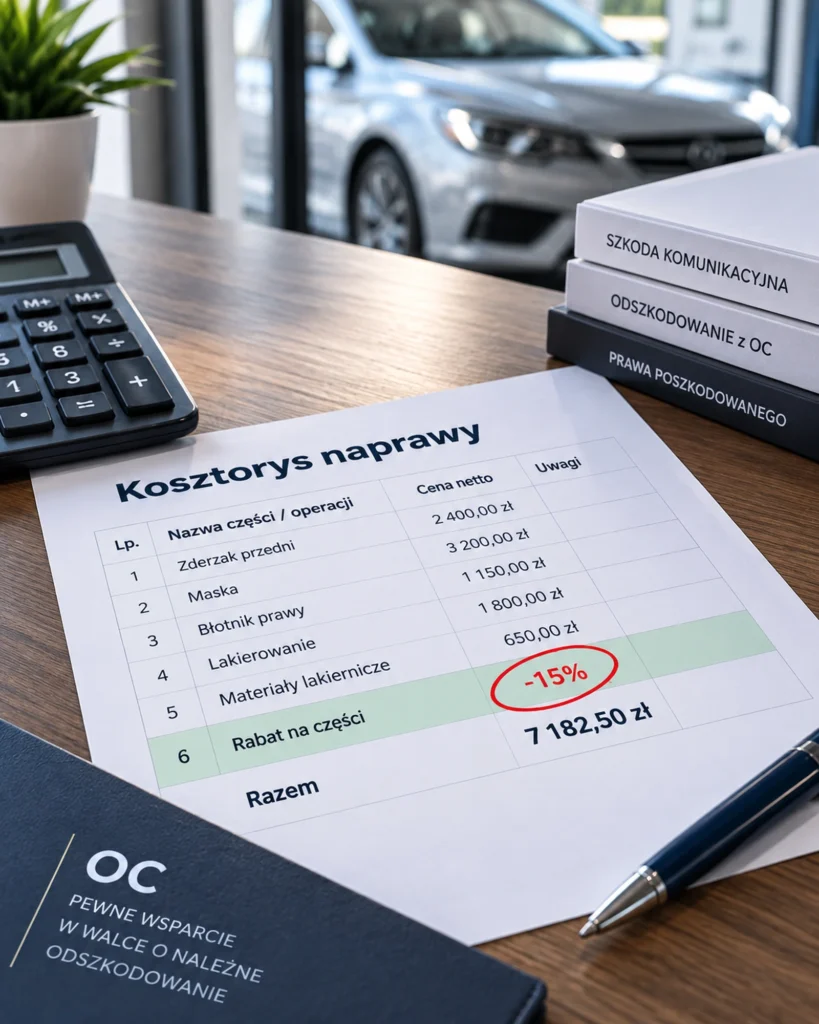
W niektórych kosztorysach pojawia się rabat na części albo materiały lakiernicze, wynikający ze współpracy ubezpieczyciela z konkretnymi warsztatami lub dostawcami. Sam zapis takiego rabatu w kalkulacji jeszcze niczego nie przesądza.
Zgodnie z uchwałą Sądu Najwyższego z 24 września 2025 roku, III CZP 32/24, rabat oferowany przez podmioty współpracujące z ubezpieczycielem może zostać uwzględniony tylko wtedy, gdy skorzystaniu z niego nie sprzeciwia się Twój uzasadniony interes. To ubezpieczyciel powinien wykazać, że taka możliwość jest rzeczywista: że naprawa przy tym założeniu pozwoli przywrócić pojazd do właściwego stanu i bezpiecznej eksploatacji, i że nie wiąże się dla Ciebie z nieuzasadnionymi uciążliwościami, na przykład koniecznością dojazdu do odległego warsztatu.
Jeśli w Twoim kosztorysie widnieje rabat, dobrym pytaniem nie jest to, czy auto zostało już naprawione, tylko czy skorzystanie z tego konkretnego rabatu było dla Ciebie realnie dostępne i sensowne.
Co zrobić, jeśli kosztorys budzi wątpliwości?
Zanim zdecydujesz o dalszych krokach, warto mieć pod ręką kilka dokumentów: decyzję ubezpieczyciela, sam kosztorys, zdjęcia uszkodzeń, dotychczasową korespondencję z ubezpieczycielem oraz, jeśli już ją masz, wycenę z wybranego warsztatu. Im dokładniej wskażesz, która pozycja kosztorysu budzi wątpliwości i dlaczego, tym łatwiej będzie dalej rozmawiać z ubezpieczycielem.
Jeśli nie masz pewności, jak zinterpretować swoją decyzję i kosztorys, możesz przekazać te dokumenty do analizy w ramach usługi Analiza Decyzji.
Źródła