Woda z sufitu, mokra ściana, zniszczone panele: kiedy przyczyną jest mieszkanie sąsiada, pierwsze pytanie brzmi, kto za to zapłaci. Odpowiedź nie zawsze jest tak prosta, jak mogłoby się wydawać.
Zalanie przez sąsiada jest przykładem szkody majątkowej w mieszkaniu lub domu. W tym artykule skupiamy się na jednym pytaniu: kto może odpowiadać za takie zdarzenie i z czyjej polisy może zostać wypłacone odszkodowanie. Pełny poradnik o postępowaniu po zalaniu mieszkania lub domu znajdziesz w osobnym artykule.
Czy sąsiad zawsze odpowiada za zalanie?
Sam fakt, że woda przyszła z mieszkania nad Tobą, nie przesądza jeszcze, że to sąsiad ponosi odpowiedzialność za szkodę. Odpowiedzialność za zalanie między lokalami nie jest oparta na przepisie, który obciążałby sąsiada niezależnie od okoliczności zdarzenia.
Sąd Najwyższy w uchwale składu siedmiu sędziów z 19 lutego 2013 roku (III CZP 63/12) potwierdził ugruntowaną linię orzeczniczą: art. 433 Kodeksu cywilnego, przewidujący surowszą odpowiedzialność niezależną od winy, nie ma zastosowania do szkód powstałych wskutek przelania się wody między lokalami w tym samym budynku. Podstawą odpowiedzialności jest tu ogólna zasada z art. 415 Kodeksu cywilnego: kto z własnej winy wyrządził drugiemu szkodę, jest zobowiązany do jej naprawienia.
W praktyce oznacza to, że żeby sąsiad odpowiadał za zalanie, trzeba wykazać jego winę: że do awarii doszło z jego zaniedbania, a nie z okoliczności, na które nie miał wpływu. Znaczenie mają tu trzy elementy: zawinione działanie lub zaniechanie, szkoda oraz związek przyczynowy między nimi.
Najpierw ustal źródło wody
Zanim zaczniesz szukać osoby odpowiedzialnej, warto ustalić, skąd faktycznie pochodziła woda. Może to być instalacja lub urządzenie należące do sąsiada, na przykład niedopilnowana pralka albo pęknięty wężyk, ale równie dobrze pion, dach, elewacja albo inna część wspólna budynku. Źródło zdarzenia decyduje o tym, do kogo w ogóle kierować dalsze kroki.
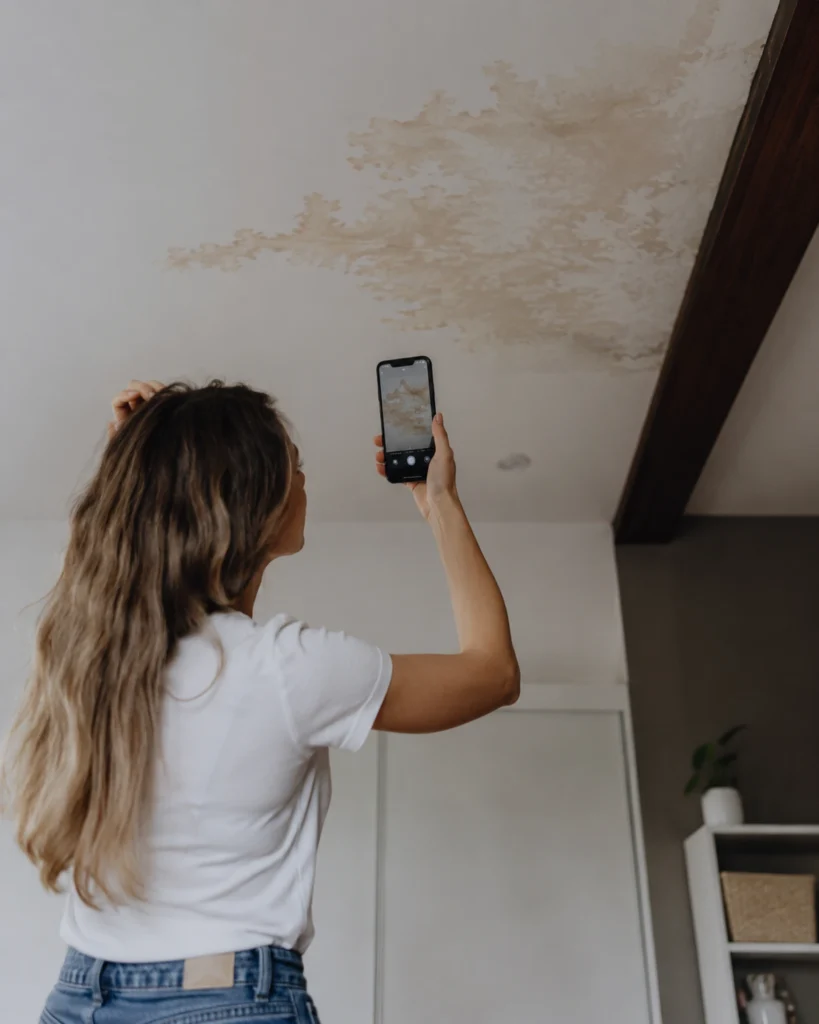
Pomocny bywa protokół sporządzony przez administrację, zarządcę albo z udziałem sąsiada, a także zdjęcia pokazujące miejsce, z którego woda się przedostała.
Kiedy odpowiedzialność może dotyczyć sąsiada?
Jeśli źródłem zalania było rzeczywiście zaniedbanie sąsiada, na przykład niedopilnowane urządzenie, zignorowany przeciek albo niewłaściwie podłączona instalacja, szkoda może zostać zgłoszona do jego ubezpieczyciela z polisy OC w życiu prywatnym, jeśli sąsiad taką posiada.
OC w życiu prywatnym nie działa jednak automatycznie. To ubezpieczenie dobrowolne, a zakres ochrony wynika z konkretnej umowy i OWU: obejmuje odpowiedzialność cywilną ubezpieczonego w granicach tam określonych, nie każdą sytuację, w której doszło do szkody. Ubezpieczyciel sąsiada może sprawdzać, czy rzeczywiście doszło do zawinionego działania lub zaniechania, czy istnieje związek przyczynowy między tym zachowaniem a szkodą i czy zdarzenie mieści się w zakresie konkretnej polisy.
Jeżeli awaria była nagła i niezależna od sąsiada, na przykład wynikała z wady fabrycznej urządzenia albo zdarzenia, któremu nie mógł zapobiec, ubezpieczyciel może odmówić wypłaty z jego OC.
Kiedy źródło problemu może leżeć poza mieszkaniem sąsiada?
Nie każde zalanie z góry oznacza winę osoby mieszkającej piętro wyżej. Jeśli woda pochodziła z pionu, dachu, elewacji albo innej instalacji należącej do części wspólnej budynku, odpowiedzialność może dotyczyć wspólnoty mieszkaniowej, spółdzielni albo zarządcy, a nie sąsiada.
To rozróżnienie ma praktyczne znaczenie: decyduje o tym, do kogo w ogóle kierować roszczenie i z czyjej polisy może zostać wypłacone odszkodowanie. Ustalenie, czy problem leżał w instalacji lokalu, czy w części wspólnej, zwykle wymaga informacji od administracji lub zarządcy budynku.
Z własnej polisy czy z OC osoby odpowiedzialnej?
W zależności od okoliczności możesz zgłosić szkodę z własnej polisy mieszkaniowej, jeśli dane zdarzenie jest objęte ochroną, albo dochodzić roszczenia od osoby odpowiedzialnej. Jeżeli osoba odpowiedzialna ma OC obejmujące dane zdarzenie, roszczenia można dochodzić bezpośrednio od jej ubezpieczyciela: zgodnie z art. 822 § 4 Kodeksu cywilnego uprawniony do odszkodowania w związku ze zdarzeniem objętym umową ubezpieczenia odpowiedzialności cywilnej może dochodzić roszczenia wprost od ubezpieczyciela, bez konieczności kierowania go najpierw do samego sprawcy.
Zakres ochrony z własnej polisy wynika z konkretnej umowy i OWU: obejmuje określone zdarzenia, sumy ubezpieczenia i wyłączenia właściwe dla Twojej polisy.
Jeżeli Twój ubezpieczyciel wypłaci odszkodowanie, roszczenie wobec osoby odpowiedzialnej za szkodę przechodzi na niego do wysokości wypłaconej kwoty. Jeżeli ubezpieczyciel pokrył tylko część szkody, roszczenie dotyczące pozostałej części nadal przysługuje Tobie, a ustawa przyznaje Ci w tym zakresie pierwszeństwo zaspokojenia przed roszczeniem ubezpieczyciela. Ubezpieczyciel może następnie dochodzić swojego roszczenia od osoby odpowiedzialnej za szkodę albo, jeżeli ta osoba ma odpowiednią ochronę OC, od jej ubezpieczyciela.
Co jeśli odszkodowanie jest za niskie?
Ustalenie, kto odpowiada za zalanie, to jedna sprawa. Wysokość wypłaconego odszkodowania to zupełnie inna kwestia, którą szerzej opisujemy w osobnym artykule o zaniżonym odszkodowaniu.
Jeśli masz już decyzję i zastanawiasz się, czy kwota rzeczywiście odpowiada zakresowi szkody, możemy przeanalizować Twoją decyzję i dokumenty i wskazać, które elementy warto sprawdzić dokładniej.
Źródła
- Sąd Najwyższy, uchwała składu siedmiu sędziów z 19 lutego 2013 r., III CZP 63/12
- Ustawa z dnia 23 kwietnia 1964 r. Kodeks cywilny, tekst jednolity Dz.U. 2026 poz. 795, art. 415, art. 433, art. 822 i art. 828
- Rzecznik Finansowy, Roszczenia regresowe ubezpieczyciela w przypadku wypłaty odszkodowania z ubezpieczenia mienia. Analiza Rzecznika Finansowego, marzec 2021