
PROBLEM Z DECYZJĄ UBEZPIECZYCIELA
Odmowa wypłaty odszkodowania? Sprawdź, na czym ubezpieczyciel oparł decyzję
Ubezpieczyciel odmówił wypłaty odszkodowania? Zanim odpowiesz, sprawdź, jakie fakty przyjął, na jaki zapis się powołał i czy odniósł się do dokumentów Twojej sprawy.
Odmowa nie musi kończyć sprawy, ale najpierw trzeba zrozumieć jej podstawę
Decyzja odmowna oznacza, że ubezpieczyciel nie uznał roszczenia albo nie przyznał świadczenia. Sama niezgoda z takim stanowiskiem nie wystarczy, żeby je skutecznie zakwestionować. Najpierw trzeba sprawdzić, jakie fakty przyjęto, na jaki zapis umowy lub OWU się powołano i czy uzasadnienie odpowiada dokumentom sprawy.
Ubezpieczyciel wypłacił część odszkodowania? To nie jest pełna odmowa. Zobacz, co warto sprawdzić przy zaniżonym odszkodowaniu.
Na czym ubezpieczyciel może oprzeć odmowę wypłaty?
Decyzja odmowna może wskazywać różne przyczyny. Samo powołanie się na jedną z nich nie przesądza jednak, że stanowisko ubezpieczyciela jest prawidłowe. Trzeba sprawdzić, czy podana podstawa wynika z umowy lub OWU, odpowiada okolicznościom szkody i znajduje potwierdzenie w dokumentach.
-
Zdarzenie poza zakresem ochrony
Ubezpieczyciel może uznać, że zgłoszone zdarzenie nie mieści się w zakresie ochrony przewidzianym w umowie.
-
Wyłączenie odpowiedzialności
Decyzja może powoływać się na wyłączenie zapisane w OWU. Wymaga sprawdzenia, czy ten zapis rzeczywiście odnosi się do danej szkody.
-
Brak związku między zdarzeniem a uszkodzeniem
Ubezpieczyciel może zakwestionować, że uszkodzenie powstało wskutek zgłoszonego zdarzenia, albo wskazać inną przyczynę szkody.
-
Brak dokumentów potwierdzających okoliczności
Odmowa może wynikać z uznania, że przekazane materiały nie potwierdzają przebiegu zdarzenia, zakresu szkody lub odpowiedzialności.
-
Niewykonanie obowiązków z umowy lub OWU
Ubezpieczyciel może wskazać, że nie wykonano obowiązku przewidzianego w umowie albo w OWU. Trzeba sprawdzić, jaki obowiązek miał zostać naruszony i czy wpłynął na decyzję.
-
Spór o odpowiedzialność za zdarzenie
W sprawach z OC decyzja może wynikać ze sporu o to, kto odpowiada za zdarzenie albo czy szkoda pozostaje w związku z działaniem osoby objętej polisą.
Wskazana podstawa to dopiero punkt wyjścia. Jej znaczenie można ocenić po zestawieniu uzasadnienia z umową, OWU i dokumentami konkretnej sprawy.
UZASADNIENIE DECYZJI
Rozłóż odmowę na cztery elementy
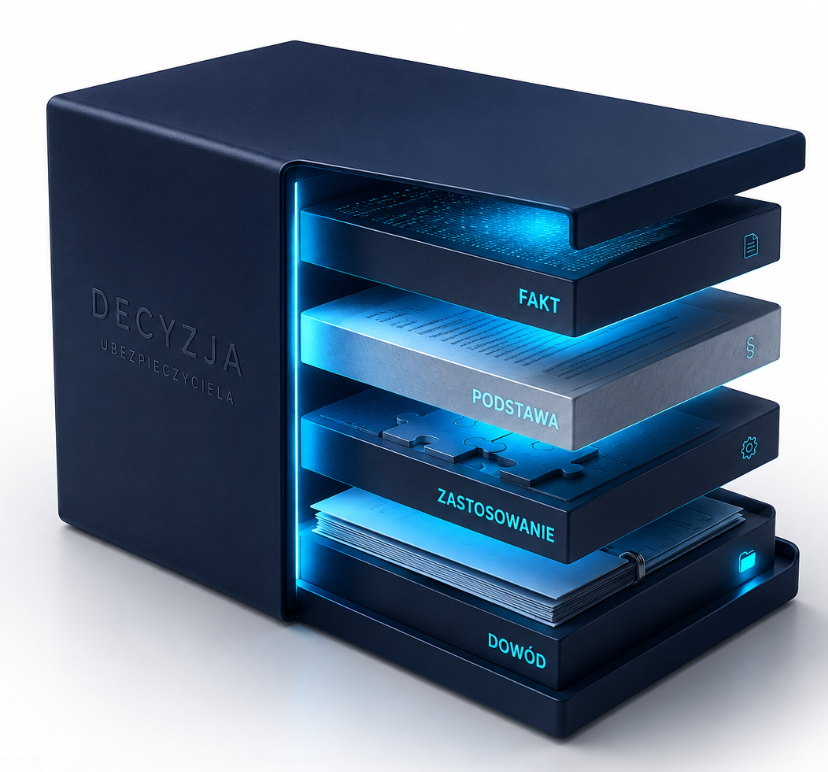
Uzasadnienie łatwiej ocenić, gdy podzielisz je na cztery części. Sprawdź, jakie fakty przyjął ubezpieczyciel, na jakiej podstawie oparł decyzję, jak odniósł ją do zdarzenia i jakie dowody wziął pod uwagę.
-
FAKT
Co ubezpieczyciel uznał za fakt?
Ustal, jak w decyzji opisano przebieg zdarzenia i przyczynę szkody oraz które okoliczności uznano za ustalone.
-
PODSTAWA
Na jaki zapis się powołał?
Znajdź konkretny punkt umowy, OWU albo inną podstawę wskazaną w uzasadnieniu.
-
ZASTOSOWANIE
Jak połączono zapis ze zdarzeniem?
Sprawdź, czy decyzja wyjaśnia, dlaczego wskazany zapis ma mieć zastosowanie właśnie do okoliczności Twojej szkody.
-
DOWÓD
Jakie dowody wzięto pod uwagę?
Zobacz, do których dokumentów i materiałów odnosi się decyzja oraz czy uwzględnia informacje przekazane przy zgłoszeniu szkody.
Jeżeli któryś z tych elementów jest niejasny, zaznacz go do dalszego sprawdzenia. Sam brak szczegółu nie przesądza, że odmowa jest błędna, ale pokazuje, gdzie uzasadnienie wymaga dokładniejszej analizy.
SKRÓT W UZASADNIENIU
Czy decyzja wyjaśnia odmowę, czy tylko ją ogłasza?
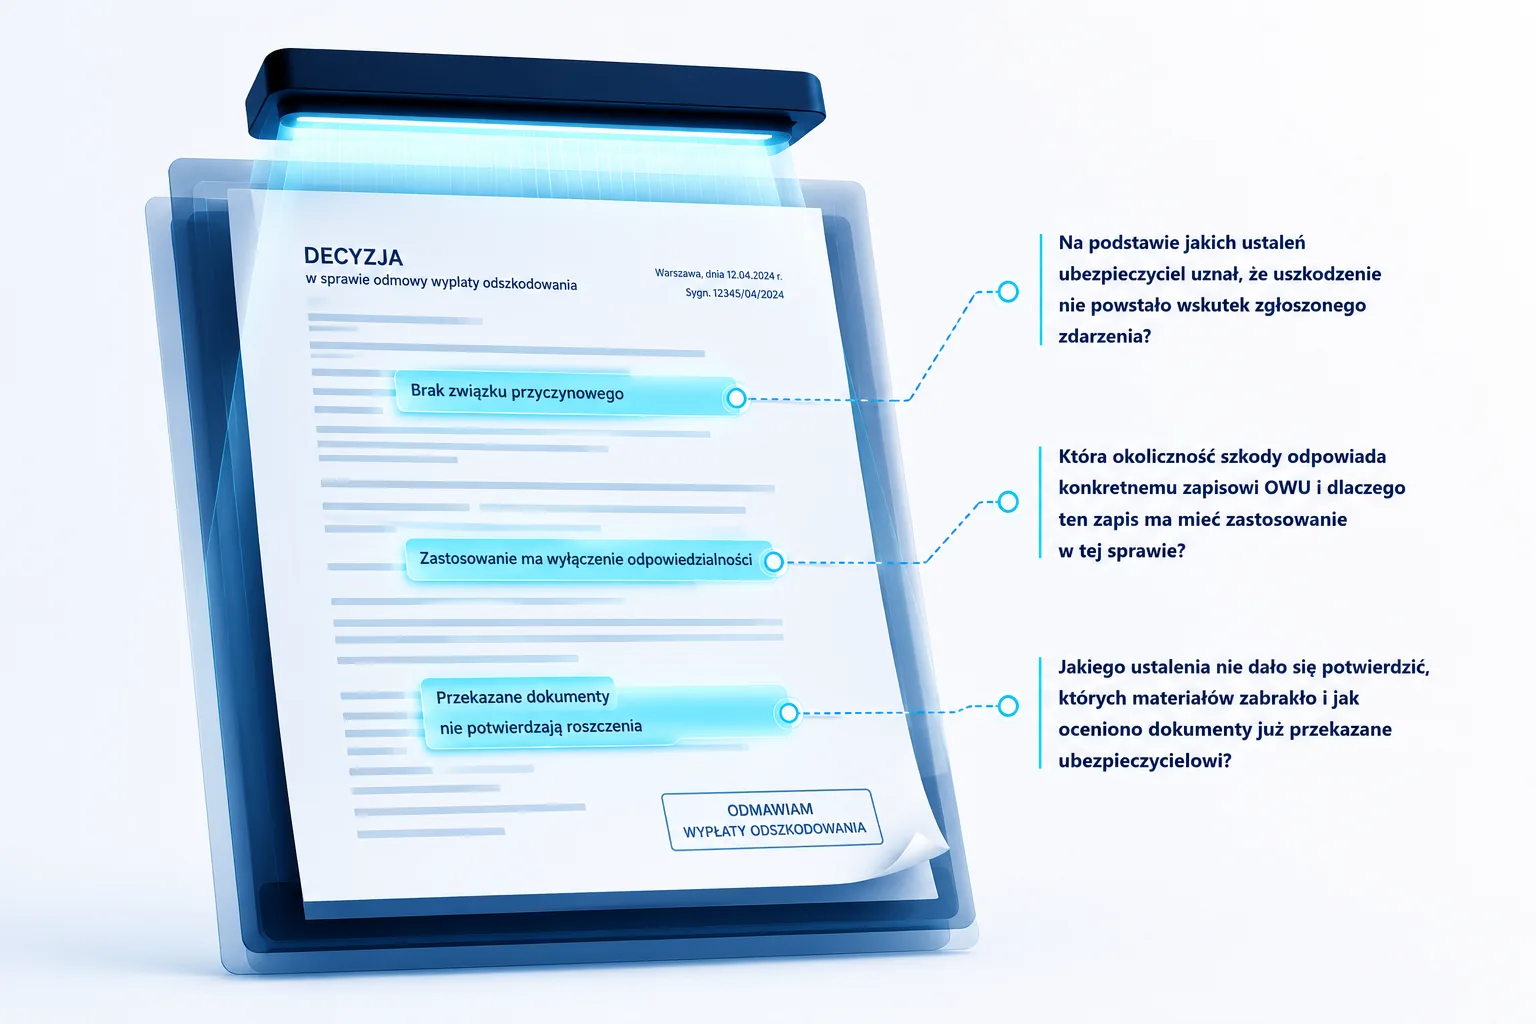
Sformułowania takie jak „brak związku przyczynowego” albo „wyłączenie odpowiedzialności” brzmią jednoznacznie. Same nie pokazują jednak, dlaczego mają rozstrzygać właśnie Twoją sprawę.
-
„Brak związku przyczynowego”
Na podstawie jakich ustaleń ubezpieczyciel uznał, że uszkodzenie nie powstało wskutek zgłoszonego zdarzenia?
-
„Zastosowanie ma wyłączenie odpowiedzialności”
Która okoliczność szkody odpowiada konkretnemu zapisowi OWU i dlaczego ten zapis ma mieć zastosowanie w tej sprawie?
-
„Przekazane dokumenty nie potwierdzają roszczenia”
Jakiego ustalenia nie dało się potwierdzić, których materiałów zabrakło i jak oceniono dokumenty już przekazane ubezpieczycielowi?
Gotowy zwrot nie zastępuje wyjaśnienia. Jeżeli decyzja zatrzymuje się na samym wniosku, warto sprawdzić, czy pokazuje fakty i dokumenty, które do niego doprowadziły.
DOKUMENTY SPRAWY
Sama decyzja nie pokazuje całej sprawy
Materiały, które pomagają sprawdzić odmowę, zależą od rodzaju szkody i podstawy decyzji. Warto uporządkować je według tego, co pozwalają ustalić.
-
Umowa i warunki ochrony
Polisa, OWU i aneksy pokazują, jaki zakres ochrony obowiązywał w dniu zdarzenia oraz czy decyzja odwołuje się do właściwych warunków.
-
Zgłoszenie i przebieg zdarzenia
Formularz zgłoszenia, opis okoliczności, protokół lub notatka pozwalają porównać to, co przekazano ubezpieczycielowi, z ustaleniami zapisanymi w decyzji.
-
Zakres i skutki szkody
Zdjęcia, nagrania, kosztorysy, faktury i dokumentacja techniczna pokazują, co zostało uszkodzone i jak udokumentowano rozmiar szkody.
-
Korespondencja z ubezpieczycielem
Wezwania do uzupełnienia materiałów, odpowiedzi, dodatkowe wyjaśnienia i wcześniejsze reklamacje pokazują, jakie informacje ubezpieczyciel otrzymał przed wydaniem albo podtrzymaniem decyzji.
Nie każda sprawa ma taki sam zestaw dokumentów. Ważne, żeby materiały pozwalały odtworzyć warunki ochrony, przebieg zdarzenia i to, co ubezpieczyciel otrzymał podczas likwidacji szkody.
RODZAJ OCHRONY
Inny rodzaj ochrony, inny punkt ciężkości odmowy
Ten sam skutek, odmowa wypłaty odszkodowania, może wynikać z zupełnie innych ustaleń. Inaczej oceniana jest odpowiedzialność w OC sprawcy, inaczej zakres ochrony w AC, a jeszcze inaczej przyczyna szkody w ubezpieczeniu nieruchomości i mienia.
-
OC SPRAWCY
Odpowiedzialność za szkodę
Przy odmowie wypłaty odszkodowania z OC sprawcy znaczenie mogą mieć ustalenia dotyczące odpowiedzialności za szkodę, przebiegu zdarzenia oraz związku między zdarzeniem a zgłoszonymi uszkodzeniami.
-
AC
Zakres własnej umowy
Przy odmowie wypłaty odszkodowania z AC punktem wyjścia są polisa i OWU. Znaczenie mogą mieć zakres ochrony, wskazane wyłączenie oraz obowiązki wynikające z umowy.
-
NIERUCHOMOŚCI I MIENIE
Przyczyna szkody i zakres ochrony
Przy odmowie wypłaty odszkodowania z ubezpieczenia mieszkania, domu, budynku, budowli lub ruchomości domowych znaczenie mogą mieć przyczyna szkody, zakres ochrony, zastosowane wyłączenia oraz dokumentacja pokazująca przebieg zdarzenia i rozmiar uszkodzeń. Zalanie i pożar są tylko przykładami szkód majątkowych.
To nie jest zamknięty katalog podstaw odmowy. Znaczenie ma treść decyzji, umowy i materiałów konkretnej sprawy.
NAJCZĘSTSZE PYTANIA
Najczęstsze pytania
Wyjaśniamy, co oznacza decyzja odmowna, czego szukać w jej uzasadnieniu i co sprawdzić przed podjęciem dalszego działania.
Czy odmowa wypłaty odszkodowania kończy sprawę?
Nie zawsze. Odmowa jest stanowiskiem ubezpieczyciela, które można zakwestionować w reklamacji lub odwołaniu, gdy przemawiają za tym dokumenty i okoliczności sprawy. Najpierw warto sprawdzić, na jakich faktach i zapisach oparto decyzję.
Ile mam czasu na złożenie odwołania od decyzji ubezpieczyciela?
Odwołanie należy złożyć przed przedawnieniem roszczenia. W przypadku roszczeń z własnej umowy ubezpieczenia termin przedawnienia co do zasady wynosi 3 lata. Po zgłoszeniu ubezpieczycielowi szkody lub roszczenia termin biegnie na nowo od dnia doręczenia pisemnej decyzji o przyznaniu albo odmowie świadczenia. W sprawach z OC termin ustala się według zasad właściwych dla roszczenia wobec sprawcy szkody.
Czym różni się odmowa od zaniżonego odszkodowania?
Przy odmowie ubezpieczyciel nie przyznaje świadczenia. Przy zaniżonym odszkodowaniu uznaje roszczenie, ale wypłaca kwotę, która może nie odpowiadać rozmiarowi szkody. To dwie różne sytuacje i wymagają sprawdzenia innych elementów decyzji.
Co powinno wynikać z uzasadnienia decyzji odmownej?
Z uzasadnienia powinno dać się ustalić, jakie fakty przyjął ubezpieczyciel, na jakiej podstawie oparł odmowę i dlaczego ta podstawa ma zastosowanie do zgłoszonego zdarzenia. Sama informacja o odmowie nie pokazuje jeszcze toku rozumowania.
Czy samo powołanie się na OWU wystarcza do wyjaśnienia odmowy?
Nie. Przytoczenie zapisu OWU nie wyjaśnia jeszcze, dlaczego odnosi się on do konkretnej szkody. W decyzji powinno być widoczne połączenie między treścią zapisu a ustalonymi okolicznościami zdarzenia.
Czy brak jednego dokumentu uzasadnia odmowę?
Nie w każdej sprawie. Trzeba sprawdzić, do ustalenia jakiej okoliczności dokument był potrzebny, czy ubezpieczyciel o niego prosił i jak jego brak wpłynął na ocenę roszczenia. Znaczenie zależy również od pozostałych materiałów sprawy.
Czy mogę odwołać się od decyzji odmownej?
Tak. Odwołanie powinno odnosić się do konkretnych ustaleń i podstaw decyzji oraz wskazywać, z czym się nie zgadzasz i co wynika z dokumentów sprawy. Sama informacja, że decyzja jest niesłuszna, nie odpowiada na argumenty ubezpieczyciela.
Co zrobić, gdy ubezpieczyciel podtrzyma odmowę?
Sprawdź, czy odpowiedź rzeczywiście odnosi się do argumentów i dodatkowych materiałów, czy tylko powtarza wcześniejsze stanowisko. Dalsze działanie zależy od treści odpowiedzi, rodzaju ubezpieczenia i dokumentów, dlatego nie ma jednej ścieżki właściwej dla każdej sprawy.
ODPOWIEDZ NA DECYZJĘ
Masz decyzję odmowną i chcesz ją rzeczowo zakwestionować?
Prześlij decyzję, OWU i pozostałe dokumenty sprawy. Otrzymasz gotowe odwołanie odnoszące się do uzasadnienia ubezpieczyciela i przekazanych materiałów.
Zamów Gotowe OdwołanieStała cena, bez prowizji.