
POWÓDŹ I PODTOPIENIE
Odszkodowanie za powódź i podtopienie
Woda po powodzi może uszkodzić budynek, instalacje, wykończenie i wyposażenie jednocześnie. Sprawdź, co udokumentować, jak ocenić zakres szkody i co później zweryfikować w OWU, kosztorysie oraz decyzji ubezpieczyciela.
Analiza na podstawie dokumentów Twojej sprawy.
ZAKRES SZKODY
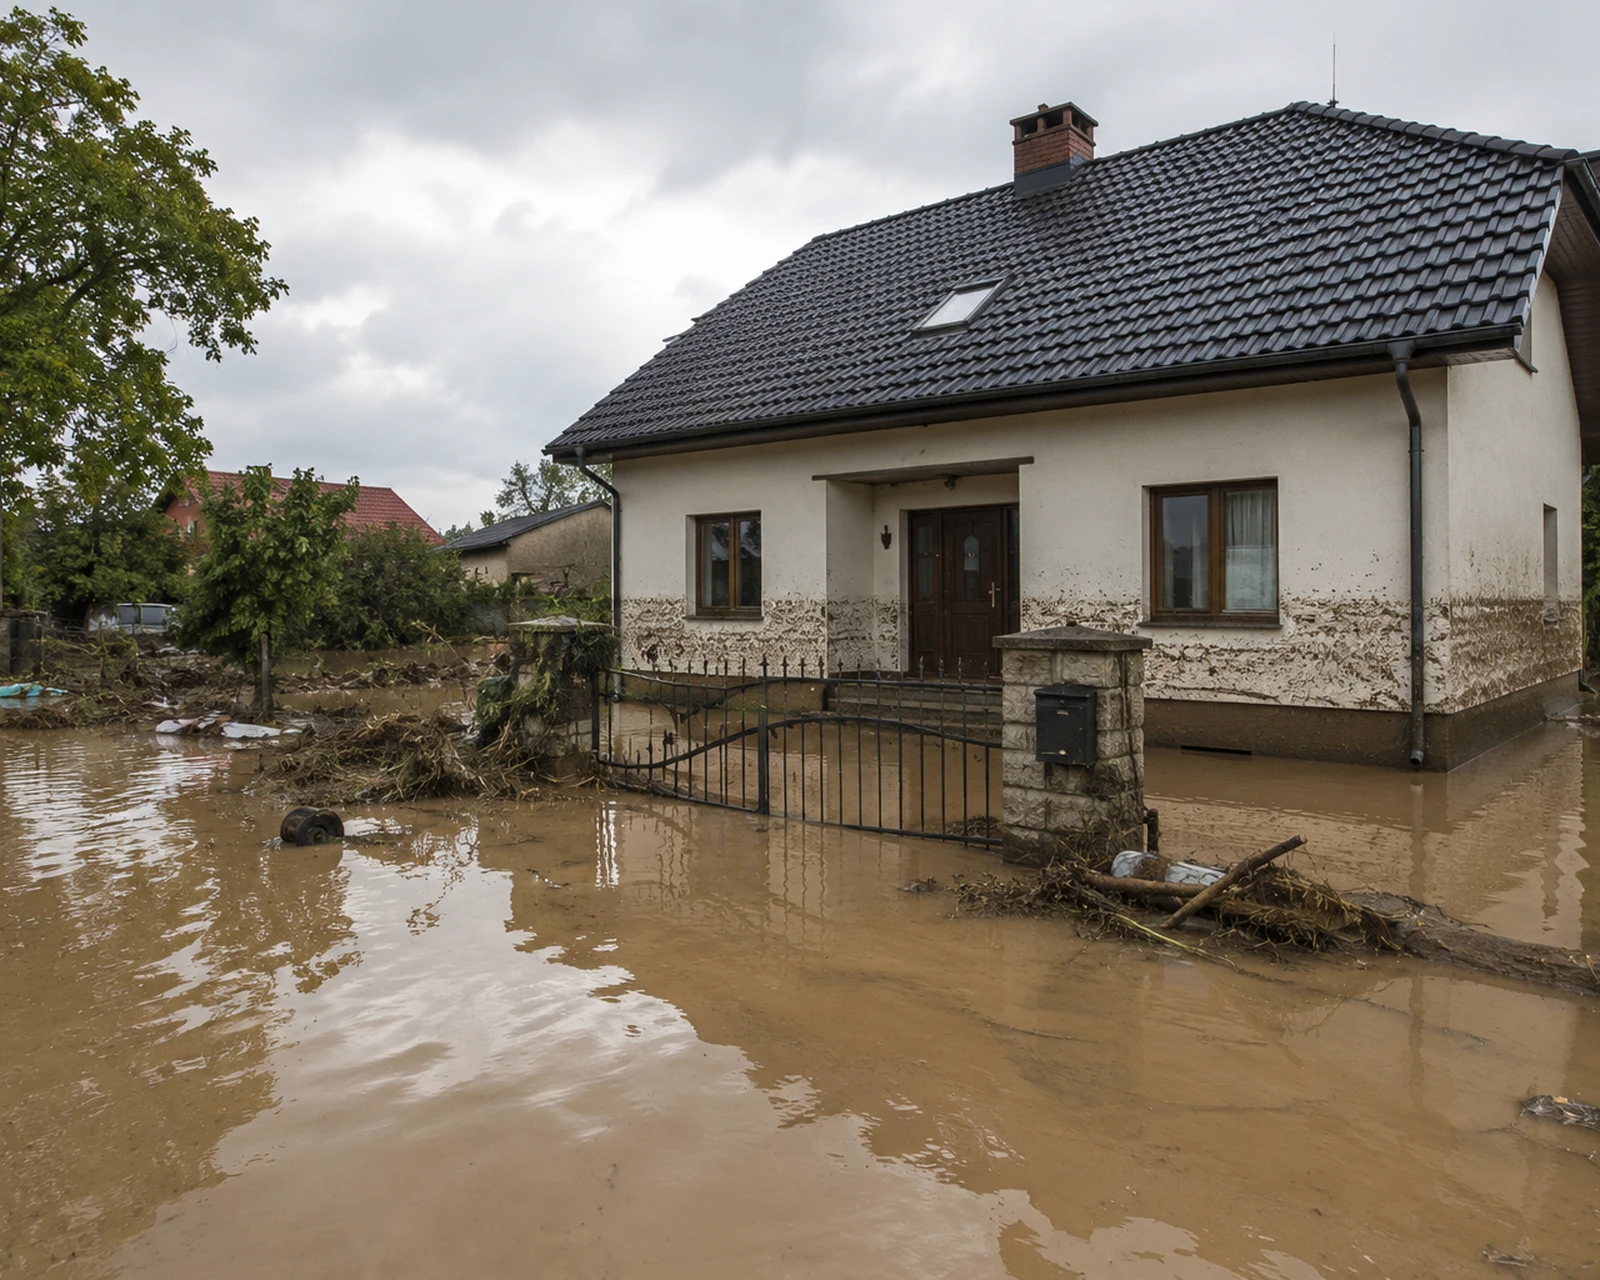
Co może zostać uszkodzone podczas powodzi lub podtopienia?
Woda może objąć jednocześnie powierzchnie i warstwy budynku, instalacje, stałe elementy oraz rzeczy znajdujące się w zalanych pomieszczeniach. W dokumentacji i kosztorysie warto sprawdzać te grupy osobno.
Ściany, podłogi i warstwy budynku
Uszkodzenia mogą dotyczyć tynków, okładzin, posadzek, warstw podłogi, izolacji i innych materiałów znajdujących się w strefie zalania.
Instalacje i urządzenia techniczne
Jeżeli woda dotarła do instalacji lub urządzeń związanych z budynkiem, ich stan i ewentualne uszkodzenia powinny zostać udokumentowane. Ocena techniczna należy do właściwego specjalisty, nie do OdwołAI.
Stałe elementy i wyposażenie
Zakres szkody może obejmować zabudowę stałą, drzwi, meble, sprzęt i inne rzeczy znajdujące się w zalanej części nieruchomości, jeżeli są objęte ochroną.
Piwnica, garaż i inne części posesji
Jeżeli woda objęła również piwnicę, garaż, budynek gospodarczy albo elementy znajdujące się na posesji, sprawdź, czy dana część nieruchomości i znajdujące się tam mienie są objęte polisą.
PO USTĄPIENIU WODY
Po powodzi najpierw bezpieczeństwo, dopiero później dokumentacja
Jeżeli stan budynku, instalacji albo terenu wokół niego budzi wątpliwości, nie wchodź tylko po to, żeby zrobić zdjęcia lub zacząć sprzątanie. W takiej sytuacji potrzebna jest pomoc odpowiednich służb lub specjalistów.
Stan budynku
Jeżeli widzisz podmycie, nowe pęknięcia, odkształcenia albo inne niepokojące zmiany, nie wchodź do środka tylko po to, aby zrobić zdjęcia. W razie wątpliwości skontaktuj się z właściwymi służbami lub nadzorem budowlanym.
Instalacja elektryczna i gazowa
Jeżeli instalacje mogły zostać zalane albo uszkodzone, nie uruchamiaj ich bez sprawdzenia przez osobę z odpowiednimi uprawnieniami.
Woda i zanieczyszczone mienie
Woda powodziowa może zawierać zanieczyszczenia. Przy porządkowaniu zachowaj ostrożność i stosuj się do aktualnych zaleceń służb sanitarnych i lokalnych władz.
DOKUMENTACJA PO POWODZI
Co udokumentować, zanim zaczniesz usuwać skutki powodzi?
Jeżeli wejście do budynku jest bezpieczne, zrób zdjęcia i nagrania przed sprzątaniem, demontażem i wyrzucaniem zniszczonych rzeczy. Materiał powinien pokazywać zarówno zasięg wody, jak i konkretne uszkodzenia.
Zasięg wody i linia zalania
Fotografuj całe pomieszczenia oraz miejsca, w których widać poziom, do którego dotarła woda, a także pozostawiony osad lub zabrudzenia.
Każde zalane pomieszczenie
Zrób szerokie ujęcia piwnicy, parteru i innych objętych szkodą części budynku. Jeśli uszkodzenia są również na zewnątrz, udokumentuj je osobno.
Uszkodzone elementy i wyposażenie
Zrób zbliżenia zniszczonych materiałów, zabudowy, sprzętu i innych rzeczy. Jeżeli uszkodzonych przedmiotów jest więcej, przygotuj także prostą listę strat.
Stan przed i po koniecznych pracach
Jeżeli trzeba usuwać wodę, zabezpieczać mienie, oczyszczać pomieszczenia albo demontować uszkodzone warstwy, zachowaj zdjęcia z kolejnych etapów oraz rachunki i faktury za wykonane prace i materiały.
PRZYCZYNA I OCHRONA
Co sprawdzić w OWU po powodzi lub podtopieniu?
Samo pojawienie się wody w budynku nie przesądza, jak zdarzenie zostanie zakwalifikowane. W OWU poszczególne mechanizmy napływu wody mogą być opisane jako różne zdarzenia, dlatego punktem odniesienia jest konkretna polisa i jej warunki.
Jak nazwano i zdefiniowano zdarzenie?
Sprawdź definicję, na którą powołuje się ubezpieczyciel, oraz czy odpowiada ona rzeczywistemu mechanizmowi napływu wody w Twojej sprawie.
Jakie mienie obejmuje ochrona?
Budynek, stałe elementy, wyposażenie, garaż, budynki gospodarcze i mienie na posesji mogą mieć różny zakres ochrony. Sprawdź, które z tych elementów obejmuje Twoja polisa.
Jakie ograniczenia mają znaczenie?
Sprawdź wyłączenia, limity, franszyzy, udziały własne i inne postanowienia, na które ubezpieczyciel powołuje się w decyzji lub wyliczeniu. Nie zakładaj, że każde z tych ograniczeń występuje w każdej polisie.
Czy w sprawie ma znaczenie karencja?
W części ubezpieczeń ryzyko powodzi może być objęte karencją. Jeśli ubezpieczyciel powołuje się na datę rozpoczęcia ochrony, sprawdź zapis swojej polisy i OWU zamiast przyjmować jeden termin jako regułę dla całego rynku.
Jeśli przyczyną szkody była awaria instalacji, wyciek z urządzenia albo woda z innego lokalu, zobacz odszkodowanie za zalanie.
POZIOM WODY TO NIE CAŁY ZAKRES
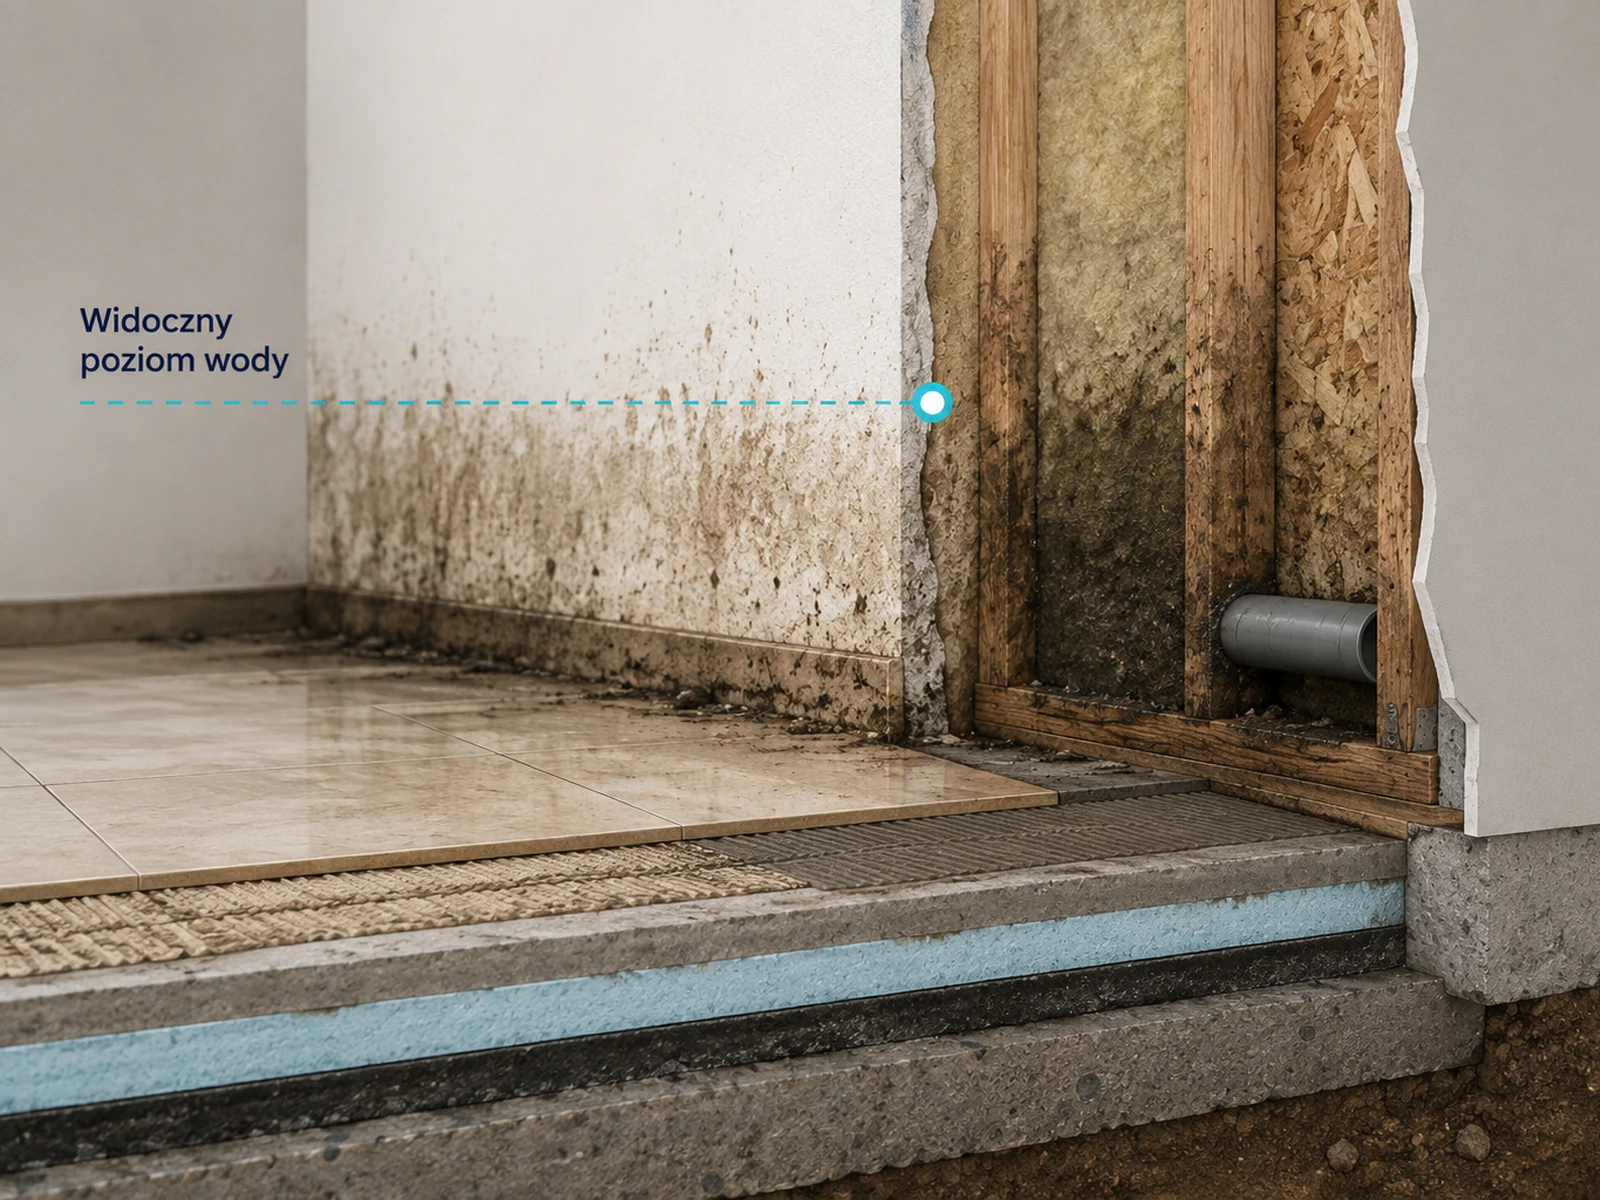
Szkoda po powodzi może sięgać dalej niż widoczny ślad na ścianie
Po opadnięciu wody część skutków może pozostać w warstwach podłogi, ścianach, zabudowie i innych elementach, które miały kontakt z wodą lub zanieczyszczeniami. Widoczna linia zalania nie zawsze pokazuje więc pełny zakres szkody.
Warstwy podłogi i wykończenie
Jeżeli podczas demontażu ujawnią się zawilgocone albo zniszczone warstwy znajdujące się pod widoczną powierzchnią, udokumentuj ich stan i zakres.
Ściany, zabudowa i materiały chłonne
Ślad na powierzchni nie zawsze pokazuje pełny zasięg kontaktu materiałów z wodą. Zdjęcia wykonane podczas demontażu mogą uzupełnić dokumentację szkody.
Instalacje i elementy techniczne
Jeżeli specjalista stwierdzi uszkodzenia związane ze szkodą powodziową, zachowaj protokół, opis lub inny dokument, który pozwala powiązać je ze zdarzeniem. OdwołAI nie wykonuje takiej oceny technicznej.
Osad, zabrudzenia i konieczne prace porządkowe
Jeżeli woda pozostawiła osad lub zanieczyszczenia, dokumentuj ich zasięg oraz prace wykonane w celu oczyszczenia i zabezpieczenia mienia. To, które koszty zostaną uwzględnione, zależy od umowy i okoliczności sprawy.
KOSZTORYS PO POWODZI
Co sprawdzić w kosztorysie po powodzi?
Przy rozległej szkodzie kosztorys warto porównać z dokumentacją każdego pomieszczenia oraz z pracami wykonanymi podczas zabezpieczania i usuwania skutków wody. Sprawdź, co uwzględniono, jakie prace przyjęto i z czego wynikają potrącenia.
ZAKRES
Czy kosztorys obejmuje wszystkie zalane pomieszczenia i elementy?
Porównaj kosztorys ze zdjęciami, listą strat i dokumentacją z kolejnych etapów. Zwróć uwagę, czy nie pominięto części budynku albo mienia, które zgłosiłeś.
PRACE
Czy uwzględniono prace potrzebne przed odtworzeniem uszkodzonych elementów?
Sprawdź, czy dokument obejmuje konieczny demontaż, oczyszczenie, osuszanie i inne prace przygotowawcze, jeżeli wynikały z rzeczywistego zakresu szkody i dokumentacji.
ODTWORZENIE
Czy zakres naprawy odpowiada temu, co rzeczywiście zostało uszkodzone?
Porównaj opis robót i materiałów z dokumentacją szkody oraz z informacjami uzyskanymi od wykonawców lub specjalistów, jeżeli takie dokumenty masz.
MIENIE
Czy osobno uwzględniono wyposażenie i inne ubezpieczone rzeczy?
Sprawdź, czy decyzja i kosztorys obejmują zgłoszone ruchomości oraz inne elementy mienia objęte ochroną, a nie wyłącznie naprawę samego budynku.
POTRĄCENIA
Czy wyjaśniono, z czego wynikają obniżenia kwoty?
Jeżeli w wyliczeniu są potrącenia, limity albo inne ograniczenia, sprawdź ich podstawę w kosztorysie, decyzji i OWU.
Chcesz sprawdzić kosztorys szerzej? Zobacz, jak sprawdzić kosztorys ubezpieczyciela.
DECYZJA PO POWODZI
Kiedy warto dokładniej sprawdzić decyzję po powodzi?
Jeśli po porównaniu decyzji, kosztorysu i dokumentacji nadal nie wiesz, dlaczego część szkody pominięto, jak zakwalifikowano zdarzenie albo z czego wynika końcowa kwota, możesz zacząć od analizy dokumentów.
NIE WIESZ, CO WYMAGA SPRAWDZENIA?
Zacznij od Analizy Decyzji
Prześlij decyzję, kosztorys i dokumenty szkody. OdwołAI uporządkuje najważniejsze ustalenia i wskaże elementy, które mogą wymagać dokładniejszego sprawdzenia.
Zamów Analizę DecyzjiAnaliza na podstawie dokumentów Twojej sprawy.
WIESZ JUŻ, CO CHCESZ ZAKWESTIONOWAĆ?
Jeśli wiesz już, który element decyzji lub kosztorysu chcesz zakwestionować, możesz przejść do Gotowego Odwołania.
NAJCZĘSTSZE PYTANIA
Najczęstsze pytania o odszkodowanie po powodzi
Sprawdź, co może mieć znaczenie przy ochronie od powodzi, dokumentowaniu szkody, rozpoczęciu prac po ustąpieniu wody i terminach związanych z likwidacją szkody.
Czy ubezpieczenie domu obejmuje powódź?
Nie każda polisa ma taki sam zakres. Sprawdź w OWU, czy powódź jest objęta ochroną, jak została zdefiniowana, jakiego mienia dotyczy ubezpieczenie oraz jakie wyłączenia, limity lub inne ograniczenia mogą mieć znaczenie w Twojej sprawie.
Czy podtopienie to to samo co powódź?
Nie należy zakładać, że te pojęcia oznaczają to samo. OWU mogą definiować je inaczej, a czasem jednego z nich w ogóle nie wyróżniają. Przy konkretnej szkodzie znaczenie ma sposób, w jaki woda dostała się na teren lub do budynku, oraz definicje zapisane w umowie i OWU.
Czy po powodzi mogę zacząć sprzątać przed oględzinami ubezpieczyciela?
Nie trzeba pozostawiać budynku w niezmienionym stanie tylko po to, aby czekać na oględziny, jeżeli konieczne są działania związane z bezpieczeństwem albo ograniczeniem dalszej szkody. Jeżeli można zrobić to bezpiecznie, przed sprzątaniem, demontażem lub osuszaniem zrób zdjęcia i nagrania, przygotuj listę uszkodzeń i zachowaj rachunki za wykonane prace oraz materiały.
Co może obejmować odszkodowanie po powodzi?
Zakres zależy od polisy i rzeczywistych uszkodzeń. Ochrona może dotyczyć budynku, stałych elementów i wyposażenia, a w zależności od umowy także innych ubezpieczonych rzeczy. Osobno sprawdź, jakie koszty związane z zabezpieczeniem, uprzątnięciem, oczyszczeniem lub osuszaniem przewiduje Twoja polisa.
Ile czasu ubezpieczyciel ma na wypłatę odszkodowania?
Co do zasady ubezpieczyciel ma 30 dni od otrzymania zawiadomienia o zdarzeniu na wypłatę świadczenia. Jeżeli w tym czasie nie można wyjaśnić okoliczności potrzebnych do ustalenia odpowiedzialności albo wysokości świadczenia, pozostała część powinna zostać wypłacona w ciągu 14 dni od dnia, w którym ich wyjaśnienie było możliwe przy zachowaniu należytej staranności. Część bezsporna powinna zostać wypłacona w podstawowym terminie. Podstawa: art. 817 Kodeksu cywilnego.
Ile mam czasu na zgłoszenie szkody po powodzi?
Termin sprawdź w OWU swojej polisy. Umowa lub OWU mogą określać sposób i czas zawiadomienia ubezpieczyciela, dlatego nie ma jednej liczby dni właściwej dla wszystkich polis. Gdy jest to możliwe i bezpieczne, szkodę najlepiej zgłosić bez zbędnej zwłoki.
GOTOWE ODWOŁANIE
Chcesz zakwestionować decyzję po powodzi?
Prześlij decyzję, kosztorys i dokumenty dotyczące szkody. Otrzymasz Gotowe Odwołanie przygotowane na podstawie materiałów Twojej sprawy.
Zamów Gotowe OdwołanieGotowy dokument do podpisania i samodzielnego wysłania do ubezpieczyciela.