
ZALANIE MIESZKANIA LUB DOMU
Odszkodowanie za zalanie mieszkania lub domu
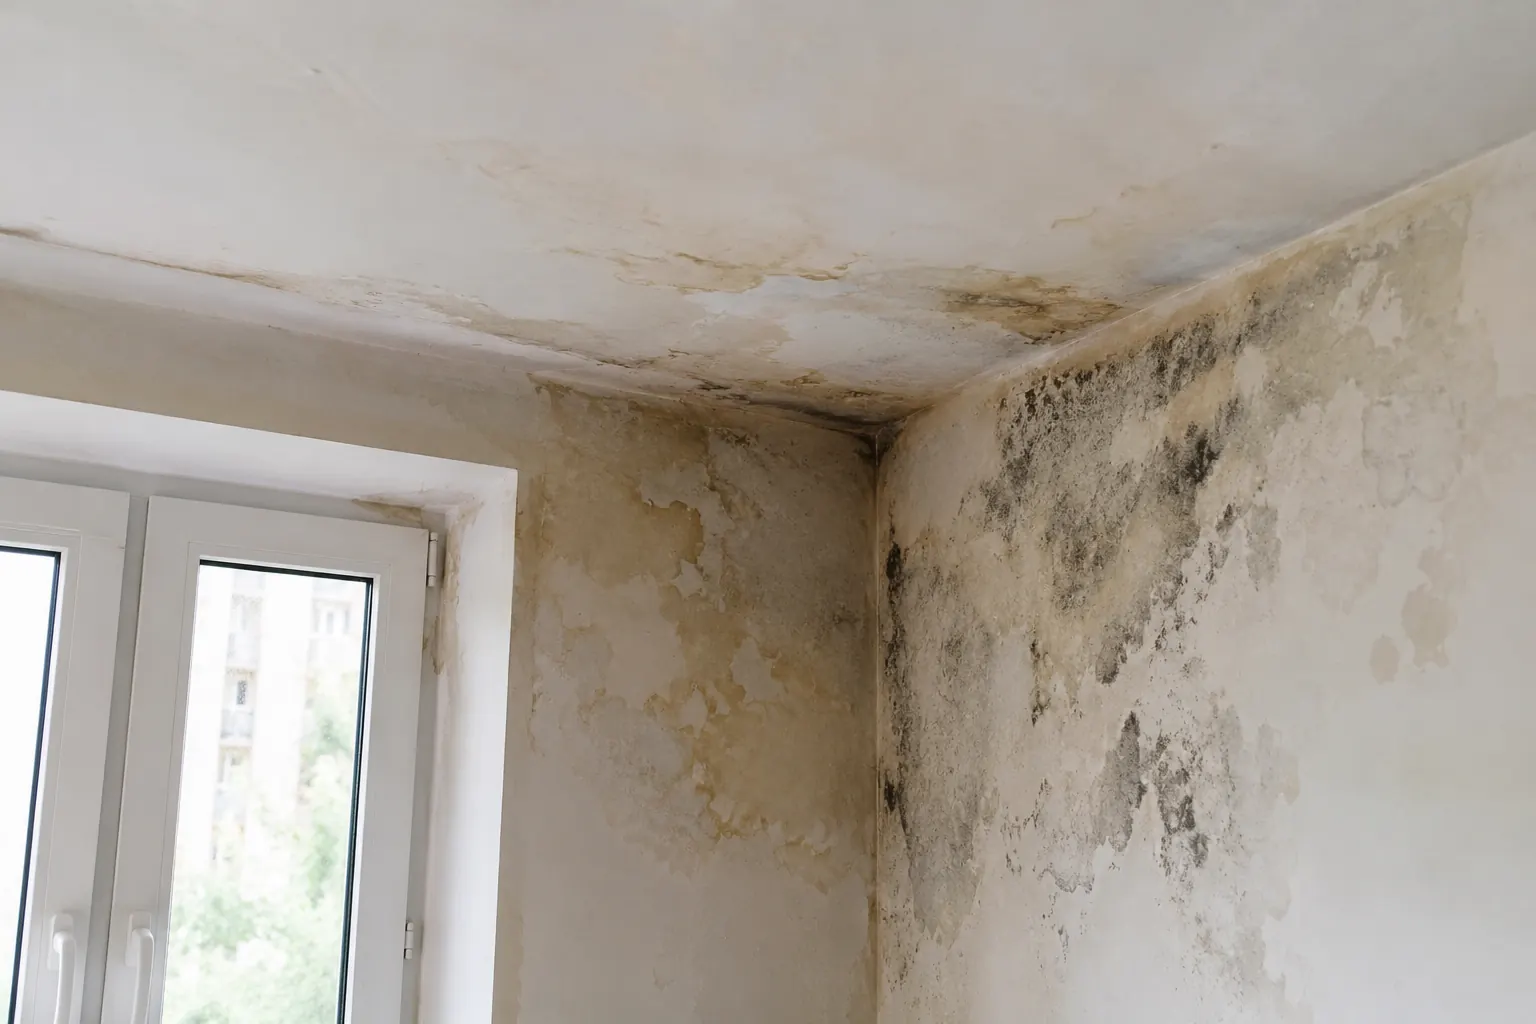
Decyzja i kosztorys powinny uwzględniać nie tylko widoczne ślady wody. Znaczenie mogą mieć również osuszanie, demontaż uszkodzonych warstw, odtworzenie wykończenia i szkody w wyposażeniu.
Analiza na podstawie decyzji, kosztorysu i dokumentów szkody.
ZAKRES SZKODY
Co może obejmować szkoda po zalaniu?
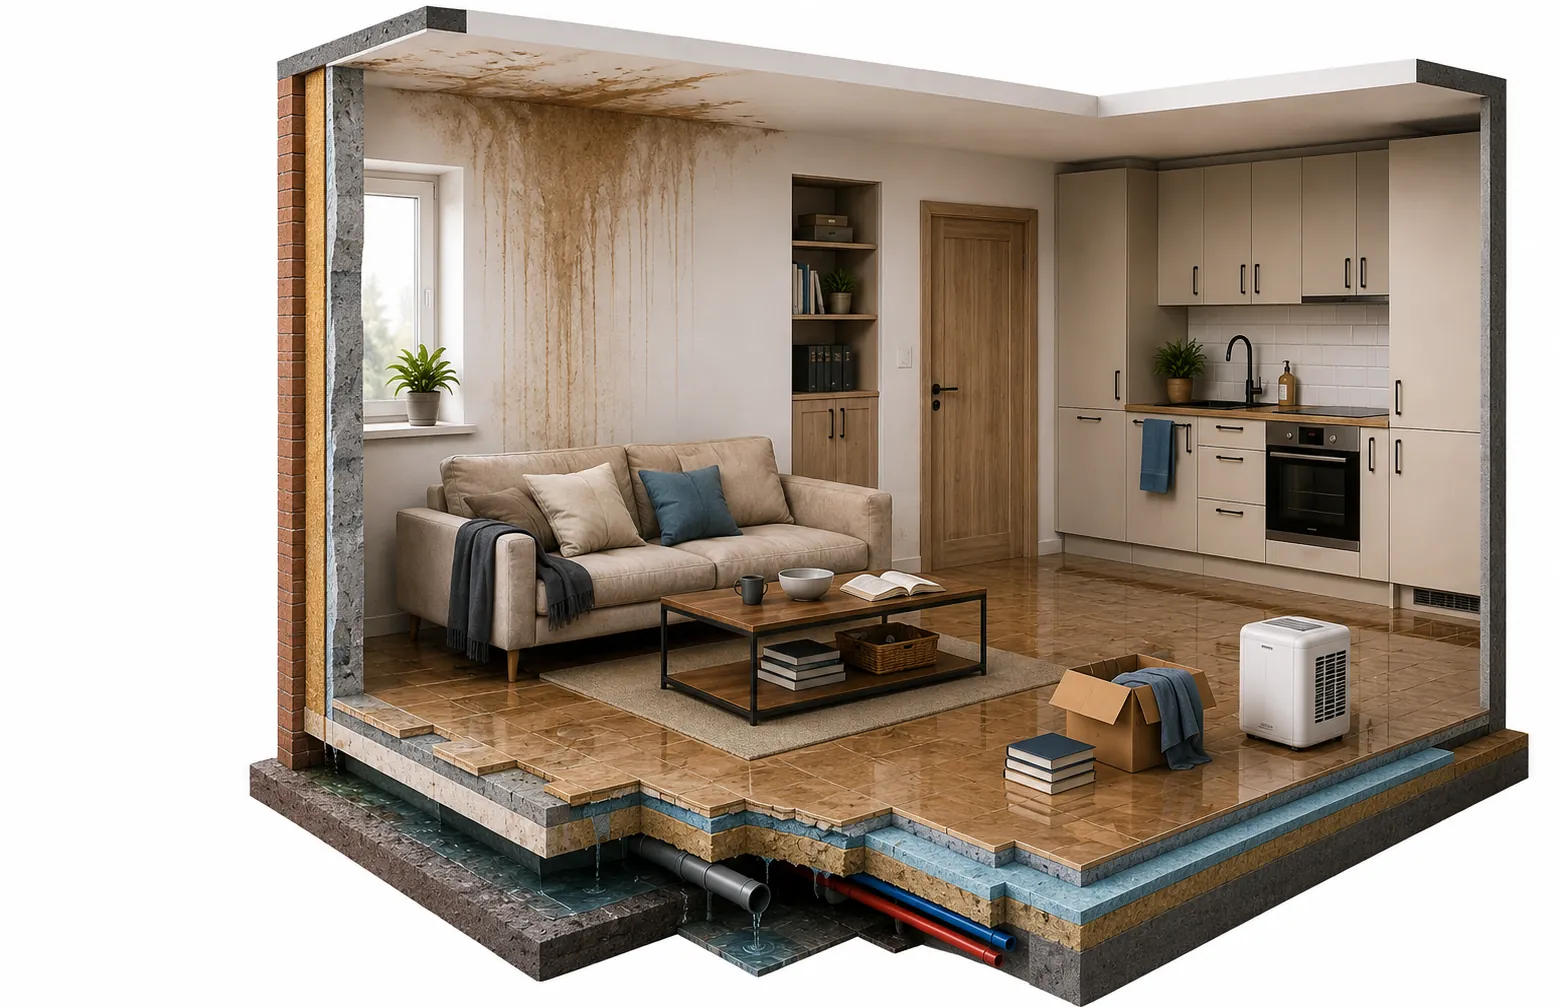
Jedno zalanie może objąć kilka części pomieszczenia naraz. Dlatego w decyzji i kosztorysie warto osobno sprawdzić budynek lub lokal, elementy zamontowane na stałe oraz rzeczy znajdujące się w środku.
-
Budynek lub lokal
Zawilgocenie może objąć tynki, gładzie, sufity i ściany. Sprawdzenia mogą wymagać również posadzki, warstwy podłogi, izolacje oraz fragmenty instalacji.
-
Stałe elementy
Do tej grupy mogą należeć podłogi i listwy, drzwi, zabudowa kuchenna, szafy wnękowe, okładziny, armatura oraz inne elementy zamontowane na stałe.
-
Wyposażenie i ruchomości
Woda może uszkodzić meble wolnostojące, AGD, elektronikę, tekstylia, książki, dokumenty i inne rzeczy znajdujące się w zalanej części nieruchomości.
To, co może zostać uwzględnione w odszkodowaniu, zależy od rzeczywistych uszkodzeń, przyczyny zalania oraz zakresu ochrony z polisy albo odpowiedzialności sprawcy.
ŹRÓDŁO WODY
Skąd doszło do zalania i dlaczego ma to znaczenie?
Podobne ślady mogą powstać po awarii instalacji, wycieku z urządzenia, zalaniu z innego lokalu albo uszkodzeniu części wspólnej. Woda może też przedostać się przez dach lub kanalizację. Ustalenie przyczyny wpływa na potrzebne dokumenty, zakres ochrony i dalszą ścieżkę dochodzenia odszkodowania.
-
Instalacja wodna lub grzewcza
Źródłem może być awaria instalacji wodnej lub grzewczej znajdującej się w lokalu.
-
Urządzenie korzystające z wody
Przyczyną może być wyciek z pralki, zmywarki, bojlera albo innego urządzenia korzystającego z wody.
-
Lokal wyżej lub część wspólna
Woda może przedostać się z lokalu położonego wyżej, pionu albo innej części wspólnej budynku.
-
Dach, opady lub kanalizacja
Do zalania może dojść również przez uszkodzony dach, przedostające się opady albo cofnięcie wody lub ścieków.
To, że woda przyszła z mieszkania wyżej, nie przesądza jeszcze o odpowiedzialności sąsiada. Najpierw trzeba ustalić przyczynę zdarzenia i podstawę odpowiedzialności.
PO ZDARZENIU
Co zrobić od razu po zalaniu?
Najpierw zadbaj o bezpieczeństwo i ogranicz dalsze szkody. Jednocześnie dokumentuj stan pomieszczeń i zachowuj potwierdzenia wydatków poniesionych na zabezpieczenie mienia.
-
Zlokalizuj i zatrzymaj źródło zalania, jeśli to bezpieczne
Ustal, skąd napływa woda. Jeśli możesz zrobić to bezpiecznie, odetnij jej dopływ albo skontaktuj się z administracją, zarządcą lub odpowiednią służbą.
-
Ogranicz dalsze uszkodzenia
Przenieś rzeczy z mokrej strefy, zabezpiecz wyposażenie i nie dopuść do dalszego rozchodzenia się wody.
-
Udokumentuj stan uszkodzeń
Zrób zdjęcia całych pomieszczeń, zbliżenia uszkodzeń oraz nagranie pokazujące zakres szkody, zanim rozpoczniesz sprzątanie lub demontaż.
-
Zgłoś szkodę i zachowaj dokumenty
Zgłoś szkodę ubezpieczycielowi i zachowaj rachunki, faktury oraz inne dokumenty dotyczące zabezpieczenia, odpompowania wody, osuszania, demontażu i pilnych działań.
DOKUMENTACJA ZALANIA
Jak udokumentować zalanie mieszkania lub domu?
Dokumentacja powinna pokazywać zarówno cały obszar szkody, jak i poszczególne uszkodzenia. Dzięki temu łatwiej porównać rzeczywisty stan po zdarzeniu z zakresem przyjętym w decyzji i kosztorysie.
Pokaż cały obszar szkody
- Szerokie zdjęcia każdego pomieszczenia
- Stan podłóg, ścian, sufitów i zabudowy
- Uszkodzone wyposażenie
- Zdjęcia wnętrza sprzed szkody, jeśli są dostępne
Pokaż szczegóły i przebieg
- Zbliżenia zacieków, odspojeń, pęknięć i deformacji
- Źródło wycieku, jeśli można je bezpiecznie pokazać
- Zdjęcia wykonywane podczas demontażu i osuszania
Zachowaj opisy i potwierdzenia
- Lista uszkodzonych elementów
- Protokół administracji, zarządcy albo służby technicznej, jeśli został sporządzony
- Rachunki i faktury
Nie każdy materiał będzie dostępny w każdej sprawie. Najważniejsze, aby dokumentacja pokazywała zakres szkody oraz to, co ujawniono podczas dalszych prac.
WILGOĆ POD POWIERZCHNIĄ
Dlaczego samo wyschnięcie ściany nie kończy szkody?
Powierzchnia może wyglądać na suchą, mimo że wilgoć nadal znajduje się w tynku, posadzce, warstwach podłogi, izolacji albo zabudowie. Dlatego zakres osuszania i demontażu powinien wynikać z rzeczywistego stanu materiałów.
Pomiar wilgotności
Pomaga sprawdzić, gdzie wilgoć nadal się utrzymuje i które miejsca wymagają dalszej kontroli.
Osuszanie
Koszty osuszania mogą obejmować wynajem osuszaczy, czas ich pracy, zużycie energii oraz kontrolne pomiary wilgotności. Ich uwzględnienie zależy od tego, czy działania były potrzebne i mieszczą się w zakresie ochrony.
Demontaż
Listwy, fragmenty podłogi, zabudowa lub warstwy wykończeniowe mogą wymagać demontażu, jeśli utrudniają wysuszenie albo zostały uszkodzone.
Kontrola przed odtworzeniem
Prace wykończeniowe nie powinny zasłaniać zawilgoconych warstw. Najpierw trzeba ustalić, czy podłoże jest gotowe do dalszych prac.
Nie każde zalanie wymaga rozbierania podłogi ani długiego osuszania. Problem pojawia się wtedy, gdy decyzja uwzględnia mniejszy zakres, niż wynika z dokumentacji i rzeczywistego stanu pomieszczeń.
ZAKRES PRAC
Co powinien uwzględniać kosztorys naprawy po zalaniu?
Kosztorys nie powinien ograniczać się do pomalowania widocznego zacieku. Powinien obejmować uzasadnione prace potrzebne do usunięcia skutków zalania, wysuszenia zawilgoconych warstw i odtworzenia uszkodzonych elementów.
Zabezpieczenie i przygotowanie
- Zabezpieczenie pomieszczeń i strefy prac
- Przeniesienie wyposażenia
- Ochrona elementów, które nie zostały uszkodzone
Usunięcie wody i osuszanie
- Odpompowanie lub usunięcie wody
- Osuszanie
- Kontrolne pomiary wilgotności
- Energia zużyta przez osuszacze, jeżeli koszt został udokumentowany i mieści się w zakresie ochrony
Demontaż
- Listwy, podłogi, okładziny, tynki i zabudowa
- Elementy, których nie można wysuszyć lub naprawić bez demontażu
Odtworzenie
- Przygotowanie podłoża
- Tynkowanie, szpachlowanie i malowanie
- Odtworzenie podłóg
- Ponowny montaż zdemontowanych elementów
- Materiały i robocizna
Wyposażenie i prace końcowe
- Naprawa albo wymiana uszkodzonych ruchomości
- Transport
- Uprzątnięcie
- Utylizacja, jeżeli jest uzasadniona
Nie każda pozycja wystąpi w każdej sprawie. Kosztorys powinien jednak odpowiadać temu, co rzeczywiście trzeba zabezpieczyć, usunąć, wysuszyć, odtworzyć albo zastąpić.
DECYZJA UBEZPIECZYCIELA
Co sprawdzić w decyzji i kosztorysie po zalaniu?
Porównaj przyjętą przyczynę, zakres uznanych uszkodzeń i sposób wyliczenia kwoty ze zdjęciami, protokołami oraz dokumentami dotyczącymi naprawy.
Najpierw przeczytaj decyzję
- Przyczyna i odpowiedzialność
- Sprawdź, jaka przyczyna szkody została przyjęta, czy odpowiedzialność uznano w całości i jakie elementy wyłączono.
- Limity i potrącenia
- Zobacz, czy zastosowano limit, potrącenie albo inne ograniczenie oraz czy wyjaśniono jego podstawę.
- Odniesienie do dokumentów
- Upewnij się, że uzasadnienie odnosi się do zdjęć, protokołów i pozostałych materiałów przekazanych w sprawie.
Potem sprawdź kosztorys
- Pomieszczenia i powierzchnie
- Sprawdź, jakie pomieszczenia, powierzchnie oraz elementy wyposażenia uwzględniono.
- Osuszanie, demontaż i montaż
- Zobacz, czy ujęto osuszanie, potrzebny demontaż oraz ponowny montaż elementów.
- Ilości, stawki i ceny
- Porównaj przyjęte ilości, stawki i ceny z zakresem prac wynikającym z dokumentacji.
- Zużycie techniczne i kwota końcowa
- Sprawdź, czy zastosowano zużycie techniczne oraz czy z kosztorysu da się prześledzić, z czego wynika końcowa kwota.
PUNKT KONTROLNY
Jeżeli decyzja pomija część szkody, nie wyjaśnia potrącenia albo nie pozwala prześledzić, skąd wzięła się końcowa kwota, warto sprawdzić te rozbieżności przed zaakceptowaniem rozliczenia.
PRZYGOTOWANIE ODWOŁANIA
Jakie dokumenty przygotować przed napisaniem odwołania?
Nie każdy dokument trzeba ponownie wysyłać ubezpieczycielowi. Część materiałów służy do sprawdzenia decyzji i przygotowania argumentów, a część warto dołączyć jako dowody konkretnej rozbieżności.
-
PRZEANALIZUJ
Najpierw przeanalizuj dokumenty ubezpieczyciela
- Decyzję ubezpieczyciela
- Kosztorys ubezpieczyciela
- Protokół oględzin
- Korespondencję z ubezpieczycielem
- Wyjaśnienia dotyczące potrąceń albo odmowy
Te dokumenty są podstawą do ustalenia, z czym dokładnie się nie zgadzasz. Zwykle nie trzeba przesyłać ich ubezpieczycielowi ponownie, ponieważ znajdują się już w aktach szkody.
-
DOŁĄCZ JAKO DOWÓD
Dołącz dowody zakresu i przyczyny szkody
- Zdjęcia i nagrania
- Protokół zalania
- Dokument wskazujący przyczynę, jeżeli został sporządzony
- Korespondencję z administracją, zarządcą albo sprawcą
Wybierz materiały, które pokazują uszkodzenia albo wyjaśniają, skąd doszło do zalania. Nie trzeba ponownie dołączać dowodów, które zostały już prawidłowo przekazane i uwzględnione w sprawie.
-
POTWIERDŹ KOSZTY
Dołącz dowody prac i kosztów
- Kosztorys wykonawcy
- Oferty wykonawców
- Faktury i rachunki
- Dokumentację osuszania
- Wyniki pomiarów wilgotności
- Wykaz uszkodzonego wyposażenia
Te materiały mogą potwierdzać pominięte prace, rzeczywisty zakres naprawy albo koszty wyższe niż przyjęte w kosztorysie ubezpieczyciela.
-
SPRAWDŹ WARUNKOWO
Sprawdź polisę i OWU tylko wtedy, gdy mają znaczenie
- Polisę
- Odpowiednie postanowienia OWU, jeżeli spór dotyczy zakresu ochrony
- Dokumenty dotyczące wartości albo wcześniejszego remontu, jeżeli odnoszą się do kwestionowanej pozycji
Polisy i OWU zwykle nie trzeba ponownie przesyłać ubezpieczycielowi. Służą przede wszystkim do sprawdzenia, czy zastosowany limit, wyłączenie albo potrącenie wynika z warunków umowy.
Do odwołania dołącz materiały, które wspierają konkretny zarzut wobec decyzji albo kosztorysu. Większa liczba załączników nie zastąpi jasnego wyjaśnienia, czego ubezpieczyciel nie uwzględnił lub nie uzasadnił.
TREŚĆ ODWOŁANIA
Co powinno znaleźć się w odwołaniu po zalaniu?
Po zebraniu decyzji, kosztorysu i materiałów dotyczących szkody trzeba połączyć je w jasne stanowisko. Odwołanie powinno wskazywać, co kwestionujesz, dlaczego oczekujesz zmiany oraz czego domagasz się po ponownym rozpatrzeniu sprawy.
Co kwestionujesz
Wskaż dokładnie, z którym elementem decyzji albo kosztorysu się nie zgadzasz. Może to być pominięta praca, nieprawidłowa powierzchnia, niewyjaśnione potrącenie, przyjęta przyczyna szkody albo odmowa uwzględnienia części uszkodzeń.
Dlaczego decyzja wymaga zmiany
Wyjaśnij rozbieżność i powiąż ją z konkretnymi materiałami. Zamiast ogólnego stwierdzenia, że wypłata jest zbyt niska, odwołaj się do zdjęć, pomiarów, kosztorysu wykonawcy, faktur, protokołu albo innych dokumentów dotyczących kwestionowanego punktu.
Czego oczekujesz
Napisz jasno, jakiej zmiany żądasz. Może to być ponowne przeliczenie konkretnej pozycji, uwzględnienie pominiętych prac, wyjaśnienie potrącenia, zmiana stanowiska w sprawie odpowiedzialności albo ponowne rozpatrzenie zakresu szkody.
Odwołanie nie powinno być jedynie informacją, że nie zgadzasz się z decyzją. Powinno łączyć konkretną rozbieżność, jej uzasadnienie, dowody oraz jasno sformułowane oczekiwanie wobec ubezpieczyciela.
GOTOWE ODWOŁANIE
Nie chcesz samodzielnie układać argumentacji?
Prześlij decyzję, kosztorys i przygotowane dokumenty. OdwołAI opracuje odwołanie odnoszące się do wskazanych rozbieżności i materiałów Twojej sprawy.
NAJCZĘSTSZE PYTANIA
Najczęstsze pytania o odszkodowanie za zalanie
Sprawdź, z jakiej polisy można zgłosić szkodę, jak udokumentować zalanie i co zrobić, gdy decyzja albo kosztorys nie obejmują pełnego zakresu naprawy.
Czy ubezpieczenie obejmuje każde zalanie mieszkania lub domu?
Nie. Zakres ochrony zależy od przyczyny zalania, tego, co obejmuje polisa, wybranego wariantu i zapisów OWU. Inne zasady mogą dotyczyć budynku, stałych elementów, wyposażenia, kosztów osuszania, poszukiwania przyczyny awarii i usług assistance.
Z czyjej polisy można zgłosić zalanie przez sąsiada?
Zależy od okoliczności. Szkodę można zgłosić z własnego ubezpieczenia mienia albo z OC osoby odpowiedzialnej. Sam fakt, że woda dostała się z lokalu wyżej, nie oznacza jeszcze, że odpowiada sąsiad. Najpierw trzeba ustalić przyczynę zalania i podstawę odpowiedzialności.
Czy trzeba czekać na oględziny przed osuszaniem lub demontażem?
Nie trzeba odkładać działań potrzebnych do ograniczenia szkody. Przed osuszaniem, demontażem lub wyrzuceniem uszkodzonych rzeczy zrób jednak zdjęcia i nagrania, spisz uszkodzenia oraz zachowaj rachunki. Zdemontowane elementy pozostaw do oględzin, jeżeli jest to możliwe.
Czy koszt osuszania może być uwzględniony w odszkodowaniu?
Może, jeżeli osuszanie było potrzebne po zalaniu i mieści się w zakresie ochrony. Zachowaj faktury, rachunki, protokoły, wyniki pomiarów wilgotności oraz informacje o czasie pracy urządzeń. W niektórych polisach pomoc przy odpompowaniu wody lub osuszaniu może też wynikać z assistance.
Jak udokumentować zalany sufit, ściany lub podłogę?
Zrób szerokie zdjęcia całego pomieszczenia i osobne zbliżenia każdego uszkodzenia. Pokaż zacieki, odspojenia, pęknięcia, deformacje podłogi oraz elementy znajdujące się poniżej źródła wody. Dokumentację uzupełniaj podczas demontażu i osuszania, ponieważ część szkód staje się widoczna dopiero po zdjęciu warstw wykończeniowych.
Czy odszkodowanie może obejmować zalaną piwnicę i znajdujące się w niej rzeczy?
Może, jeżeli piwnica oraz przechowywane w niej mienie są objęte ochroną, a szkoda została udokumentowana. Znaczenie mają warunki polisy, suma ubezpieczenia i rzeczywisty zakres uszkodzeń. Zrób zdjęcia pomieszczenia i sporządź listę zniszczonych rzeczy.
Co zrobić, gdy odszkodowanie za zalanie jest za niskie?
Porównaj decyzję i kosztorys ze zdjęciami, pomiarami, dokumentacją osuszania i zakresem potrzebnych prac. Sprawdź, czy uwzględniono wszystkie uszkodzone powierzchnie, demontaż, ponowny montaż, wyposażenie oraz uzasadnienie potrąceń. W odwołaniu wskaż konkretne rozbieżności i dokumenty, które je potwierdzają. Sama informacja, że wypłata jest zbyt niska, nie wystarczy.
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania?
Co do zasady ubezpieczyciel powinien wypłacić odszkodowanie w ciągu 30 dni od otrzymania zgłoszenia szkody. Jeżeli w tym czasie nie da się ustalić odpowiedzialności albo wysokości świadczenia, wypłata powinna nastąpić w ciągu 14 dni od dnia, w którym było to możliwe przy zachowaniu należytej staranności. Bezsporna część powinna zostać wypłacona w terminie 30 dni.
GOTOWE ODWOŁANIE
Chcesz zakwestionować decyzję po zalaniu?
Prześlij decyzję, kosztorys i materiały dotyczące szkody. OdwołAI przygotuje Gotowe Odwołanie odnoszące się do zakresu szkody, kosztów naprawy i uzasadnienia ubezpieczyciela.
Zamów Gotowe OdwołanieDokument przygotowany na podstawie materiałów Twojej sprawy.