Kwota w decyzji ubezpieczyciela to suma wielu osobnych składników, nie jedna, z góry ustalona liczba. Żeby ocenić, czy wypłata jest prawidłowa, warto wiedzieć, które elementy kosztorysu lub decyzji faktycznie mogą wpłynąć na jej wysokość.
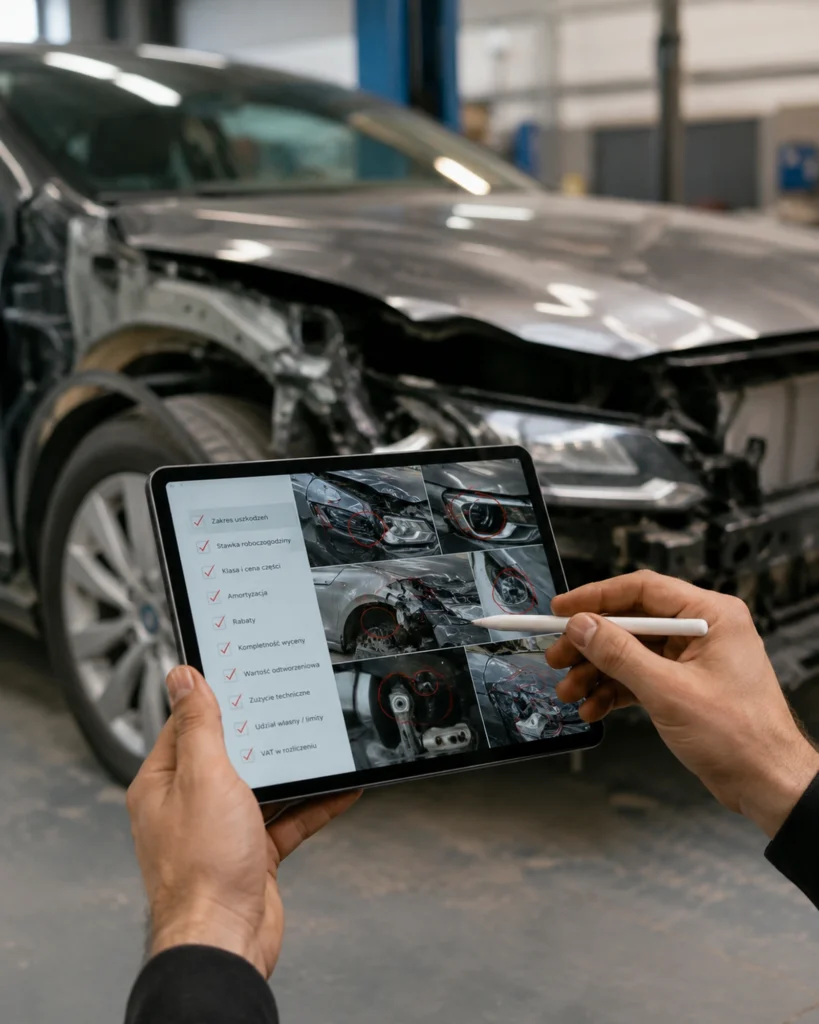
Poniżej znajdziesz 10 takich elementów: pięć dotyczy głównie naprawy pojazdu, cztery szkody w mieniu, jeden pojawia się w obu przypadkach. Sama obecność danego elementu w Twojej sprawie nie oznacza jeszcze błędu: to punkty, które warto sprawdzić, nie gotowa lista pomyłek.
Najpierw sprawdź, z czego wynika kwota
Zanim przejdziesz do konkretnych elementów, warto ustalić, jaki rodzaj szkody Cię dotyczy: naprawa pojazdu i szkoda w mieniu rządzą się różnymi zasadami wyceny, a niektóre z poniższych elementów mają zastosowanie tylko do jednego z tych przypadków.
Elementy kosztorysu naprawy pojazdu z OC sprawcy
Poniższe pięć elementów dotyczy szkody likwidowanej z obowiązkowego OC posiadacza pojazdu sprawcy. Przy własnym ubezpieczeniu autocasco zasady mogą się różnić, zależnie od warunków konkretnej polisy.
1. Zakres uwzględnionych uszkodzeń
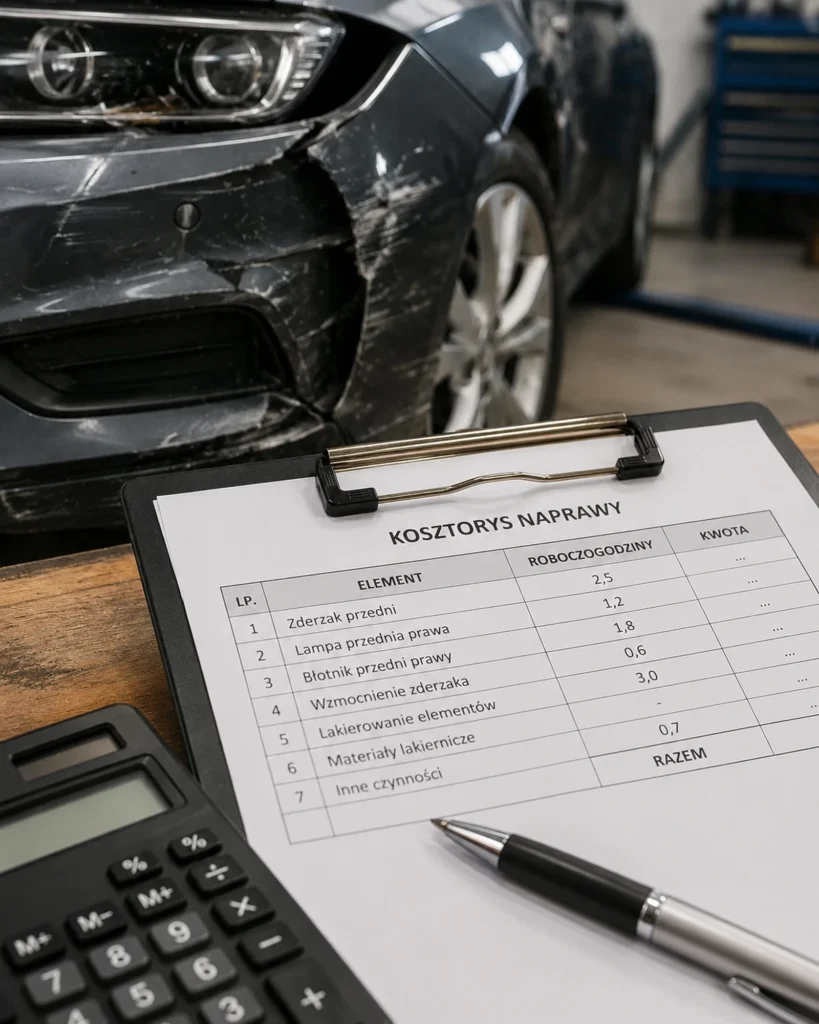
Pierwszy krok to sprawdzenie, czy kosztorys w ogóle obejmuje wszystkie zgłoszone uszkodzenia. Zdarza się, że dodatkowe uszkodzenia ujawniają się dopiero po demontażu elementu i nie trafiają automatycznie do pierwotnej kalkulacji. Warto zestawić kosztorys ze zdjęciami i opisem szkody, żeby sprawdzić, czy nic nie zostało pominięte.
2. Stawka roboczogodziny
Kosztorys wskazuje osobne stawki dla prac blacharskich, lakierniczych i mechanicznych. Zgodnie z Rekomendacją 15.3 Komisji Nadzoru Finansowego stawka powinna wynikać z cen warsztatów działających na właściwym rynku lokalnym i zdolnych wykonać naprawę przywracającą pojazd do stanu sprzed szkody. Jeśli przyjęta stawka wyraźnie odbiega od tego, co oferują warsztaty w Twojej okolicy, warto to zaznaczyć.
3. Klasa i cena przyjętych części
W kalkulacji mogą pojawić się oznaczenia klas części: O, Q i P. Ubezpieczyciel powinien poinformować, jakiej jakości części uwzględnił przy ustalaniu świadczenia. Część O to nowa część oryginalna pochodząca bezpośrednio od producenta pojazdu. Część Q to nowa część tej samej jakości co część pochodząca bezpośrednio od producenta pojazdu, produkowana zgodnie z jego specyfikacjami. Część P to nowa część nieoryginalna o porównywalnej jakości, spełniająca kryteria określone przez KNF.
Wybór między nimi zależy od okoliczności konkretnej sprawy. Jeżeli ubezpieczyciel uwzględni część niższej jakości niż część zakwalifikowana do wymiany, zgodnie z Rekomendacją 18.5 powinien przedstawić zindywidualizowane uzasadnienie tej decyzji.
4. Amortyzacja części
Zgodnie z Rekomendacją 17.2 KNF zakład ubezpieczeń co do zasady nie powinien stosować amortyzacji przy wymianie części kwalifikujących się do wymiany. Wyjątkiem jest sytuacja, w której naprawa z użyciem nowych części rzeczywiście podniosła wartość pojazdu względem stanu sprzed szkody: wtedy świadczenie może zostać obniżone, ale to ubezpieczyciel musi to wykazać, zgodnie z Rekomendacją 17.4 KNF i uchwałą Sądu Najwyższego z 12 kwietnia 2012 roku, III CZP 80/11.
5. Rabaty na części i materiały lakiernicze
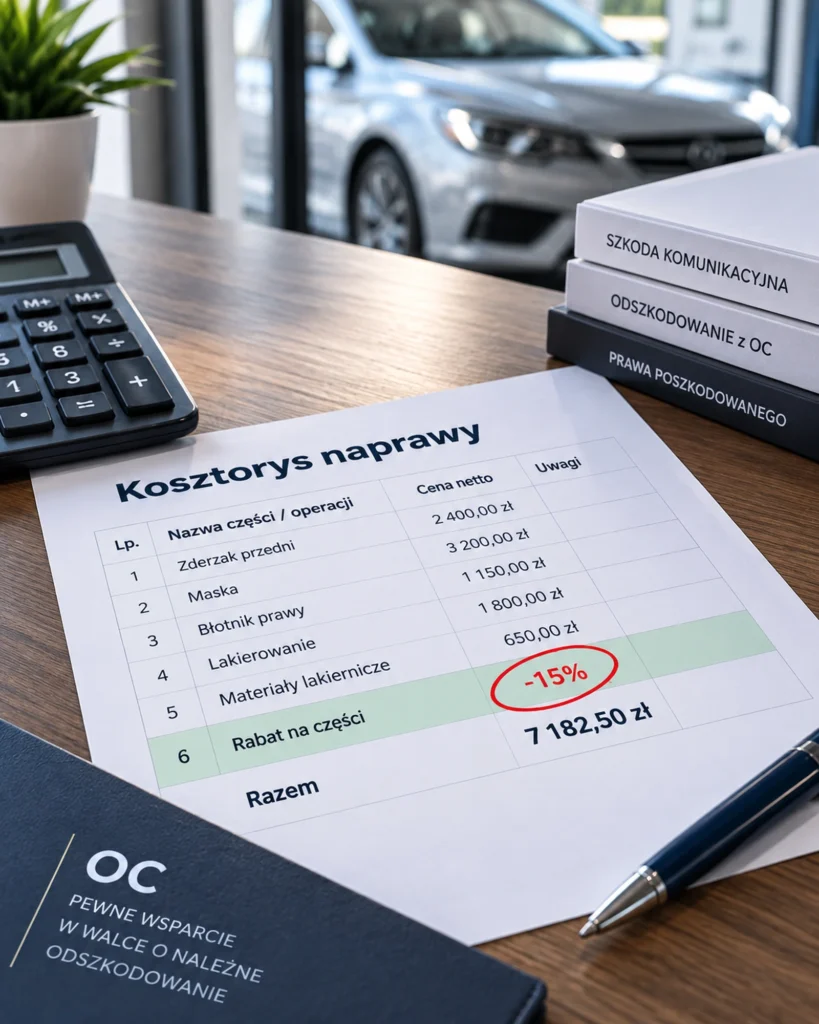
Czasem w kosztorysie pojawia się rabat wynikający ze współpracy ubezpieczyciela z konkretnymi warsztatami lub dostawcami. Zgodnie z uchwałą Sądu Najwyższego z 24 września 2025 roku, III CZP 32/24, taki rabat można uwzględnić tylko wtedy, gdy skorzystanie z niego nie sprzeciwia się Twojemu uzasadnionemu interesowi.
Znaczenie mogą mieć między innymi lokalizacja warsztatu, zaufanie do jakości usług, poziom obsługi, dotychczasowy sposób serwisowania pojazdu oraz szybkość naprawy.
Elementy wyceny szkody w mieniu
6. Kompletność wyceny prac i materiałów
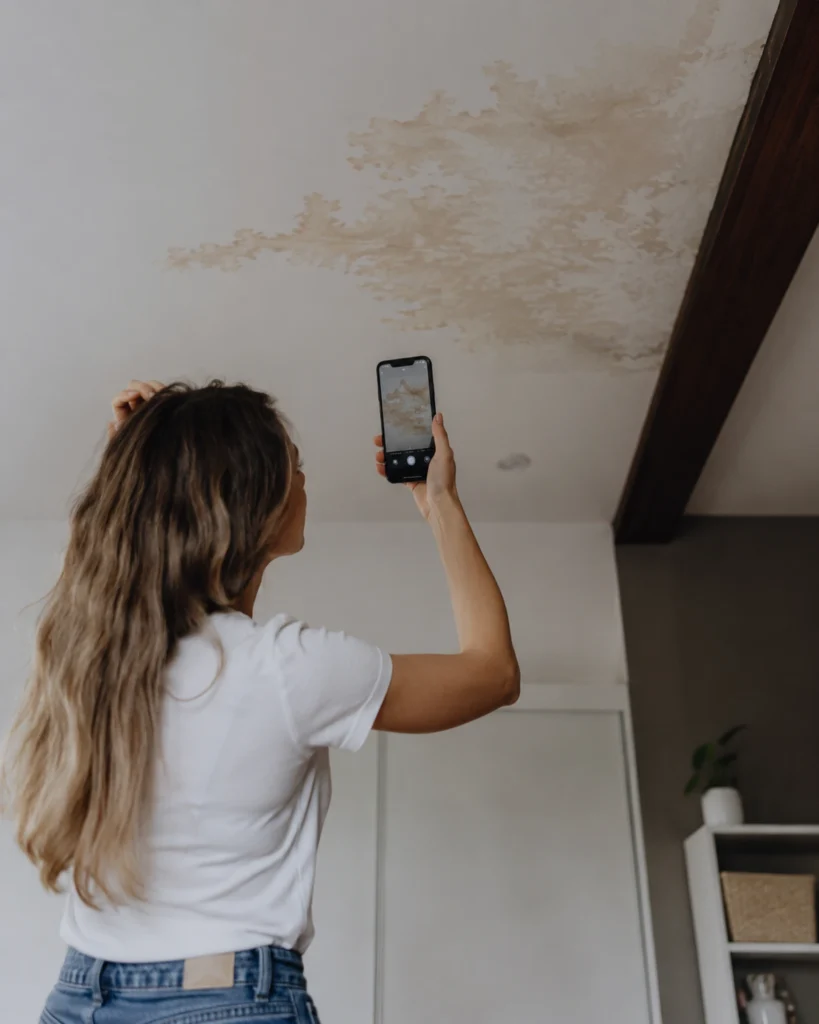
W kosztorysie szkody majątkowej, na przykład po zalaniu czy pożarze, warto sprawdzić, czy uwzględniono cały zakres potrzebnych prac: nie tylko widoczne ślady, ale też demontaż uszkodzonych warstw, osuszanie, przygotowanie podłoża i ponowny montaż elementów. Zdarza się, że kosztorys kończy się na najbardziej widocznym śladzie szkody, pomijając prace konieczne do faktycznego przywrócenia stanu sprzed zdarzenia.
7. Wartość odtworzeniowa a wartość rzeczywista
Sposób wyceny uszkodzonego mienia zależy od wariantu ubezpieczenia wskazanego w polisie. Przy szkodzie częściowej wartość odtworzeniowa to koszt naprawy lub zakupu zniszczonego mienia, wartość rzeczywista to ten sam koszt pomniejszony o stopień zużycia technicznego. Wybór wariantu wynika z zawartej umowy, dlatego warto sprawdzić, który z nich faktycznie obowiązuje w Twojej polisie.
8. Zużycie techniczne
Przy rozliczeniu według wartości rzeczywistej warto sprawdzić, jaki stopień zużycia przyjęto, według jakiej zasady został ustalony i czy sposób jego zastosowania odpowiada warunkom konkretnej umowy i OWU.
9. Udział własny i limity z OWU
Niektóre polisy przewidują udział własny w szkodzie albo limity i podlimity dla poszczególnych rodzajów mienia czy zdarzeń. Jeśli w rozliczeniu pojawia się takie potrącenie, warto sprawdzić, czy rzeczywiście wynika z warunków Twojej umowy, a nie z ogólnej praktyki, która niekoniecznie ma zastosowanie w Twojej sprawie.
Element wspólny: VAT w rozliczeniu
10. VAT w rozliczeniu
Przy szkodzie z OC komunikacyjnego kalkulacja powinna uwzględniać VAT, z wyjątkiem zakresu, w jakim uprawniony ma prawo do jego odliczenia.
Przy własnym ubezpieczeniu majątkowym nie przenosi się tej reguły automatycznie: sposób rozliczenia VAT trzeba ocenić według konkretnej umowy i sytuacji podatkowej.
Co zrobić, jeśli znajdziesz rozbieżność?
Sama obecność jednego z powyższych elementów w kosztorysie nie oznacza jeszcze błędu: każdy z nich może mieć uzasadnienie w konkretnych okolicznościach Twojej sprawy. Jeżeli po porównaniu kosztorysu z dokumentami widzisz konkretną rozbieżność, dalszy krok zależy od tego, czego dotyczy.
Przy kosztorysie naprawy pojazdu szerzej piszemy o tym w artykule o kosztorysie ubezpieczyciela, a konkretny przykład dla szkód komunikacyjnych znajdziesz w tekście o zaniżonym kosztorysie naprawy auta. Szerszy kontekst całej sprawy, nie tylko kosztorysu, opisujemy w artykule o zaniżonym odszkodowaniu.
Jeśli masz już decyzję i kosztorys, ale nie wiesz, które elementy warto sprawdzić dokładniej, możemy przeanalizować Twoje dokumenty i wskazać, na co zwrócić uwagę.
Źródła
- Komisja Nadzoru Finansowego, Rekomendacje dotyczące likwidacji szkód z ubezpieczeń komunikacyjnych, lipiec 2022 (Rekomendacje 15.3, 15.4, 17.2, 17.4, 18.5 oraz klasyfikacja części O/Q/P)
- Sąd Najwyższy, uchwała z 12 kwietnia 2012 r., III CZP 80/11
- Sąd Najwyższy, uchwała z 24 września 2025 r., III CZP 32/24
- Rzecznik Finansowy, Ubezpieczenia mieszkaniowe, 2026