Masz decyzję ubezpieczyciela i podejrzewasz, że wypłata jest za niska? Zanim zdecydujesz o kolejnym kroku, warto ułożyć dokumenty obok siebie i sprawdzić, gdzie się rozjeżdżają. Ten artykuł pokazuje, które dokumenty warto porównać, na co zwrócić uwagę w każdym z nich i jak rozpoznać konkretną rozbieżność, zanim napiszesz cokolwiek do ubezpieczyciela.
Od czego zacząć, gdy wypłata wydaje się za niska?
Samo poczucie, że kwota jest za niska, jeszcze niczego nie przesądza. Warto najpierw ustalić, z czym dokładnie porównujesz wypłatę: z realnym kosztem naprawy, z wcześniejszą wyceną, czy z tym, czego się spodziewałeś.
Szerzej o tym, co może obniżać wypłatę i czym różni się zaniżenie od odmowy piszemy w osobnym artykule. Ten tekst skupia się na węższym pytaniu: jakie dokumenty położyć obok siebie i co w nich porównać, zanim zdecydujesz o dalszym działaniu.
Decyzja ubezpieczyciela: co w niej sprawdzić?
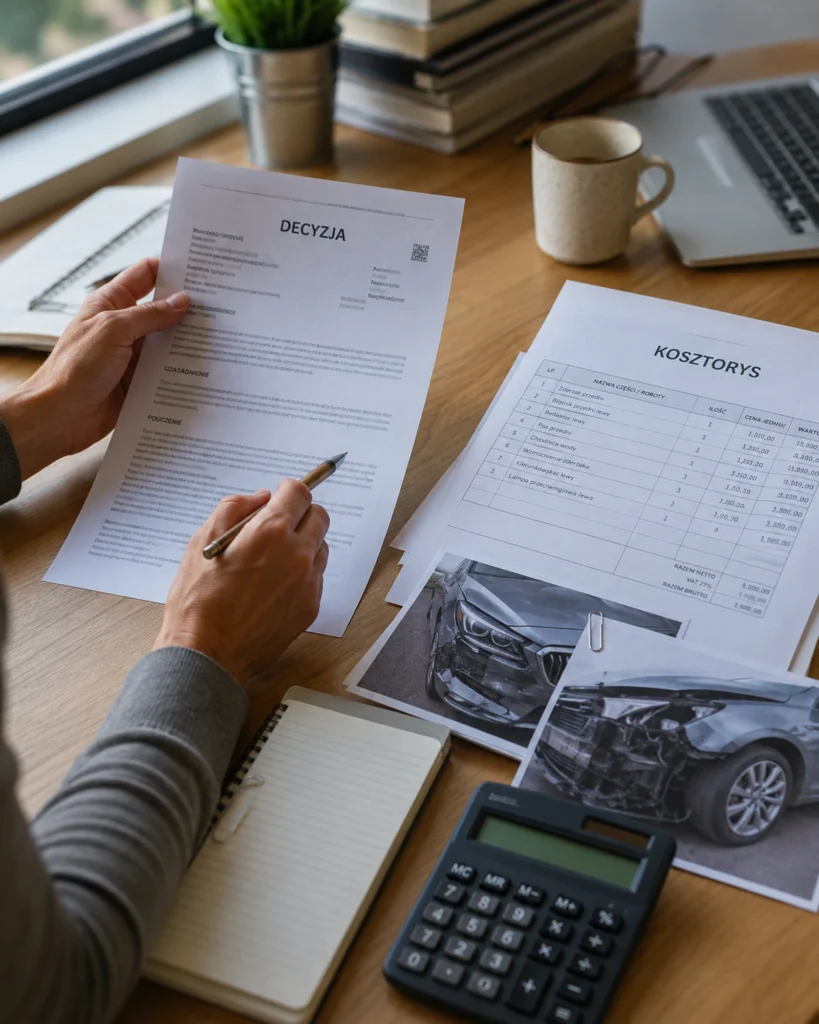
Decyzja to punkt wyjścia porównania. Warto sprawdzić w niej: jaki zakres odpowiedzialności ubezpieczyciel uznał, jak uzasadnił wysokość świadczenia, jakie okoliczności przyjął za podstawę wyliczenia oraz czy powołał się na wyłączenia lub ograniczenia odpowiedzialności, i jeśli tak, na jakiej podstawie.
Nie każda decyzja zawiera te same elementy. Decyzja odmowna zwykle skupia się na uzasadnieniu odmowy, decyzja z częściową wypłatą powinna tłumaczyć, dlaczego uznano akurat taki zakres i taką kwotę. Jeśli uzasadnienie jest ogólnikowe i nie odnosi się do konkretnych dokumentów Twojej sprawy, to sam w sobie wart odnotowania sygnał.
W przypadku szkód komunikacyjnych KNF wskazuje, że przy ustalaniu świadczenia z OC posiadaczy pojazdów ubezpieczyciel powinien przekazać pełną i zrozumiałą informację o sposobie ustalenia jego wysokości. Przy rozliczeniu kosztorysowym powinien również przekazać kalkulację, na podstawie której ustalił świadczenie. Jeśli tej informacji brakuje, możesz o nią poprosić.
Kosztorys: które elementy porównać?
Jeśli do sprawy dołączono kosztorys, warto porównać zakres uwzględnionych prac, przyjęte części i materiały, stawkę roboczogodziny oraz ewentualne potrącenia czy rabaty. To osobny, dość techniczny temat: szerzej piszemy o nim w artykule o kosztorysie ubezpieczyciela, a przy szkodach komunikacyjnych konkretny przykład znajdziesz w tekście o zaniżonym kosztorysie naprawy auta.
Na tym etapie wystarczy jedno pytanie: czy kosztorys realnie odpowiada temu, co widać na zdjęciach i w opisie szkody, czy tylko wygląda przekonująco na papierze.
Zdjęcia i dokumentacja szkody
Zdjęcia szkody warto zestawić z tym, co ubezpieczyciel uwzględnił w decyzji i kosztorysie. Czasem widać na nich uszkodzenie, które w wycenie w ogóle się nie pojawiło, albo zakres wyraźnie większy niż ten, który przyjęto do wyliczeń.
Samo zdjęcie nie dowodzi jeszcze wysokości roszczenia: pokazuje zakres, nie wartość. Do oceny kwoty potrzebne są dokumenty, które tę wartość faktycznie wskazują: kosztorys, wycena, faktura.
Faktury, rachunki i wyceny
Warto rozróżnić dwa rodzaje dokumentów. Faktury i rachunki potwierdzają koszty, które już faktycznie poniosłeś, na przykład za wykonaną naprawę. Wyceny i kosztorysy pomagają określić koszt jeszcze przed naprawą, kiedy nie masz jeszcze faktury.
Jeśli naprawa czy remont nie zostały jeszcze wykonane, brak faktury nie przekreśla możliwości porównania dokumentów. W takiej sytuacji punktem odniesienia może być wycena lub kosztorys. Faktura jest jednym z możliwych dokumentów, zależnie od etapu sprawy.
Kiedy sprawdzić polisę i OWU?
Polisa i ogólne warunki ubezpieczenia mają szczególne znaczenie, gdy korzystasz z własnego ubezpieczenia, na przykład autocasco albo ubezpieczenia mieszkania czy domu. To właśnie w OWU znajdziesz zakres ochrony, wyłączenia i sposób wyliczania świadczenia przyjęty przez Twojego ubezpieczyciela.
Jeśli dochodzisz roszczenia z obowiązkowego OC komunikacyjnego sprawcy, analiza OWU jego polisy zwykle nie jest punktem wyjścia. Inaczej wygląda sytuacja przy własnym ubezpieczeniu, takim jak AC czy polisa mieszkaniowa, gdzie zakres ochrony wynika także z warunków zawartej umowy.
Korespondencja z ubezpieczycielem też ma znaczenie
Wcześniejsze pisma, maile i odpowiedzi na ewentualną reklamację też są częścią materiału porównawczego. Pokazują, jak zmieniało się stanowisko ubezpieczyciela, jakie wyjaśnienia już otrzymałeś i czy odniósł się do konkretnych zarzutów, czy tylko powtórzył wcześniejsze stanowisko.
Jeśli coś zostało wcześniej wyjaśnione mailowo, warto to zestawić z ostateczną decyzją. Czasem widać wtedy, że część argumentów po prostu nie trafiła do finalnego uzasadnienia.
Co porównać, żeby zobaczyć całość
Poszczególne dokumenty mają sens dopiero razem. Warto zestawić: to, co zgłosiłeś na początku, to, co faktycznie wynika z dokumentów szkody, to, co ubezpieczyciel uznał w decyzji, to, co wycenił w kosztorysie, oraz to, czego w ogóle nie uwzględnił.
Rozbieżność może dotyczyć jednego albo kilku elementów tego zestawienia. Najważniejsze jest ustalenie, gdzie dokładnie dokumenty przestają się ze sobą zgadzać.
Co zrobić po znalezieniu rozbieżności
Gdy już wiesz, gdzie dokładnie leży rozbieżność, łatwiej zdecydować o kolejnym kroku. Czasem wystarczy dokładniej sprawdzić samą decyzję, czasem sensowne jest samodzielne przygotowanie odwołania, a czasem potrzebna jest pomoc w uporządkowaniu dokumentów i wskazaniu, co konkretnie warto zakwestionować.
Jeśli masz dokumenty, ale nie masz pewności, co z nich wynika, możemy przeanalizować Twoją decyzję i dokumenty i wskazać, które elementy warto sprawdzić dokładniej.