
Pokrycie dachowe
Wiatr może zerwać, przesunąć albo poderwać część dachówek, blachy lub innego pokrycia.
ZERWANY DACH
Silny wiatr może zerwać część pokrycia, poderwać jego elementy albo odsłonić warstwy znajdujące się pod dachem. Sprawdź, co zabezpieczyć, co udokumentować i jak później ocenić kosztorys oraz decyzję ubezpieczyciela.
Analiza na podstawie dokumentów Twojej sprawy.
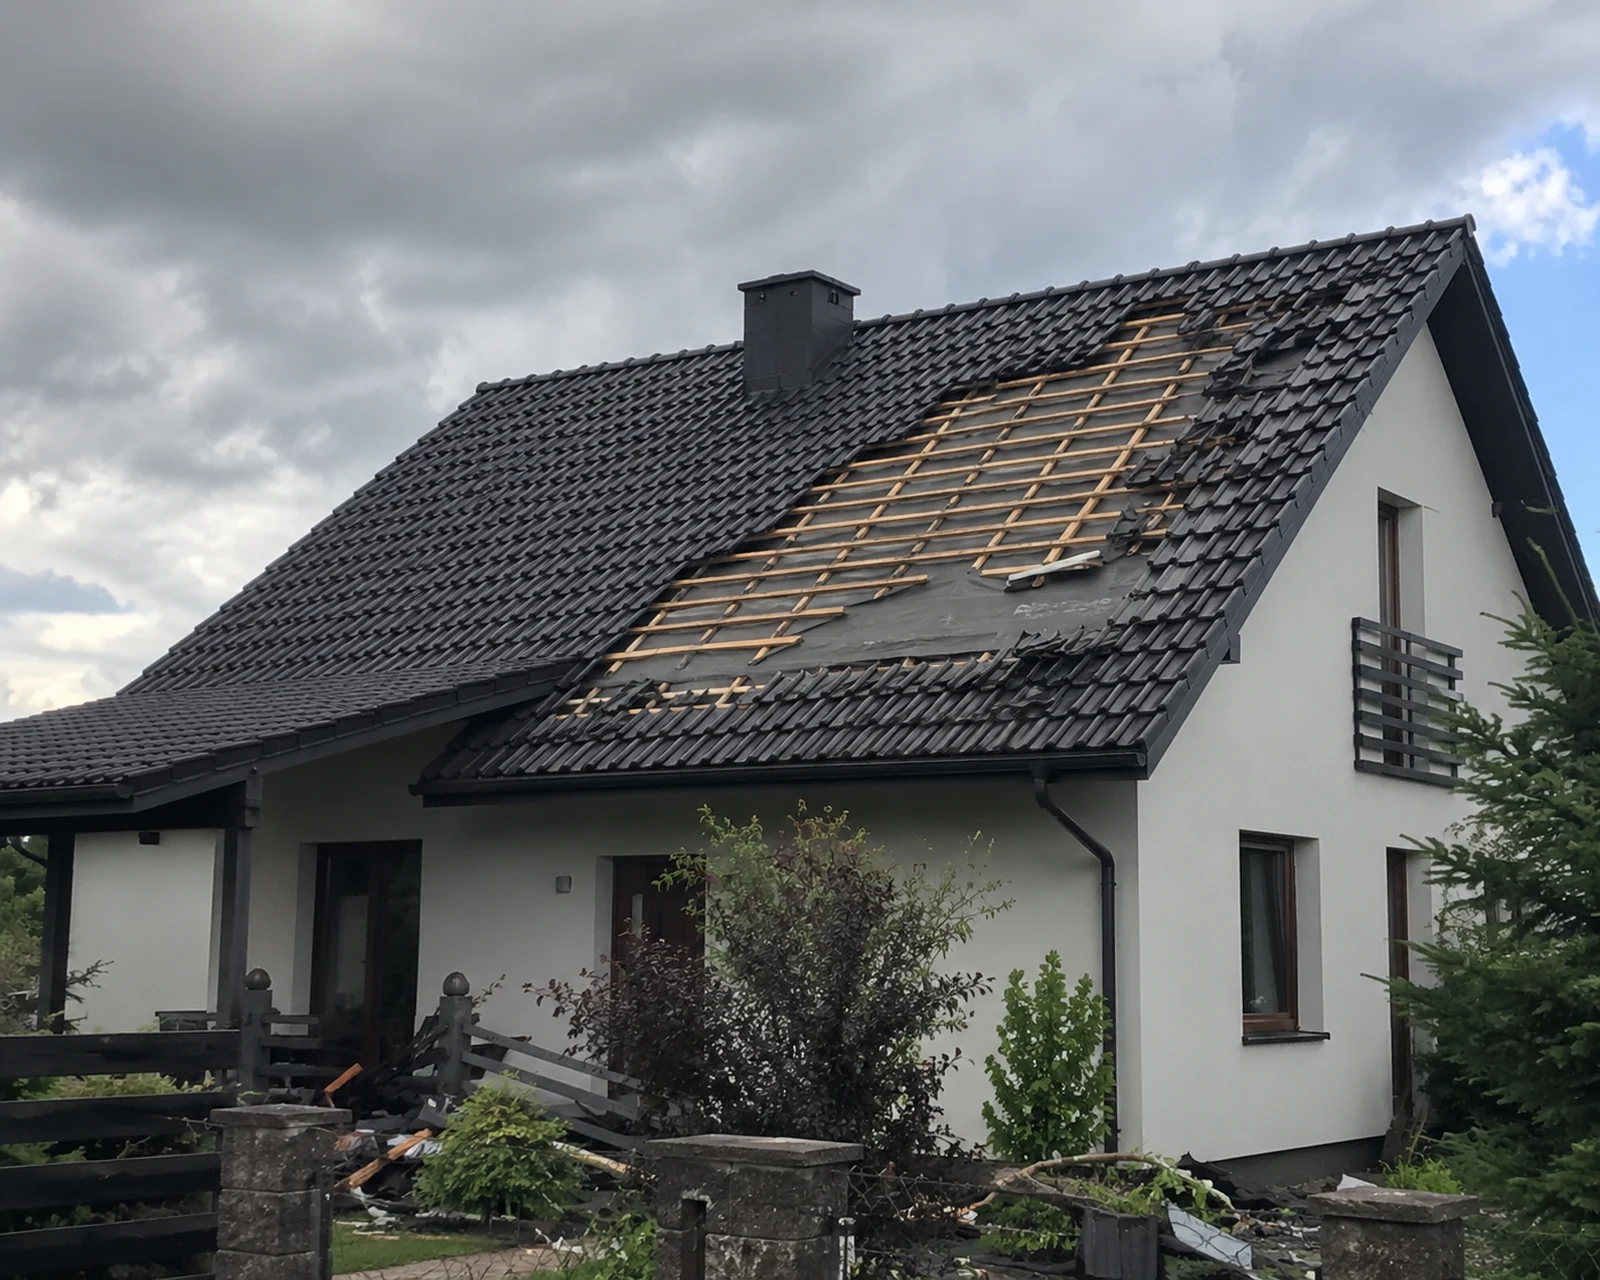
ZAKRES USZKODZEŃ
Po silnym wietrze warto sprawdzić nie tylko brakujące dachówki lub blachę. Uszkodzenie może dotyczyć także krawędzi połaci, obróbek, rynien, okien dachowych i elementów znajdujących się pod pokryciem.

Wiatr może zerwać, przesunąć albo poderwać część dachówek, blachy lub innego pokrycia.
Uszkodzeniu mogą ulec gąsiory, obróbki blacharskie oraz elementy zabezpieczające miejsca łączeń i krawędzie dachu.
Silny wiatr może poluzować, odkształcić albo oderwać rynny oraz elementy zamocowane przy krawędzi dachu.
Sprawdź również okna dachowe i inne elementy znajdujące się w obrębie uszkodzonej części połaci.
Jeżeli uszkodzenie sięga głębiej niż samo pokrycie, dokumentacja powinna objąć również elementy znajdujące się pod nim.
PO WICHURZE
NAJPIERW BEZPIECZEŃSTWO
Nie wchodź na dach, jeśli jest uszkodzony, mokry lub śliski albo nadal występują silne podmuchy. Jeśli zerwane elementy zagrażają ludziom, instalacjom lub otoczeniu, w pierwszej kolejności zadbaj o bezpieczeństwo.
OGRANICZ DALSZĄ SZKODĘ
Jeśli można zrobić to bezpiecznie, zabezpiecz odsłonięte miejsce przed dalszym działaniem deszczu i wiatru. Jeżeli samodzielne zabezpieczenie byłoby ryzykowne, zleć je osobie, która może wykonać takie prace bezpiecznie.
ZACHOWAJ DOKUMENTY KOSZTÓW
Zachowaj rachunki i faktury za materiały oraz prace wykonane w celu ograniczenia dalszej szkody.
Podstawa: art. 826 Kodeksu cywilnego.
DOKUMENTACJA SZKODY
Jeżeli sytuacja jest bezpieczna, zrób zdjęcia przed rozpoczęciem zabezpieczenia albo naprawy. Dokumentacja powinna pokazywać zarówno cały obszar szkody, jak i konkretne uszkodzone elementy.
Zrób szersze zdjęcia pokazujące, gdzie znajduje się uszkodzenie i jak duża część dachu została nim objęta.
Udokumentuj zerwane, przesunięte, pęknięte lub odkształcone elementy pokrycia, obróbek, rynien i innych części dachu.
Jeżeli widoczne są warstwy znajdujące się pod pokryciem, sfotografuj ich stan przed wykonaniem zabezpieczenia.
Jeżeli po uszkodzeniu dachu pojawiły się ślady wody albo inne widoczne skutki wewnątrz budynku, również je udokumentuj.
Jeżeli dach wymaga tymczasowego zabezpieczenia, warto zachować zdjęcia wykonane przed pracami oraz po ich zakończeniu.
PRZYCZYNA SZKODY
Szkody spowodowane silnym wiatrem mogą być w OWU opisywane m.in. jako silny wiatr, wichura albo huragan. O tym, jakie warunki mają znaczenie w konkretnej sprawie, decydują zapisy Twojego OWU.
PRZYKŁADOWE NAZEWNICTWO W OWU
NAZWA ZDARZENIA
Sprawdź, jak w OWU nazwano zdarzenie, na które powołuje się decyzja, i jakie warunki przypisano tej definicji.
UZASADNIENIE
Jeżeli decyzja odwołuje się do prędkości wiatru albo innego kryterium z OWU, sprawdź, jakie dane i postanowienia zostały wskazane w uzasadnieniu.
ZAKRES OCHRONY
Sprawdź, czy ochrona dotyczy wyłącznie budynku, czy również innych elementów uszkodzonych podczas tego samego zdarzenia.
Nie zakładaj jednego progu dla każdej polisy
To, jaka prędkość wiatru albo jakie inne warunki mają znaczenie, zależy od definicji i zasad zapisanych w konkretnym OWU.
Jeśli główną przyczyną uszkodzenia były uderzenia gradu, sprawdź odszkodowanie za gradobicie.
DALSZE SKUTKI
Odsłonięty fragment dachu może umożliwić wodzie przedostanie się do warstw pod pokryciem albo wnętrza budynku. Dlatego po wichurze warto sprawdzić nie tylko miejsce zerwania pokrycia, ale również to, co znajduje się poniżej.
DACH
Zerwane lub przesunięte pokrycie może odsłonić elementy znajdujące się niżej i otworzyć drogę wodzie.
POD POKRYCIEM
Jeśli woda dostała się pod pokrycie, sprawdź również warstwy i elementy znajdujące się pod uszkodzonym fragmentem dachu.
WNĘTRZE
Jeżeli woda przedostała się dalej, zwróć uwagę na widoczne ślady i uszkodzenia wewnątrz budynku poniżej miejsca uszkodzenia dachu.
Jeśli główną przyczyną szkody jest woda z innego źródła, zobacz odszkodowanie za zalanie.
KOSZTORYS NAPRAWY
Kosztorys naprawy przygotowany przez ubezpieczyciela warto porównać z zakresem zgłoszonej szkody oraz z dokumentacją, którą zebrałeś. Poniżej znajdziesz obszary, które warto sprawdzić w pierwszej kolejności.
ZAKRES
Sprawdź, czy w kosztorysie uwzględniono wszystkie elementy, które zgłosiłeś i udokumentowałeś, a nie tylko część z nich.
NAPRAWA
Porównaj poszczególne pozycje kosztorysu z zakresem szkody opisanym w dokumentacji i zgłoszeniu, aby sprawdzić, czy niczego nie pominięto.
ZABEZPIECZENIE
Jeżeli przed sporządzeniem kosztorysu wykonano tymczasowe zabezpieczenie, sprawdź, czy zostało ono uwzględnione w dokumencie.
POTRĄCENIA
Sprawdź, czy kosztorys wskazuje zastosowane potrącenia i czy są one w nim wyjaśnione.
Chcesz sprawdzić kosztorys szerzej? Zobacz, jak sprawdzić kosztorys ubezpieczyciela.
NAJCZĘSTSZE PYTANIA
Sprawdź, co warto wiedzieć po uszkodzeniu dachu przez silny wiatr, od zabezpieczenia szkody i zapisów OWU po terminy oraz decyzję ubezpieczyciela.
Nie każda polisa zapewnia taki sam zakres ochrony. Sprawdź w OWU, czy szkody spowodowane silnym wiatrem są objęte ubezpieczeniem, jak zdefiniowano dane zdarzenie i których elementów budynku lub mienia dotyczy ochrona.
Jeżeli zabezpieczenie jest potrzebne, aby ograniczyć dalsze szkody, nie należy pozostawiać odsłoniętego dachu wyłącznie w oczekiwaniu na oględziny. Jeśli sytuacja jest bezpieczna, najpierw zrób zdjęcia uszkodzeń. Zachowaj też rachunki, faktury i inne dokumenty dotyczące wykonanych prac zabezpieczających.
To zależy od zapisów konkretnego OWU i sposobu, w jaki ubezpieczyciel ocenił przyczynę szkody. Jeżeli w decyzji powołuje się na prędkość wiatru albo określoną definicję zdarzenia, sprawdź zastosowane kryterium oraz dane, na których oparto tę ocenę.
Takie uszkodzenia mogą być częścią szkody, jeśli po zerwaniu lub odsłonięciu dachu woda dostała się do wnętrza, a powstałe skutki mieszczą się w zakresie ochrony z polisy. Udokumentuj je osobno i sprawdź, czy zostały uwzględnione w kosztorysie oraz decyzji.
Co do zasady ubezpieczyciel powinien spełnić świadczenie w ciągu 30 dni od otrzymania zawiadomienia o zdarzeniu. Jeżeli w tym czasie nie można wyjaśnić okoliczności potrzebnych do ustalenia odpowiedzialności albo wysokości świadczenia, przepisy przewidują dalszy termin związany z momentem, w którym ich wyjaśnienie stało się możliwe przy zachowaniu należytej staranności. Część bezsporna powinna zostać wypłacona w terminie podstawowym. Podstawą jest art. 817 Kodeksu cywilnego.
Termin sprawdź w OWU swojej polisy. Umowa może określać czas na zawiadomienie ubezpieczyciela o zdarzeniu, dlatego nie podajemy jednej liczby dni jako zasady dla wszystkich polis. W praktyce zgłoszenia szkody nie warto odkładać.
GOTOWE ODWOŁANIE
Jeśli wiesz już, co chcesz zakwestionować, prześlij decyzję, kosztorys i dokumenty dotyczące szkody. Otrzymasz Gotowe Odwołanie przygotowane na podstawie materiałów Twojej sprawy.
Zamów Gotowe OdwołanieGotowy dokument do podpisania i samodzielnego wysłania do ubezpieczyciela.