
Przejdź do treści głównej

SZKODA POŻAROWA

Odszkodowanie za pożar domu lub mieszkania

Pożar może uszkodzić nie tylko miejsce, w którym pojawił się ogień. Dym, sadza, wysoka temperatura i działania gaśnicze mogą uszkodzić także inne pomieszczenia, instalacje i wyposażenie. Sprawdź, czy decyzja i kosztorys uwzględniają rzeczywisty zakres szkody.

Analiza na podstawie decyzji, kosztorysu i dokumentacji szkody.

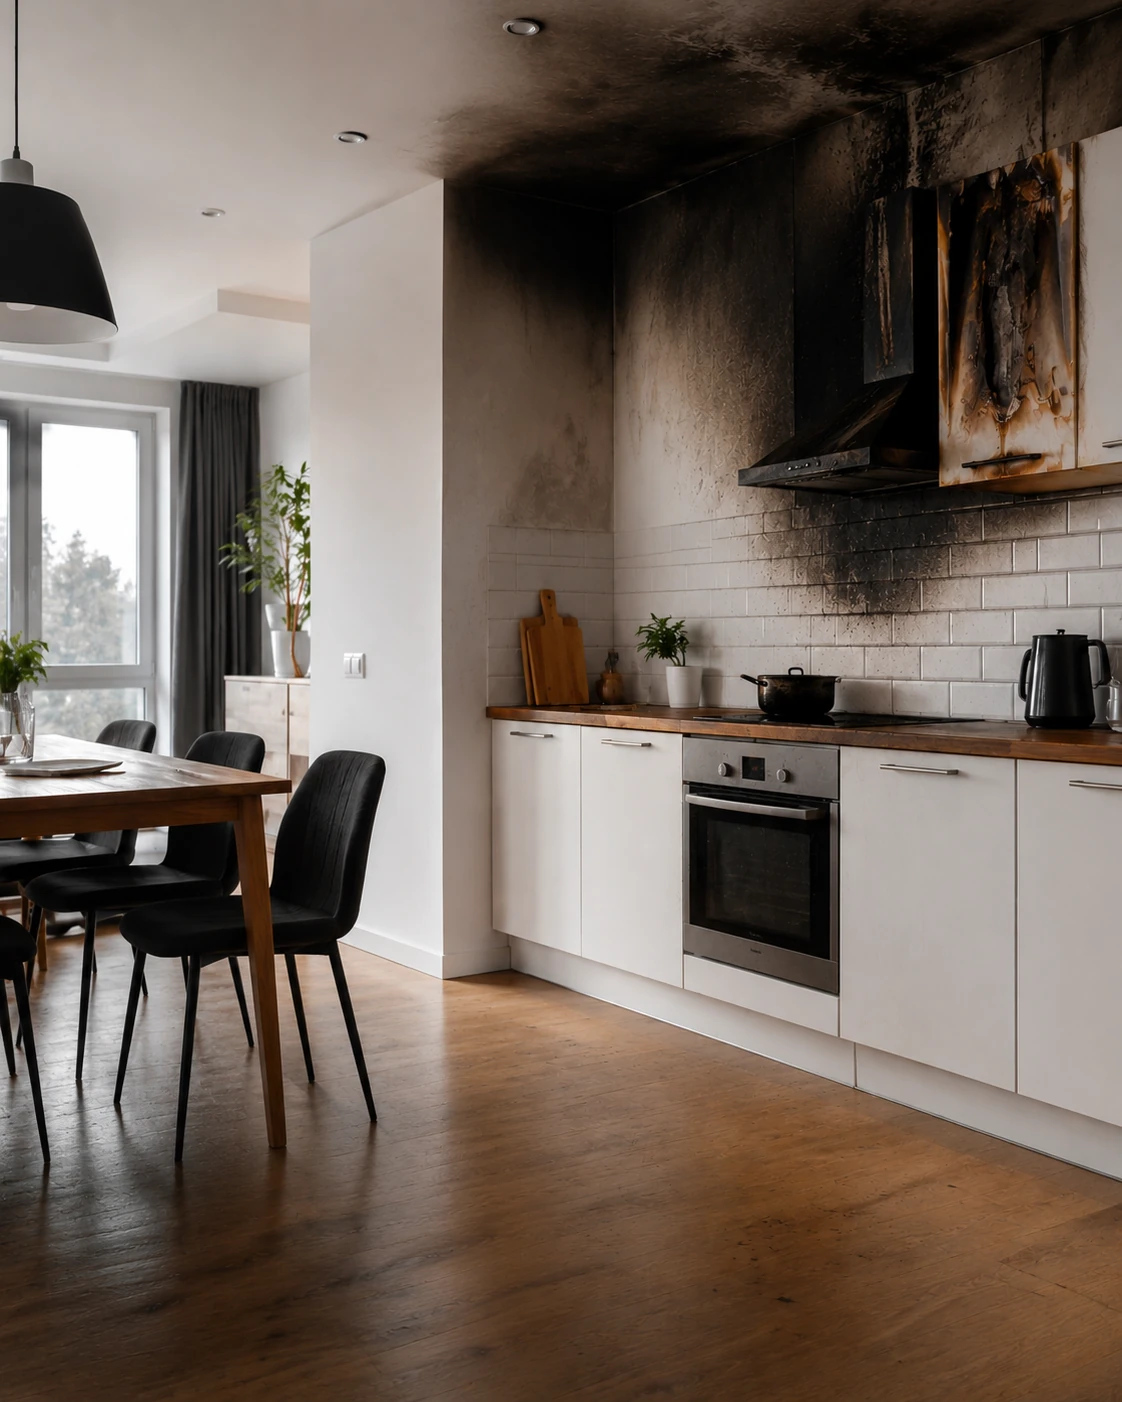
Kuchnia po pożarze z okopceniem ściany, sufitu i górnych szafek

SKUTKI ZDARZENIA

Szkody po pożarze mogą sięgać dalej niż miejsce, w którym był ogień

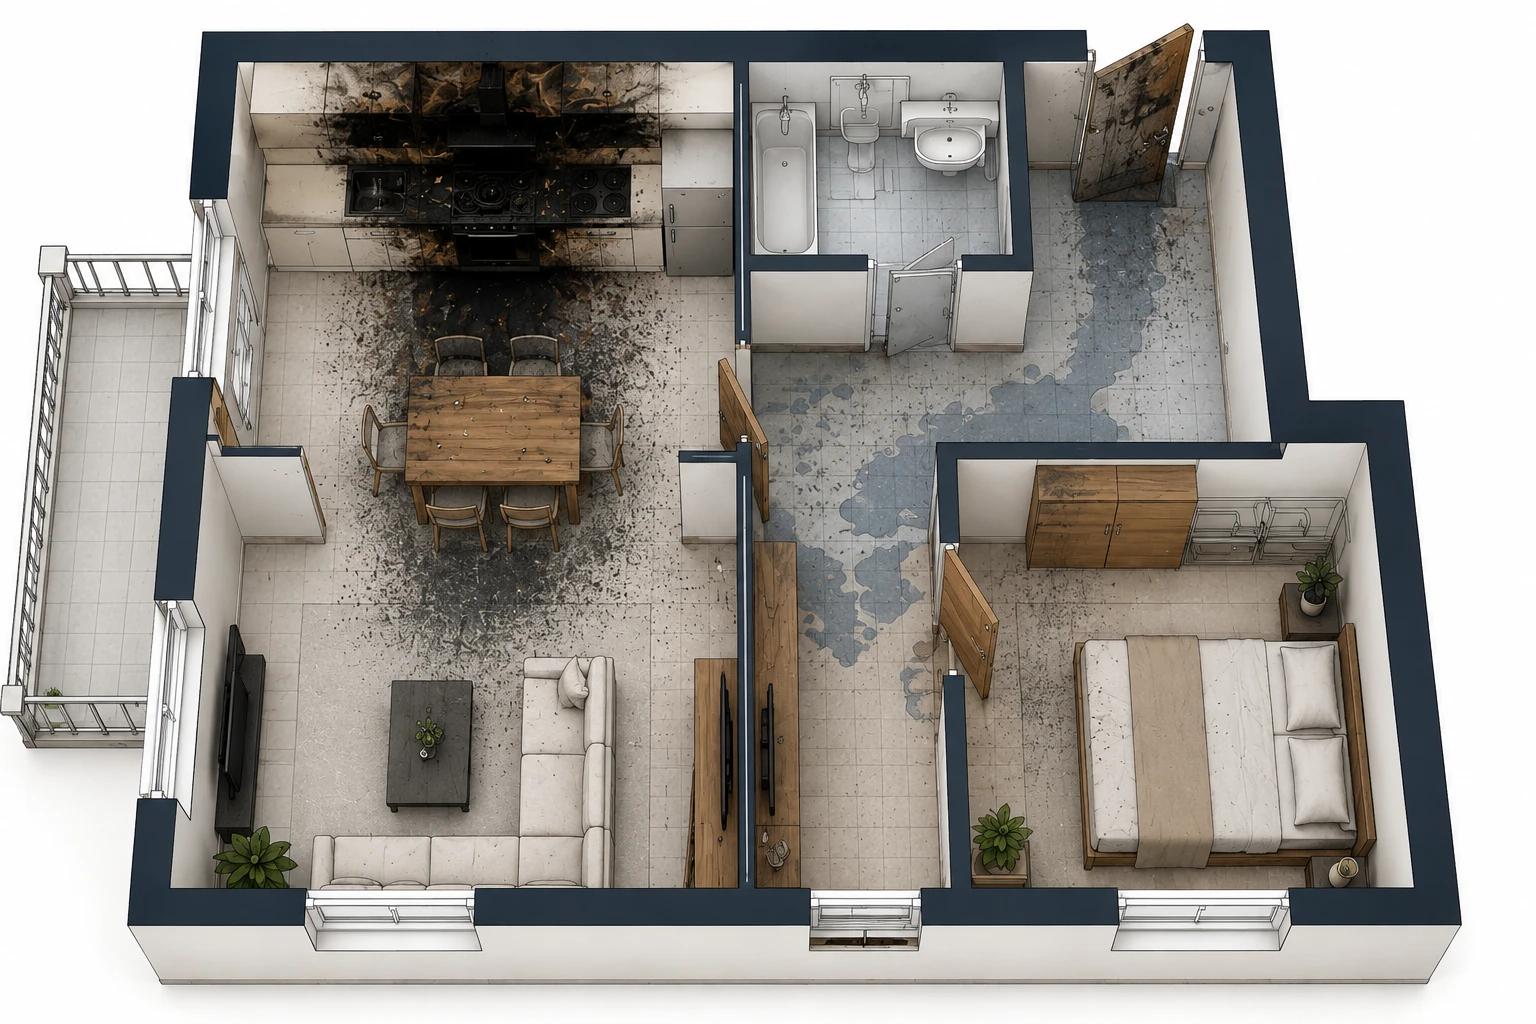
Ogień to tylko część zdarzenia. Dym i sadza mogą osadzić się w innych pomieszczeniach, a wysoka temperatura uszkodzić instalacje i stolarkę. Podczas gaszenia dodatkowe zniszczenia może pozostawić również woda albo piana.

Rzut mieszkania pokazujący skutki pożaru w kuchni, sadzę w części dziennej i ślady wody w korytarzu
  • Ogień i nadpalenia

    Najbliżej źródła pożaru uszkodzeniu mogą ulec wykończenie, zabudowa, instalacje i wyposażenie.

  • Dym i sadza

    Osad i zapach mogą pozostać także w pomieszczeniach, do których ogień nie dotarł, na przykład na ścianach, sufitach, meblach i tekstyliach.

  • Wysoka temperatura

    Wysoka temperatura może odkształcić drzwi i okna, uszkodzić przewody, oprawy oraz elementy z tworzyw, nawet bez bezpośredniego kontaktu z ogniem.

  • Woda i piana gaśnicza

    Gaszenie wodą lub pianą może pozostawić uszkodzenia podłóg, warstw ścian, wyposażenia i rzeczy przechowywanych w pobliżu.

  • Dostęp i zabezpieczenie miejsca

    Dodatkowe uszkodzenia mogą powstać podczas otwierania drzwi, okien lub zabudowy, jeżeli było to potrzebne do przeprowadzenia akcji i zabezpieczenia miejsca.

Nie każdy pożar powoduje wszystkie te szkody. W decyzji i kosztorysie warto sprawdzić, które z nich zostały uwzględnione. To, czy dany skutek wpływa na wysokość odszkodowania, zależy od zakresu ochrony, dokumentacji i OWU.

PO AKCJI GAŚNICZEJ

Co zrobić po zakończeniu akcji gaśniczej?

Po pożarze kolejność działań ma znaczenie. Najpierw upewnij się, że wejście do budynku jest bezpieczne. Potem zabezpiecz dokument z interwencji, zapisz stan miejsca i zgłoś szkodę ubezpieczycielowi.

  1. PO ZAKOŃCZENIU AKCJI

    Poczekaj na zgodę na wejście

    Nie wracaj do budynku, dopóki służby nie potwierdzą, że można wejść. Jeżeli są wątpliwości dotyczące konstrukcji lub instalacji, stosuj się do ich zaleceń.

  2. PO UZYSKANIU DOSTĘPU

    Zabezpiecz dokument z interwencji

    Ustal, jaki dokument potwierdzający akcję możesz otrzymać, na przykład notatkę lub protokół straży pożarnej. Zachowaj też podstawowe informacje o dacie, miejscu i przebiegu zdarzenia.

  3. PRZED SPRZĄTANIEM

    Udokumentuj stan pomieszczeń

    Zrób zdjęcia całych pomieszczeń i zbliżenia uszkodzeń przed sprzątaniem, demontażem lub przenoszeniem rzeczy. Gdy sytuacja wymaga natychmiastowego działania, najpierw udokumentuj to, co jest możliwe bez narażania bezpieczeństwa.

  4. PRZY ZGŁOSZENIU SZKODY

    Ustal oględziny i pilne zabezpieczenia

    Przekaż ubezpieczycielowi podstawowe informacje o pożarze i zapytaj o oględziny. Jeżeli trzeba zabezpieczyć budynek lub mienie przed dalszym uszkodzeniem, zrób zdjęcia i zachowaj potwierdzenia wykonanych prac.

CO ULEGŁO USZKODZENIU

Co może obejmować szkoda pożarowa w domu lub mieszkaniu?

Po pożarze szkody mogą dotyczyć samego budynku, elementów zamontowanych na stałe, domowego wyposażenia oraz kosztów powstałych po zdarzeniu. W decyzji warto sprawdzić, czy ubezpieczyciel rozdzielił te grupy i wskazał sposób ich wyceny.

  • Budynek i konstrukcja

    Dach, ściany, stropy, elewacja, okna i drzwi. Zakres tej grupy zależy od tego, jak polisa definiuje budynek oraz które jego elementy zostały objęte ochroną.

  • Instalacje i stałe elementy

    Instalacja elektryczna, ogrzewanie, przewody, podłogi, tynki, zabudowa kuchenna i szafy wnękowe. Są to elementy połączone z budynkiem albo wymagające demontażu.

  • Ruchomości i wyposażenie

    Meble wolnostojące, sprzęt RTV i AGD, elektronika, odzież, narzędzia oraz inne rzeczy znajdujące się w domu lub mieszkaniu. Dla tej grupy polisa może przewidywać osobną sumę ubezpieczenia i limity.

  • Koszty dodatkowe

    Zabezpieczenie miejsca, uprzątnięcie, transport lub przechowanie ocalałego mienia oraz zakwaterowanie zastępcze, jeżeli przewiduje je umowa. Te pozycje nie są tym samym co właściwy remont albo odbudowa.

Zakres poszczególnych grup zależy od polisy i OWU. W decyzji i kosztorysie warto sprawdzić, do której grupy ubezpieczyciel przypisał dany element, jaką sumę lub limit zastosował oraz czy wyjaśnił sposób wyceny.

MATERIAŁY DO SZKODY

Jak udokumentować szkody po pożarze?

Zdjęcie najbardziej zniszczonego miejsca nie pokaże całej szkody. Potrzebny jest materiał, który pozwala połączyć każde uszkodzenie z pomieszczeniem, elementem budynku albo konkretną rzeczą.

  • MIEJSCE I USZKODZENIA

    Pokaż całe pomieszczenia i detale

    Zrób szerokie zdjęcia każdego pomieszczenia, a następnie zbliżenia śladów ognia, wysokiej temperatury, dymu, sadzy i działań gaśniczych. Jeżeli zachowały się zdjęcia sprzed szkody, dołącz je jako materiał porównawczy.

  • IDENTYFIKACJA

    Opisz instalacje, urządzenia i rzeczy

    Fotografuj instalacje, urządzenia oraz tabliczki znamionowe. Przy uszkodzonych rzeczach zapisz markę, model, przybliżony wiek i stan sprzed zdarzenia.

  • POTWIERDZENIA

    Zbierz materiały dotyczące zakupu i wartości

    Dołącz faktury, rachunki, gwarancje, wyciągi lub inne potwierdzenia zakupu, jeżeli są dostępne. Warto zebrać także materiały, które pomagają ustalić stan rzeczy przed pożarem.

  • DOKUMENTY ZE SPRAWY

    Zachowaj materiały od służb i ubezpieczyciela

    Zbierz notatkę albo protokół straży pożarnej, dokumenty innych służb lub specjalistów, jeżeli powstały, protokół oględzin ubezpieczyciela oraz korespondencję, decyzję i kosztorys.

PRZED REMONTEM

Które koszty powstają jeszcze przed remontem?

Po pożarze część wydatków powstaje jeszcze przed rozpoczęciem remontu. Często trzeba zabezpieczyć budynek, usunąć niebezpieczne pozostałości i ochronić ocalałe mienie. W decyzji i kosztorysie warto sprawdzić, czy te pozycje zostały ujęte osobno.

  • ZABEZPIECZENIE

    Zabezpieczenie budynku i mienia

    Tymczasowe przykrycie dachu, osłonięcie okien i otworów oraz zabezpieczenie dostępu. Do tej grupy mogą należeć także działania chroniące ocalałe mienie przed pogodą lub dostępem osób trzecich.

  • BEZPIECZEŃSTWO

    Instalacje i elementy niebezpieczne

    Odłączenie i sprawdzenie instalacji oraz demontaż elementów, których nie można bezpiecznie pozostawić.

  • UPRZĄTNIĘCIE

    Uprzątnięcie i utylizacja

    Usunięcie wody albo piany po akcji gaśniczej, wstępne usuwanie sadzy i pozostałości, wywóz zniszczonych materiałów oraz utylizacja odpadów. Koszty uprzątnięcia po pożarze warto oddzielić od późniejszego remontu lub odbudowy.

  • MIENIE I ZAPLECZE

    Transport, przechowanie i zakwaterowanie

    Transport i czasowe przechowanie ocalałego wyposażenia. Jeżeli przewiduje to umowa, znaczenie mogą mieć również wydatki na zakwaterowanie zastępcze.

WYCENA PRAC

Czy kosztorys obejmuje pełny remont lub odbudowę?

Wycena po pożarze nie powinna kończyć się na malowaniu ścian. Trzeba sprawdzić rozbiórki, instalacje, przygotowanie powierzchni, odtworzenie wykończenia i prace porządkowe.

ETAP PRAC ZAKRES DO SPRAWDZENIA
  1. ROZBIÓRKA

    Rozbiórki i demontaż

    Sprawdź, czy ujęto rozbiórkę i demontaż uszkodzonych elementów oraz przygotowanie dostępu do dalszych prac.

  2. NAPRAWA BAZOWA

    Konstrukcja i instalacje

    Kosztorys może wymagać pozycji dotyczących naprawy konstrukcji i przegród budowlanych oraz sprawdzenia, naprawy albo wymiany instalacji.

  3. PRZYGOTOWANIE

    Czyszczenie i przygotowanie powierzchni

    Uwzględnij czyszczenie po dymie i sadzy, usunięcie zapachu i osadów, jeżeli wynika to z zakresu szkody, oraz przygotowanie powierzchni przed odtworzeniem.

  4. ODTWORZENIE

    Materiały, robocizna i ponowny montaż

    Sprawdź materiały, robociznę, sprzęt i ponowny montaż elementów potrzebnych do przywrócenia stanu sprzed szkody.

  5. PRACE TOWARZYSZĄCE

    Sprzęt, zabezpieczenia i prace końcowe

    Kosztorys może obejmować rusztowania, podnośniki albo zabezpieczenia, a także wywóz, utylizację i prace porządkowe, jeżeli są potrzebne.

Nie każda szkoda wymaga wszystkich tych etapów. Z kosztorysu powinno jednak wynikać, które prace przyjęto, które pominięto i jak składają się na końcową kwotę. Zakres odbudowy powinien odpowiadać stanowi sprzed szkody, bez automatycznego ulepszania.

SKĄD WZIĘŁA SIĘ KWOTA

Kosztorys to nie wszystko. Co jeszcze wpływa na wysokość odszkodowania?

Kosztorys pokazuje, jakie prace i koszty przyjęto do rozliczenia. To jeszcze nie przesądza o wysokości wypłaty. Znaczenie mają także zakres ochrony, suma ubezpieczenia, sposób ustalania wartości mienia oraz ograniczenia zapisane w umowie.

POLISA

  • Zakres ochrony

    Najpierw trzeba ustalić, które grupy mienia obejmuje polisa. Budynek, stałe elementy, wyposażenie i koszty dodatkowe mogą być ubezpieczone na innych zasadach albo nie mieścić się w tym samym zakresie ochrony.

  • Suma ubezpieczenia

    Suma ubezpieczenia wyznacza górną granicę odpowiedzialności dla wskazanej grupy mienia. Nie jest jednak kwotą wypłacaną automatycznie po szkodzie, ponieważ odszkodowanie zależy także od rozmiaru szkody i warunków umowy.

  • Limity i udziały własne

    Osobne limity mogą dotyczyć wyposażenia, kosztów dodatkowych albo wybranych rodzajów mienia. Końcową kwotę może też zmniejszyć udział własny lub inne potrącenie, ale jego podstawa powinna wynikać z umowy.

WARTOŚĆ MIENIA

  • Sposób ustalenia wartości

    Warto sprawdzić, czy budynek, stałe elementy i wyposażenie wyceniono według wartości odtworzeniowej, rzeczywistej, rynkowej albo innej metody przewidzianej w umowie. Przyjęty wariant wpływa na dane i koszty uwzględniane przy obliczeniu.

  • Zużycie techniczne

    Jeżeli umowa przewiduje wycenę w wartości rzeczywistej, ubezpieczyciel może uwzględnić zużycie mienia. Trzeba wtedy ustalić, czego dotyczy pomniejszenie i na jakiej podstawie zostało obliczone.

Nie wystarczy porównać kosztu remontu z wypłatą. Trzeba sprawdzić także zakres polisy, sposób wyceny poszczególnych grup mienia oraz każde ograniczenie, które mogło wpłynąć na końcową kwotę.

UZASADNIENIE DECYZJI

Co sprawdzić w decyzji po pożarze?

Z decyzji powinno wynikać, co ubezpieczyciel uznał, co pominął i z czego wynika końcowa kwota. Gdy powołuje się na wyłączenie albo ograniczenie, sprawdź konkretny zapis OWU oraz sposób połączenia go z ustaloną przyczyną i zakresem szkody.

DECYZJA UBEZPIECZYCIELA

  • Przyczyna zdarzenia i zakres ochrony

    Sprawdź, jak ubezpieczyciel opisał przyczynę pożaru i które elementy ochrony zastosował. Jeżeli decyzja odwołuje się do wyłączenia, zobacz, czy wskazuje konkretny zapis OWU i wyjaśnia jego związek z ustaleniami dotyczącymi zdarzenia.

  • Uznane i pominięte uszkodzenia

    Porównaj zakres przyjęty w decyzji z protokołem oględzin, zdjęciami i listą strat. Zwróć uwagę, czy uwzględniono szkody od dymu, sadzy, wysokiej temperatury oraz działań gaśniczych i czy wyjaśniono pominięcie konkretnej pozycji.

  • Sposób wyliczenia poszczególnych grup mienia

    Sprawdź, czy decyzja pozwala osobno prześledzić wycenę budynku, stałych elementów i wyposażenia. Z decyzji oraz kosztorysu powinno dać się ustalić, jakie wartości, zakres prac i sposób rozliczenia przyjęto.

  • Ograniczenia i pomniejszenia

    Sprawdź podstawę każdego limitu, udziału własnego, zużycia technicznego i innego pomniejszenia. Uzasadnienie powinno pozwalać zrozumieć, dlaczego je zastosowano i jak wpłynęły na końcową kwotę.
Uzasadnienie powinno pozwalać prześledzić, jak ubezpieczyciel przeszedł od ustaleń dotyczących szkody do zakresu uznanych kosztów i końcowej kwoty.

ANALIZA DECYZJI

Nie wiesz, czy decyzja po pożarze została prawidłowo przygotowana?

Jeżeli po porównaniu dokumentów nadal nie wiesz, czy ubezpieczyciel uwzględnił pełny zakres szkody i prawidłowo wyjaśnił końcową kwotę, możesz przekazać sprawę do Analizy Decyzji.

Zamów Analizę Decyzji

Analiza na podstawie dokumentów Twojej sprawy.

  • Uporządkowanie ustaleń

    Raport zbiera w jednym miejscu najważniejsze informacje wynikające z decyzji, kosztorysu i przekazanych dokumentów.

  • Wskazanie elementów wymagających uwagi

    Otrzymasz informację, które zapisy, pominięcia albo wyliczenia mogą wymagać dokładniejszego sprawdzenia.

  • Dalszy krok

    Raport pomoże Ci ocenić, czy na podstawie dokumentów warto przygotować odwołanie do ubezpieczyciela albo wezwanie do zapłaty.

NAJCZĘSTSZE PYTANIA

Najczęstsze pytania o odszkodowanie za pożar

Sprawdź, od czego zależy zakres ochrony, jak udokumentować skutki pożaru i co zrobić, gdy decyzja albo kosztorys nie obejmują pełnego zakresu szkody.

Czy ubezpieczenie domu lub mieszkania obejmuje każdy pożar?

Nie. Ochrona zależy od definicji pożaru w OWU, zakresu polisy, ubezpieczonego mienia, sum ubezpieczenia, limitów oraz wyłączeń. Sam fakt, że doszło do pożaru, nie przesądza jeszcze o zakresie wypłaty.

Czy odszkodowanie może obejmować szkody od dymu i sadzy?

Może, jeżeli takie skutki mieszczą się w zakresie ochrony i zostały udokumentowane. Warto pokazać nie tylko miejsce, w którym pojawił się ogień, lecz także osady, zabrudzenia i uszkodzenia w pozostałych pomieszczeniach.

Czy odszkodowanie może obejmować szkody powstałe podczas akcji gaśniczej?

Może, zależnie od zakresu polisy. Dokumentacja powinna pokazywać szkody spowodowane przez wodę, pianę, otwieranie przegród, demontaż lub inne działania potrzebne do przeprowadzenia akcji gaśniczej.

Jak udokumentować szkodę po pożarze?

Zrób zdjęcia i nagrania wszystkich uszkodzeń, także śladów dymu, sadzy, wysokiej temperatury i działań gaśniczych. Przygotuj listę zniszczonych elementów oraz rzeczy, zachowaj notatkę albo protokół straży pożarnej, rachunki za zabezpieczenie mienia i inne materiały potwierdzające zakres szkody.

Czy trzeba czekać na oględziny przed zabezpieczaniem i uprzątaniem?

Nie trzeba pozostawiać budynku bez zabezpieczenia. Najpierw zastosuj się do zaleceń służb i upewnij się, że wejście jest bezpieczne. Przed zmianą stanu miejsca zrób zdjęcia, spisz uszkodzenia i zachowaj rachunki. Zakres większych prac warto uzgodnić z ubezpieczycielem, o ile sytuacja nie wymaga natychmiastowego działania.

Jak wycenia się spalone wyposażenie i rzeczy osobiste?

Sposób wyceny zależy od warunków polisy. Znaczenie mogą mieć suma ubezpieczenia ruchomości, wartość odtworzeniowa albo rzeczywista, wiek i stan przedmiotów oraz ceny podobnego wyposażenia. Warto przedstawić zdjęcia, rachunki lub inne materiały potwierdzające rodzaj i wartość mienia.

Co zrobić, gdy ubezpieczyciel powołuje się na brak przeglądu instalacji lub komina?

Sprawdź konkretny zapis OWU i uzasadnienie decyzji. Zobacz, jak ubezpieczyciel połączył brak przeglądu z przyczyną oraz rozmiarem szkody. Porównaj tę część decyzji z dokumentacją interwencji i pozostałymi ustaleniami dotyczącymi zdarzenia.

Ile czasu ma ubezpieczyciel na wypłatę odszkodowania?

Co do zasady ubezpieczyciel powinien wypłacić świadczenie w ciągu 30 dni od otrzymania zgłoszenia szkody. Jeżeli w tym terminie nie można wyjaśnić odpowiedzialności albo wysokości świadczenia, pozostała część powinna zostać wypłacona w ciągu 14 dni od dnia, w którym wyjaśnienie tych okoliczności było możliwe przy zachowaniu należytej staranności. Część bezsporna powinna zostać wypłacona w podstawowym terminie.

GOTOWE ODWOŁANIE

Chcesz zakwestionować decyzję po pożarze?

Prześlij decyzję, kosztorys i materiały dotyczące szkody. OdwołAI przygotuje Gotowe Odwołanie odnoszące się do zakresu szkody, sposobu wyliczenia odszkodowania i uzasadnienia ubezpieczyciela.

Zamów Gotowe Odwołanie

Dokument przygotowany na podstawie materiałów Twojej sprawy.