
SZKODA POJAZDU Z OC LUB AC
Szkoda komunikacyjna. Jak sprawdzić decyzję i kosztorys?
Po kolizji lub wypadku decyzja i kosztorys powinny odpowiadać zakresowi uszkodzeń pojazdu. Sprawdź, jakie prace, części i koszty przyjął ubezpieczyciel oraz jak rozliczył szkodę z OC sprawcy albo Twojego AC.
Analiza online. Stała cena. Raport z ustaleniami.
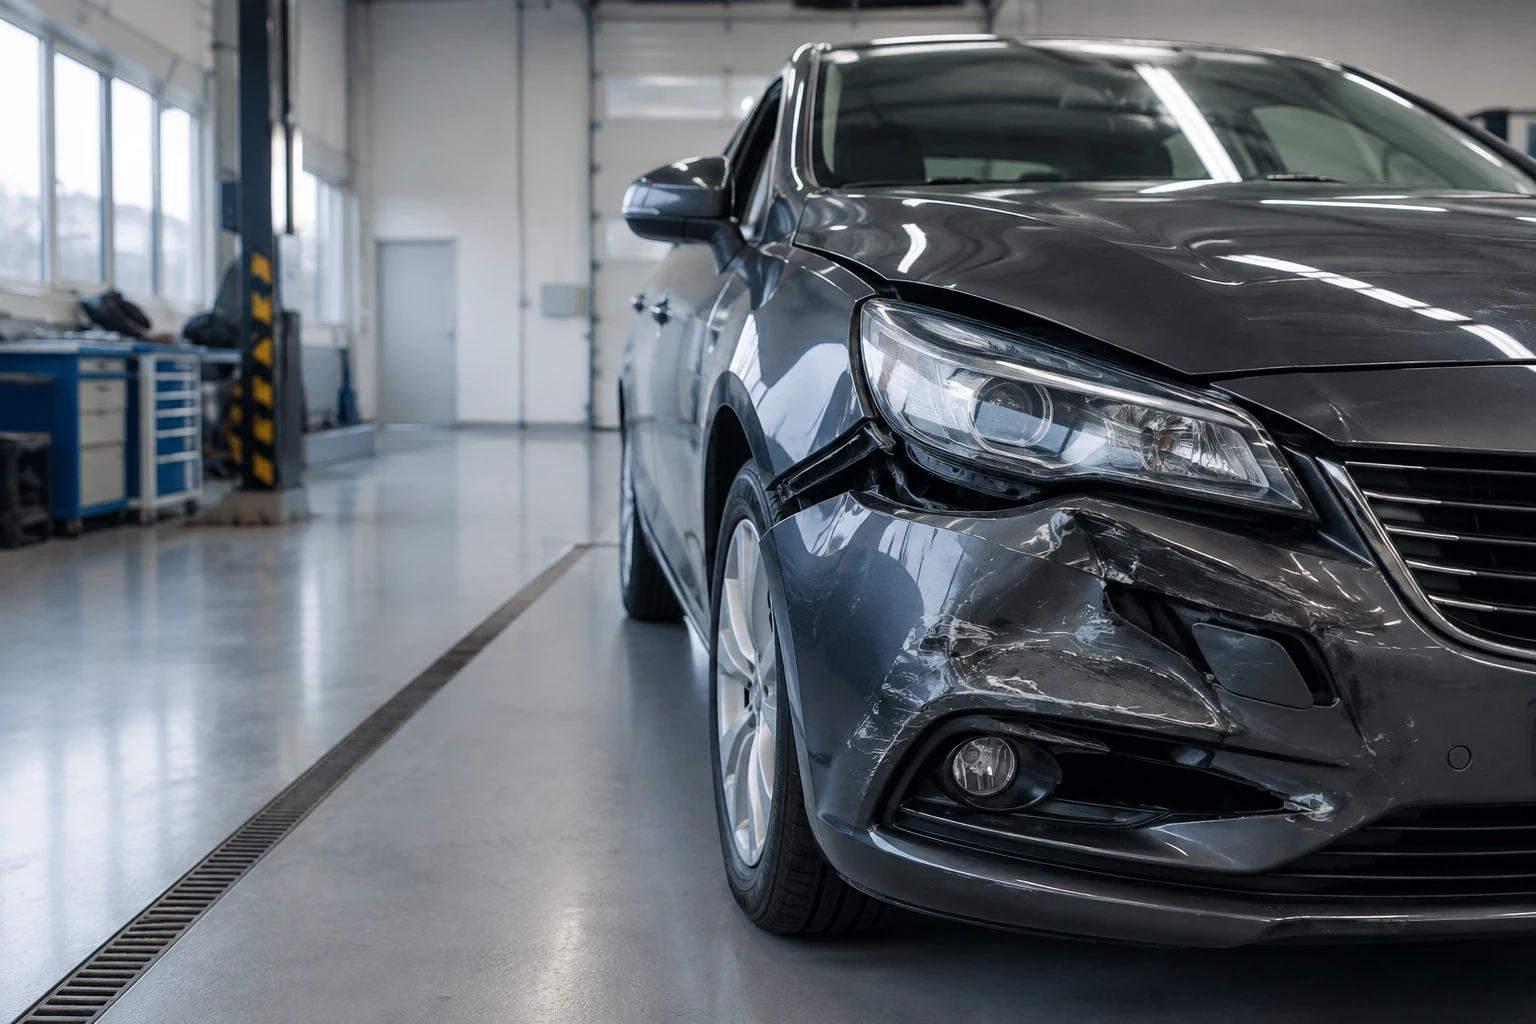
ZAKRES SZKODY
Co może obejmować szkoda komunikacyjna?
Po kolizji lub wypadku uszkodzenia nie zawsze ograniczają się do tego, co widać na pierwszy rzut oka. Trzeba sprawdzić, które elementy pojazdu i wyposażenia zostały uszkodzone oraz jakie prace i części są potrzebne do naprawy. Osobno warto ocenić, jak ubezpieczyciel zakwalifikował szkodę i obliczył odszkodowanie.
SZKODA KOMUNIKACYJNA
-
Uszkodzenia pojazdu
Nadwozie, szyby, oświetlenie, koła, zawieszenie, układ kierowniczy i inne elementy uszkodzone w zdarzeniu.
-
Wyposażenie i systemy
Elementy wyposażenia oraz systemy bezpieczeństwa i wspomagania, jeżeli zostały uszkodzone albo ujęte w dokumentacji z oględzin.
-
Zakres naprawy
Naprawa albo wymiana części, lakierowanie, materiały, demontaż i inne operacje przyjęte w kosztorysie.
-
Sposób rozliczenia
Zakwalifikowanie szkody jako częściowej albo całkowitej oraz sposób obliczenia końcowej kwoty.
Do zakresu szkody mogą dochodzić również inne udokumentowane koszty związane ze zdarzeniem. Ich znaczenie zależy od okoliczności konkretnej sprawy.
PODSTAWA ROZLICZENIA
Szkoda z OC sprawcy czy z własnego AC?
Najpierw ustal, z jakiego ubezpieczenia rozliczana jest szkoda. Przy OC sprawcy podstawą jest odpowiedzialność za skutki konkretnego zdarzenia. Przy AC trzeba odnieść decyzję do zakresu zawartej umowy i OWU.
ŹRÓDŁO OCHRONY
OC SPRAWCY
Gdy za szkodę odpowiada inna osoba
Roszczenie jest kierowane do ubezpieczyciela OC sprawcy. Decyzja i wycena powinny odnosić się do uszkodzeń oraz kosztów związanych z konkretnym zdarzeniem.
Sprawdź odpowiedzialność za zdarzenie, przyjęty zakres uszkodzeń i sposób obliczenia odszkodowania.
LUB
WŁASNE AC
Gdy korzystasz ze swojej polisy
Zakres ochrony zależy od umowy i OWU. Znaczenie mogą mieć wariant naprawy, udział własny, franszyza oraz inne warunki przewidziane w polisie.
Sprawdź zakres ochrony, przyjęty wariant rozliczenia i zastosowane ograniczenia.
Zasady własnej polisy AC nie rozstrzygają o tym, jak powinna zostać rozliczona szkoda z OC sprawcy. Dlatego decyzję trzeba oceniać według właściwej podstawy ochrony.
SPOSÓB KWALIFIKACJI
Szkoda częściowa czy szkoda całkowita?
O sposobie rozliczenia nie decyduje sam wygląd uszkodzonego pojazdu. Znaczenie ma porównanie przewidywanego kosztu naprawy z wartością pojazdu przed zdarzeniem oraz zasady właściwe dla OC albo warunki polisy AC.
CO JEST PORÓWNYWANE?
Przewidywany koszt naprawy
VS
Wartość pojazdu przed zdarzeniem
NAPRAWA POJAZDU
Szkoda częściowa
Jeżeli szkoda jest rozliczana jako częściowa, decyzja opiera się przede wszystkim na zakresie i przewidywanych kosztach naprawy. Warto sprawdzić, jakie prace i części przyjęto oraz czy wycena obejmuje wszystkie potrzebne prace.
Czy wycena odpowiada pracom potrzebnym do naprawy pojazdu?
ROZLICZENIE WARTOŚCI
Szkoda całkowita
Sprawdź, jak obliczana jest szkoda całkowita
Przy takim rozliczeniu znaczenie mają wartość pojazdu przed zdarzeniem, przewidywany koszt naprawy, wartość pozostałości oraz sposób obliczenia wypłaty.
Czy wszystkie wartości przyjęte do wyliczenia zostały pokazane i wyjaśnione?
Sama kwalifikacja szkody nie przesądza, że wyliczenie jest prawidłowe. Trzeba sprawdzić wartości i założenia, na których ubezpieczyciel oparł decyzję.
BUDOWA KOSZTORYSU
Co znajduje się w kosztorysie naprawy pojazdu?
Kosztorys naprawy rozkłada wycenę na konkretne pozycje. Pokazuje, jakie prace przyjęto, ile czasu na nie przewidziano, jakie części i materiały uwzględniono oraz czy zastosowano dodatkowe operacje, potrącenia lub korekty.
KOSZTORYS NAPRAWY
Zakres prac
Kosztorys pokazuje, które elementy mają zostać naprawione albo wymienione i jakie czynności przypisano do każdej pozycji.
Robocizna
Koszt robocizny wynika z liczby roboczogodzin oraz stawek przyjętych dla prac blacharskich, lakierniczych i pozostałych czynności.
Części i materiały
W osobnych pozycjach mogą występować części zamienne, materiały lakiernicze i inne materiały potrzebne do wykonania naprawy.
Operacje dodatkowe
Kosztorys może uwzględniać demontaż, montaż, przygotowanie powierzchni i inne czynności towarzyszące naprawie.
Potrącenia i korekty
Na końcową sumę mogą wpływać potrącenia, korekty cen oraz inne założenia zapisane w kalkulacji.
JAK POWSTAJE WYCENA
Najpierw kosztorys określa zakres naprawy. Następnie przypisuje do niego czas pracy, części i materiały. Operacje dodatkowe, potrącenia oraz korekty uzupełniają kalkulację i mogą zmienić jej końcową wartość.
Poszczególne pozycje trzeba więc czytać łącznie. Dopiero wtedy widać, z których grup kosztów ubezpieczyciel zbudował wycenę.
Końcowa kwota powstaje z połączenia wszystkich tych pozycji. Dlatego warto czytać kosztorys jako całość, a nie tylko patrzeć na ostatnią sumę.
SPÓJNOŚĆ WYCENY
Czy kosztorys naprawy tworzy spójną całość?
Sam wykaz prac, części i stawek nie wystarcza. Żeby ocenić wycenę, trzeba sprawdzić, czy każda pozycja wynika z dokumentacji szkody i pasuje do pozostałych elementów kalkulacji.
Uszkodzenie i operacja
Każdy uszkodzony element powinien mieć odpowiadającą mu czynność, na przykład naprawę, wymianę, demontaż, montaż albo lakierowanie.
Czy wszystkie uszkodzenia widoczne w dokumentacji mają odzwierciedlenie w kosztorysie?
Operacja i czas pracy
Liczba roboczogodzin powinna wynikać z zakresu czynności przyjętych do wykonania naprawy.
Czy czas pracy odpowiada liczbie i rodzajowi zaplanowanych operacji?
Część i sposób naprawy
Rodzaj części i materiałów powinien pasować do przyjętego sposobu naprawy oraz pozostałych pozycji kalkulacji.
Czy dobór części i materiałów jest zgodny z przyjętym zakresem naprawy?
Potrącenie i podstawa
Każde pomniejszenie końcowej kwoty powinno być opisane tak, aby można było ustalić jego przyczynę i wpływ na wyliczenie.
Czy wiadomo, z czego wynika potrącenie i jak zmienia końcową sumę?
Nie chodzi o ocenę jednej pozycji w oderwaniu od pozostałych. Gdy elementy kalkulacji nie tworzą logicznej całości, warto sprawdzić, czy wycena rzeczywiście odpowiada zakresowi naprawy.
CZYTANIE DECYZJI
Co sprawdzić w decyzji ubezpieczyciela?
Czytając decyzję, warto ustalić, z czego wynika wypłata albo odmowa, jaki zakres szkody przyjęto i jak obliczono końcową kwotę. Sam wynik niewiele wyjaśnia, jeżeli dokument nie pokazuje danych i założeń, na których go oparto.
Podstawa stanowiska
Najpierw sprawdź, co ubezpieczyciel rozstrzygnął i na czym oparł swoje stanowisko.
Czy decyzja wyjaśnia, z czego wynika wypłata albo odmowa?
Czy oddziela odpowiedzialność za zdarzenie od sposobu ustalenia wysokości odszkodowania?
Zakres i dokumentacja
Następnie porównaj treść decyzji z materiałami zgromadzonymi podczas likwidacji szkody.
Czy decyzja wyjaśnia, jakie uszkodzenia i prace uwzględniono?
Czy odnosi się do zdjęć, oględzin, kosztorysu i pozostałych dokumentów sprawy?
Wyliczenie końcowej kwoty
Na końcu prześledź wartości, korekty i pomniejszenia, które wpłynęły na wypłatę.
Czy decyzja pokazuje, jak z poszczególnych wartości powstała końcowa kwota?
Czy wskazuje zastosowane potrącenia i wyjaśnia ich wpływ na wypłatę?
Dobrze opisana decyzja pozwala prześledzić nie tylko wynik, lecz także drogę do niego. Gdy któregoś z tych elementów brakuje, warto porównać dokument z kosztorysem i pozostałą dokumentacją sprawy.
WARTOŚĆ PO NAPRAWIE
Czy naprawiony pojazd może stracić na wartości?
Po prawidłowej naprawie samochód może odzyskać sprawność i funkcjonalność, a mimo to być wyceniany niżej niż porównywalny pojazd, który nie uczestniczył w takim zdarzeniu. Dla potencjalnego kupującego znaczenie ma nie tylko obecny stan auta, lecz także informacja o wcześniejszym uszkodzeniu.
CO MOŻE MIEĆ ZNACZENIE
- wiek pojazdu
- stan przed zdarzeniem
- wcześniejsze szkody
- zakres uszkodzeń i naprawy
Sama kolizja nie przesądza jeszcze o utracie wartości handlowej. Trzeba ustalić, czy po naprawie wartość rynkowa pojazdu rzeczywiście jest niższa, z uwzględnieniem konkretnego pojazdu i okoliczności szkody.
Przy szkodzie z OC sprawcy utrata wartości handlowej może stanowić odrębny element odszkodowania. W przypadku AC trzeba sprawdzić zakres ochrony wynikający z umowy i OWU.
DOKUMENTY DO ODWOŁANIA
Jakie dokumenty przygotować do odwołania po szkodzie komunikacyjnej?
Nie musisz kompletować każdego możliwego dokumentu. Zacznij od decyzji i kosztorysu ubezpieczyciela, a następnie zbierz materiały, które pokazują zakres uszkodzeń pojazdu i rzeczywiste koszty naprawy.
DOKUMENTACJA SPRAWY
Najpierw ustal, co chcesz zakwestionować
Przejrzyj decyzję i kosztorys, a następnie zaznacz elementy, z którymi się nie zgadzasz.
- ustalenia dotyczące zakresu uszkodzeń pojazdu
- pominięte prace, części lub materiały
- potrącenia i korekty wpływające na kwotę
- fragmenty decyzji, których ubezpieczyciel nie wyjaśnił
Pokaż zakres uszkodzeń pojazdu
Zbierz materiały pokazujące stan samochodu oraz skutki zdarzenia:
- zdjęcia uszkodzeń
- zdjęcia pojazdu wykonane przed naprawą
- dane pojazdu lub dowód rejestracyjny
- dokumentacja dodatkowych oględzin
- dokumentacja naprawy, jeżeli została już wykonana
Pokaż rzeczywiste koszty naprawy
Dołącz materiały, które pozwalają porównać kosztorys ubezpieczyciela z realnym zakresem prac:
- kosztorys warsztatu
- oferty naprawy
- faktury i rachunki
- dokumenty dotyczące części i materiałów
- dokumenty potwierdzające inne koszty związane ze szkodą
Nie każda sprawa wymaga wszystkich wymienionych materiałów. Najpierw ustal, które elementy decyzji lub kosztorysu chcesz zakwestionować, a następnie dobierz dokumenty, które potwierdzają Twoje stanowisko.
Decyzja, kosztorys i materiały dotyczące pojazdu mogą posłużyć do przygotowania Gotowego Odwołania przez OdwołAI, odnoszącego się do konkretnych punktów Twojej sprawy.
SYGNAŁY DO ODWOŁANIA
Kiedy warto rozważyć odwołanie po szkodzie komunikacyjnej?
Nie każda wątpliwość oznacza, że decyzja jest błędna. Odwołanie warto rozważyć wtedy, gdy potrafisz wskazać konkretną rozbieżność w decyzji, kosztorysie lub sposobie obliczenia końcowej kwoty.
CO MOŻE BUDZIĆ WĄTPLIWOŚCI
-
Pominięto część uszkodzeń
Decyzja lub kosztorys nie obejmują wszystkich elementów widocznych w dokumentacji szkody.
-
Nie uwzględniono potrzebnych prac
W wycenie brakuje czynności koniecznych do naprawy albo wymiany uszkodzonych elementów.
-
Dane w kosztorysie wymagają sprawdzenia
Wątpliwości budzą ceny, stawki, liczba roboczogodzin, rodzaj części lub przyjęty sposób naprawy.
-
Potrącenia nie zostały wyjaśnione
Końcową kwotę pomniejszono, ale decyzja nie pokazuje podstawy ani wpływu zastosowanej korekty.
-
Wartość pojazdu lub pozostałości budzi wątpliwości
Przy szkodzie całkowitej nie wyjaśniono, skąd pochodzą wartości użyte do obliczenia wypłaty.
-
Odmowa pomija przekazane dokumenty
Uzasadnienie nie odnosi się do zdjęć, kosztorysu warsztatu lub innych materiałów przekazanych w sprawie.
-
Nie wiadomo, jak obliczono końcową kwotę
Z decyzji nie wynika, jak poszczególne wartości, korekty i potrącenia złożyły się na wypłatę albo odmowę.
Sam sygnał nie przesądza jeszcze, że decyzja jest nieprawidłowa. Znaczenie ma to, czy rozbieżność wpływa na zakres szkody, sposób rozliczenia albo końcową kwotę.
GOTOWE ODWOŁANIE
Masz konkretny punkt, który chcesz zakwestionować?
Prześlij decyzję, kosztorys i materiały dotyczące pojazdu. OdwołAI przygotuje odwołanie odnoszące się do wskazanych rozbieżności i materiałów Twojej sprawy.
Dokument dopasowany do Twojej sprawy.
NAJCZĘSTSZE PYTANIA
Najczęstsze pytania o szkodę komunikacyjną
Sprawdź, czym różni się szkoda z OC sprawcy od szkody z AC, co powinien pokazywać kosztorys i jakie działania możesz podjąć, gdy wycena lub decyzja ubezpieczyciela budzi wątpliwości.
Co to jest szkoda komunikacyjna?
Szkoda komunikacyjna to szkoda związana z ruchem lub używaniem pojazdu. Może dotyczyć jego uszkodzenia, zniszczenia albo utraty. Na tej stronie skupiamy się na szkodach w pojeździe rozliczanych z OC sprawcy lub własnego AC.
Czym różni się szkoda z OC sprawcy od szkody z AC?
Przy szkodzie z OC sprawcy poszkodowany kieruje roszczenie do ubezpieczyciela odpowiedzialnego za sprawcę zdarzenia. AC chroni własny pojazd na zasadach zapisanych w umowie i OWU, dlatego zakres ochrony oraz sposób rozliczenia zależą również od wybranego wariantu polisy.
Czym różni się szkoda częściowa od szkody całkowitej?
Przy szkodzie częściowej pojazd może zostać naprawiony, a koszt naprawy jest podstawą ustalenia odszkodowania. Przy szkodzie całkowitej ubezpieczyciel porównuje koszt naprawy z wartością pojazdu sprzed zdarzenia, a wypłatę zwykle oblicza jako różnicę między wartością pojazdu przed szkodą i wartością pozostałości. W AC znaczenie ma również definicja szkody całkowitej zapisana w OWU.
Co powinien zawierać kosztorys naprawy pojazdu?
Kosztorys powinien pokazywać zakres prac, części i materiały przyjęte do naprawy, normy czasowe, liczbę roboczogodzin oraz zastosowane stawki. Dzięki temu można sprawdzić, czy wycena obejmuje wszystkie uszkodzenia i z czego wynika końcowa kwota.
Czy ubezpieczyciel może zastosować inne ceny części niż warsztat?
Ubezpieczyciel może przyjąć w kosztorysie inne ceny niż konkretny warsztat, ale wycena nie powinna opierać się na częściach lub rabatach, z których poszkodowany nie może realnie skorzystać. Przy szkodzie z OC kalkulacja powinna uwzględniać dostępne części i koszty potrzebne do przywrócenia pojazdu do stanu sprzed zdarzenia. Przy AC trzeba dodatkowo sprawdzić wariant polisy i zapisy OWU.
Jakie dokumenty przygotować do sprawdzenia decyzji?
Zacznij od decyzji i kosztorysu ubezpieczyciela. Przydatne mogą być również zdjęcia uszkodzeń, dokumentacja oględzin, dane pojazdu, kosztorys warsztatu, oferty naprawy oraz faktury lub rachunki, jeżeli zostały już wystawione. Nie każda sprawa wymaga wszystkich tych materiałów.
Czy po naprawie można dochodzić utraty wartości handlowej pojazdu?
Tak, jeżeli po naprawie pojazd ma rzeczywiście niższą wartość rynkową niż przed zdarzeniem. Utrata wartości nie wynika automatycznie z każdej kolizji, dlatego trzeba uwzględnić konkretny pojazd, zakres uszkodzeń, sposób naprawy i wcześniejszą historię szkód.
Co zrobić, gdy odszkodowanie jest za niskie albo ubezpieczyciel odmawia wypłaty?
Przejrzyj decyzję i kosztorys, a następnie wskaż konkretne elementy, z którymi się nie zgadzasz. Możesz złożyć reklamację lub odwołanie i dołączyć materiały potwierdzające Twoje stanowisko. Ubezpieczyciel ma co do zasady 30 dni na odpowiedź, a w szczególnie skomplikowanej sprawie termin może zostać wydłużony do 60 dni. Po odrzuceniu reklamacji można rozważyć dalsze działania, w tym zwrócenie się do Rzecznika Finansowego.
ANALIZA DECYZJI
Masz decyzję lub kosztorys po szkodzie komunikacyjnej?
Prześlij dokumenty, aby sprawdzić sposób wyliczenia odszkodowania, zakres uwzględnionych uszkodzeń i podstawy stanowiska ubezpieczyciela.
Sprawdź decyzję i kosztorysAnaliza oparta na dokumentach Twojej sprawy.