
SZKODA MAJĄTKOWA
Przykład szkody majątkowej
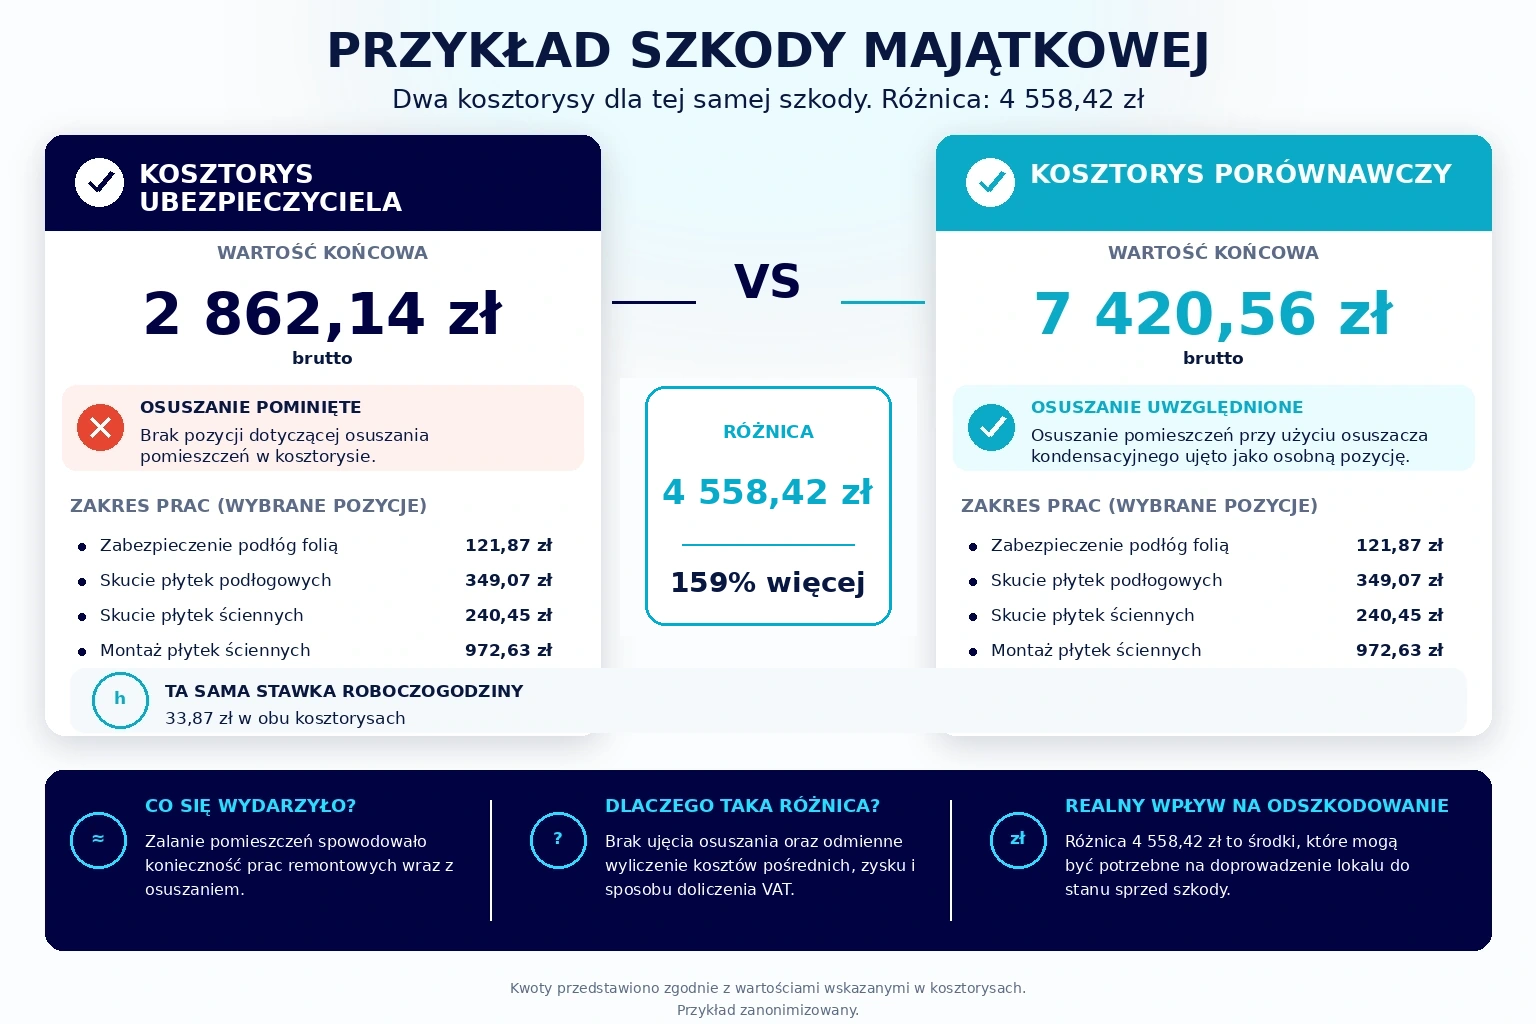
W tym przypadku różnica wyniosła 4 558,42 zł. Kluczowe znaczenie miało ujęcie osuszania jako osobnej pozycji, przy tej samej stawce roboczogodziny w obu kosztorysach.
KOSZTORYS UBEZPIECZYCIELA
Kosztorys od ubezpieczyciela dotyczy zarówno naprawy samochodu, jak i szkody w domu lub mieszkaniu. W obu przypadkach końcowa kwota wynika z konkretnych pozycji, cen i założeń, które warto sprawdzić, zanim uznasz wycenę za ostateczną.
Końcowa suma w kosztorysie nie powstaje z jednej stawki. Składają się na nią zakres przyjętych uszkodzeń, ujęte prace i materiały, ilości i jednostki, ceny, stawki oraz dodatkowe koszty i potrącenia.
Dotyczy to zarówno naprawy samochodu, jak i szkody w domu lub mieszkaniu. Sama kwota na końcu dokumentu nie pokazuje, który z tych elementów wpłynął na wynik.
JAK POWSTAJE WYLICZENIE
Wysokość kosztorysu zależy od pięciu powiązanych grup danych: zakresu szkody, ilości i rodzaju prac lub materiałów, cen i stawek jednostkowych, kosztów dodatkowych oraz potrąceń. Z tych elementów powstaje końcowy wynik, dlatego sprawdzenie wyłącznie ostatniej kwoty nie wystarcza.
Diagram pokazuje zależności między elementami kosztorysu, a nie jeden obowiązujący wzór.
KOSZTORYS NAPRAWY POJAZDU
Kosztorys naprawy samochodu składa się z wielu oddzielnych pozycji. Sprawdzenie powinno objąć nie tylko ceny części i robocizny, lecz także zakres uszkodzeń, sposób naprawy oraz wszystkie zastosowane korekty.
Sprawdź, czy w kosztorysie przyjęto właściwy model, wersję i wyposażenie samochodu. Zakres powinien odpowiadać uszkodzeniom widocznym podczas oględzin oraz tym, które ujawniono dopiero po demontażu.
Kosztorys wskazuje, które elementy przewidziano do naprawy, a które do wymiany. Znaczenie ma również kompletność czynności, w tym demontażu, montażu, przygotowania powierzchni, lakierowania i operacji towarzyszących.
Sprawdź rodzaj, oznaczenie jakościowe i ceny przyjętych części oraz sposób wyliczenia materiałów lakierniczych. Z kosztorysu powinno jasno wynikać, jakie części zastosowano i jak ustalono ich wartość.
Porównaj stawkę za roboczogodzinę, liczbę roboczogodzin oraz operacje przypisane do naprawy. Różnica może wynikać nie tylko ze stawki, ale także ze zbyt małej liczby godzin albo pominięcia konkretnej czynności.
Sprawdź amortyzację, rabaty, VAT i inne korekty, jeżeli zostały zastosowane. Kosztorys warsztatu może pomóc wskazać różnice w zakresie, technologii, częściach i robociźnie, dlatego warto porównywać konkretne pozycje, a nie tylko końcowe sumy.
Ubezpieczyciel rozliczył pojazd jako szkodę całkowitą? Sprawdź, jak ustalono wartość samochodu i pozostałości.
KOSZTORYS SZKODY W MIENIU
Kosztorys szkody majątkowej obejmuje kolejne etapy przywrócenia mienia do stanu sprzed zdarzenia. Warto sprawdzić nie tylko ceny materiałów i robocizny, ale też zakres prac, przyjęte ilości, koszty dodatkowe oraz sposób ustalenia wartości.
Porównaj kosztorys z protokołem oględzin, zdjęciami i opisem zdarzenia. Sprawdź, czy ujęto wszystkie uszkodzone pomieszczenia, elementy budynku, wyposażenie i ruchomości.
Naprawa często wymaga wcześniejszego usunięcia uszkodzonych warstw, zabezpieczenia miejsca szkody i przygotowania powierzchni. Brak tych czynności w kosztorysie może zawężać rzeczywisty zakres potrzebnych prac.
Sprawdź powierzchnie ścian, podłóg i sufitów, liczbę elementów oraz jednostki użyte w wyliczeniu. Nawet prawidłowa cena jednostkowa nie da właściwego wyniku, jeżeli przyjęta ilość jest zbyt mała.
Porównaj ceny materiałów, stawki robocizny i koszt potrzebnego sprzętu z zakresem naprawy. Znaczenie ma także standard uszkodzonych materiałów oraz sposób ich odtworzenia.
Sprawdź, czy uwzględniono osuszanie, pomiary, sprzątanie, wywóz pozostałości lub zabezpieczenie mienia, jeżeli były potrzebne. Takie pozycje nie zawsze są widoczne w samym opisie naprawy.
Sprawdź, czy wyliczenie oparto na wartości odtworzeniowej czy rzeczywistej i czy odpowiada to wariantowi polisy. Jeżeli zastosowano zużycie techniczne, jego podstawę warto zestawić ze stanem mienia oraz informacjami o wcześniejszych remontach.
WSPÓLNE MECHANIZMY
Niezależnie od rodzaju szkody, różnica w kosztorysie zwykle wynika z jednego z czterech powtarzalnych mechanizmów. Inne są pozycje, ale sposób powstania rozbieżności pozostaje podobny.
Po demontażu ujawniono uszkodzenie, którego nie ujęto w pierwotnym kosztorysie.
W wyliczeniu pominięto osuszanie, zabezpieczenie mienia albo inną potrzebną czynność.
Przyjęto mniej roboczogodzin, niż wymaga zakres naprawy.
Powierzchnia remontu nie odpowiada rzeczywistemu rozmiarowi szkody.
Cena części albo stawka roboczogodziny może nie odpowiadać zakresowi naprawy i realiom rynkowym.
Cena materiałów albo robocizny może być niższa niż koszt odtworzenia uszkodzonych elementów.
Zastosowano amortyzację części albo rabat, którego podstawa nie wynika jasno z kosztorysu.
Przyjęto zużycie techniczne, które warto zestawić z wiekiem i stanem mienia.
PRZYKŁADY Z PRAKTYKI
Poniżej znajdziesz po jednym przykładzie z obu obszarów: kosztorys ubezpieczyciela zestawiony z kosztorysem porównawczym.
SZKODA MAJĄTKOWA
W tym przypadku różnica wyniosła 4 558,42 zł. Kluczowe znaczenie miało ujęcie osuszania jako osobnej pozycji, przy tej samej stawce roboczogodziny w obu kosztorysach.
SZKODA KOMUNIKACYJNA
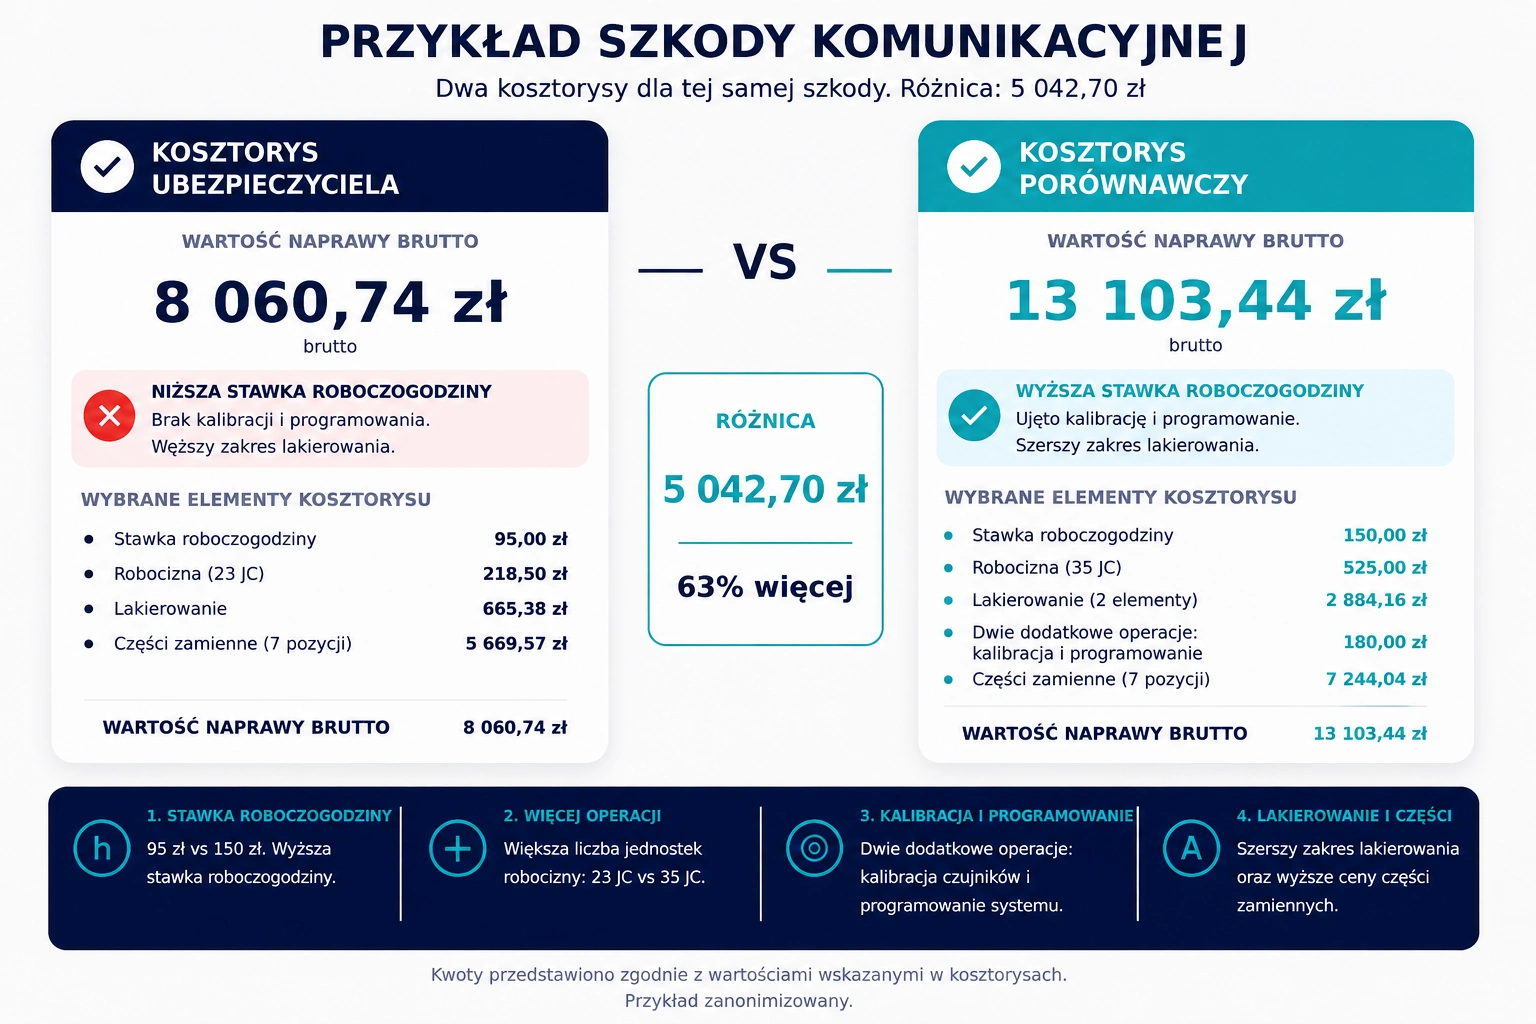
W tym przypadku różnica wyniosła 5 042,70 zł. Wpłynęły na nią wyższa stawka roboczogodziny, większa liczba operacji, kalibracja i programowanie oraz szerszy zakres lakierowania i inne ceny części.
Przykłady zostały zanonimizowane. Zakres sprawdzenia zależy od treści dokumentów konkretnej sprawy.
ANALIZA DECYZJI
Przesyłasz decyzję, kosztorys i pozostałe dokumenty. Otrzymujesz uporządkowane opracowanie, które pokazuje, co wpływa na wyliczenie, czego może brakować i które punkty warto poruszyć w odpowiedzi do ubezpieczyciela.
NAJCZĘSTSZE PYTANIA
Odpowiedzi dotyczą kosztorysów naprawy samochodu oraz szkód w domu lub mieszkaniu. Wyjaśniają, co sprawdzić, gdy wątpliwości budzą pozycje, stawki, potrącenia albo pominięte koszty.
Kosztorys zwykle jest częścią decyzji albo osobnym załącznikiem przesyłanym razem z nią. Jeżeli go nie otrzymałeś albo dostałeś tylko końcową kwotę bez rozbicia na pozycje, możesz poprosić ubezpieczyciela o pełny dokument z widocznymi pozycjami, ilościami, cenami i zastosowanymi potrąceniami.
Nie. Ta sama kwota końcowa może wynikać z różnych założeń. Dopiero sprawdzenie pozycji, cen, ilości i potrąceń pokazuje, czy wyliczenie odpowiada rzeczywistemu zakresowi szkody.
Porównaj stawkę przyjętą przez ubezpieczyciela ze stawkami warsztatów, które mogą wykonać naprawę w Twojej okolicy zgodnie z właściwą technologią. Znaczenie ma nie tylko kwota za godzinę, ale również liczba roboczogodzin i zakres przypisanych operacji.
To zależy od podstawy likwidacji szkody. W AC znaczenie mają zapisy OWU. W szkodzie z OC rabaty na części zamienne lub materiał lakierniczy można uwzględnić tylko wtedy, gdy poszkodowany może z nich realnie skorzystać i nie sprzeciwia się temu jego uzasadniony interes. Rodzaj części i każde potrącenie powinny być czytelnie pokazane w kosztorysie.
Dodatkowe uszkodzenia ujawnione po rozpoczęciu naprawy zgłoś ubezpieczycielowi i poproś o dodatkowe oględziny. Dołącz zdjęcia oraz opis elementów, których nie dało się ocenić wcześniej. Po ponownych oględzinach zakres szkody może zostać uwzględniony w zaktualizowanym kosztorysie.
Porównaj powierzchnie i ilości przyjęte w kosztorysie z rzeczywistym rozmiarem szkody widocznym na zdjęciach i w protokole oględzin. Sprawdź też jednostki. Metr kwadratowy, metr bieżący i sztuka oznaczają inny sposób liczenia, dlatego błędna jednostka może zmienić końcową kwotę.
Zużycie techniczne może pojawić się zarówno przy szkodzie rozliczanej z własnego ubezpieczenia majątkowego, jak i przy szkodzie likwidowanej z ubezpieczenia odpowiedzialności cywilnej sprawcy. Przy własnej polisie znaczenie mają warunki ubezpieczenia oraz sposób ustalenia wartości mienia. W przypadku szkody z OC warto sprawdzić, na jakiej podstawie zastosowano pomniejszenie i czy odpowiada ono rzeczywistemu stanowi uszkodzonego mienia.
Najpierw ustal, czy te prace lub elementy były potrzebne do przywrócenia stanu sprzed szkody. Pomocne mogą być zdjęcia, protokół oględzin, kosztorys wykonawcy, rachunki albo faktury. Brakujące pozycje zgłoś ubezpieczycielowi i wyjaśnij, dlaczego powinny znaleźć się w wycenie.
SPRAWDŹ KOSZTORYS
Prześlij kosztorys, decyzję i pozostałe dokumenty dotyczące naprawy samochodu albo szkody w mieniu. Otrzymasz raport, który porządkuje pozycje kosztorysu i wskazuje, co warto sprawdzić.
Zamów Analizę DecyzjiStała cena, bez prowizji.