Przejdź do treści głównej

SZKODA CAŁKOWITA

Szkoda całkowita z OC lub AC. Jak sprawdzić wycenę?

Decyzja o szkodzie całkowitej opiera się na kilku wycenach. Znaczenie ma wartość samochodu przed zdarzeniem, przewidywany koszt naprawy i wartość pozostałości. Sprawdź, czy te liczby wynikają z prawidłowych danych i spójnych założeń.

Analiza online, stała cena, bez prowizji.

CO OZNACZA SZKODA CAŁKOWITA

Szkoda całkowita nie zawsze oznacza, że samochodu nie da się naprawić

W przypadku szkody z OC sprawcy chodzi przede wszystkim o ekonomiczną opłacalność naprawy. Jeżeli uzasadniony koszt przywrócenia pojazdu do stanu sprzed zdarzenia przekracza jego wcześniejszą wartość, szkoda może zostać rozliczona jako całkowita.

Przy AC zasady wynikają z umowy i OWU. Próg może być niższy niż wartość samochodu, a w wielu polisach wynosi około 70 procent. Dlatego przed oceną decyzji trzeba ustalić, z jakiego ubezpieczenia likwidowana jest szkoda i jaki zapis zastosował ubezpieczyciel.

OD CZEGO ZALEŻY PRÓG?

Rodzaj ubezpieczenia

OC

Koszt naprawy przekracza wartość pojazdu sprzed szkody

AC

Próg szkody całkowitej określają OWU

JAK POWSTAJE KWOTA

Wypłata wynika z różnicy między dwiema wartościami

Przy szkodzie całkowitej odszkodowanie ustala się jako różnicę między wartością pojazdu przed zdarzeniem a wartością uszkodzonego samochodu, który pozostaje po szkodzie. Błąd po jednej stronie tego wyliczenia od razu zmienia końcową kwotę.

48 000 zł 14 000 zł 34 000 zł

Kwoty są przykładowe. W konkretnej sprawie trzeba sprawdzić sposób ustalenia obu wartości.

DWIE WYCENY

Wysokość odszkodowania zależy od dwóch wycen

Wartość pojazdu przed szkodą

Wycena powinna uwzględniać właściwą wersję i model samochodu, rok produkcji, przebieg, wyposażenie, stan techniczny oraz cechy, które realnie wpływały na jego cenę przed zdarzeniem. Znaczenie mają również zastosowane korekty i dane rynkowe, na których oparto obliczenie.

Wartość pozostałości

Wartość uszkodzonego pojazdu powinna odpowiadać kwocie, którą można rzeczywiście uzyskać przy jego sprzedaży. Jeżeli ubezpieczyciel opiera wycenę na aukcji, warto sprawdzić warunki oferty, jej ważność oraz to, czy wskazany kupujący rzeczywiście jest gotowy zapłacić podaną cenę.

Jeżeli samochodu nie da się sprzedać za kwotę przyjętą w decyzji, wycena pozostałości wymaga ponownego sprawdzenia.

TA SAMA MIARA

Koszt naprawy powinien być liczony według tych samych kryteriów

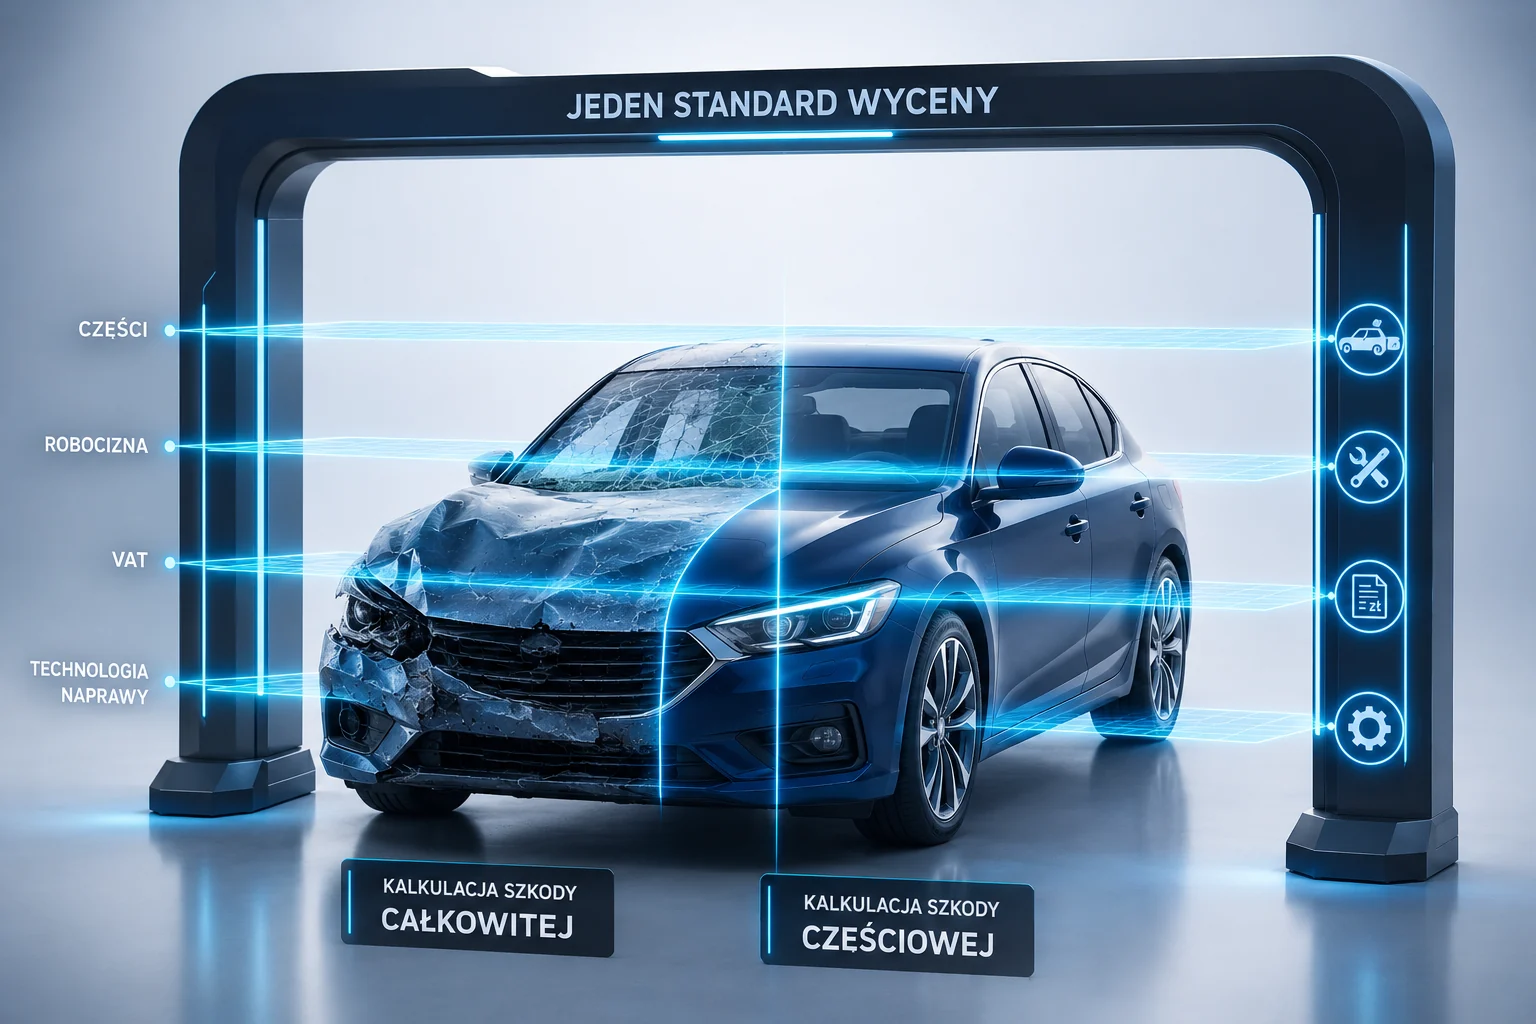
Przy sprawdzaniu szkody całkowitej trzeba porównać założenia użyte w kalkulacji naprawy. Ubezpieczyciel nie powinien stosować wyższych stawek ani droższych części przy badaniu, czy koszt naprawy przekracza wartość samochodu, a tańszych założeń przy kalkulacji szkody częściowej.

Znaczenie mają rodzaj części, stawki robocizny, sposób uwzględnienia VAT i technologia naprawy. Te same kryteria powinny obowiązywać w obu kalkulacjach.

Samochód przedstawiony w dwóch wariantach szkody, sprawdzany według jednego standardu wyceny obejmującego części, robociznę, VAT i technologię naprawy.

OC CZY AC

Najpierw ustal, czy szkoda jest rozliczana z OC czy z AC

OC sprawcy

W OC szkoda całkowita występuje zasadniczo wtedy, gdy uzasadniony koszt naprawy przekracza wartość pojazdu sprzed zdarzenia. To porównanie powinno opierać się na prawidłowo ustalonych i spójnych wartościach.

Sprawdź koszt naprawy i wartość pojazdu przed szkodą.

AC

W AC próg szkody całkowitej oraz sposób ustalenia kosztu naprawy wynikają z OWU konkretnej polisy. W wielu umowach próg wynosi około 70 procent, ale przed oceną decyzji trzeba sprawdzić dokładny zapis swojej umowy.

Sprawdź definicję szkody całkowitej i próg zapisany w OWU.

Progu przewidzianego w AC nie można automatycznie stosować do szkody likwidowanej z OC sprawcy.

CO SPRAWDZIĆ

Przejdź przez wycenę od danych samochodu do końcowej wypłaty

Nie zaczynaj od samej kwoty w decyzji. Najpierw sprawdź, z jakich wartości i założeń powstało całe wyliczenie.

  1. Dane samochodu

    Porównaj z rzeczywistością wersję, model, rok produkcji, przebieg, wyposażenie i stan pojazdu wpisane do wyceny.

  2. Wartość przed szkodą

    Zobacz, na jakich danych rynkowych oparto wycenę i czy odpowiadają one samochodowi w dniu zdarzenia.

  3. Korekty wartości

    Przeczytaj każdą korektę zwiększającą lub obniżającą wartość auta. Sprawdź jej wysokość i uzasadnienie.

  4. Kalkulacja naprawy

    Porównaj zakres prac, rodzaj części, stawki robocizny, sposób uwzględnienia VAT i technologię naprawy.

  5. Próg szkody całkowitej

    Ustal, jaki próg zastosował ubezpieczyciel i czy wynika on z zasad OC albo z OWU Twojej polisy AC.

  6. Wartość pozostałości

    Sprawdź, jak wyceniono uszkodzony samochód oraz czy ofertę zakupu można rzeczywiście zrealizować na podanych warunkach.

  7. Końcowa wypłata

    Odejmij wartość pozostałości od wartości pojazdu przed szkodą i porównaj wynik z kwotą przyznanego odszkodowania.

Błąd w jednym miejscu może zmienić kilka kolejnych pozycji i końcową kwotę.

DOKUMENTY DO ANALIZY

Zbierz dokumenty, które pokazują, skąd wzięła się decyzja

Najważniejsze są materiały, na podstawie których ubezpieczyciel ustalił wartość samochodu, koszt naprawy i wartość pozostałości. Dodatkowe dokumenty pomagają sprawdzić, czy przyjęte dane odpowiadają rzeczywistości.

Podstawa wyliczenia

Te dokumenty pokazują wartości i założenia, które bezpośrednio wpłynęły na kwalifikację szkody oraz wysokość wypłaty.

  • Decyzja ubezpieczyciela
  • Wycena pojazdu przed szkodą
  • Kalkulacja kosztów naprawy
  • Wycena pozostałości lub wynik aukcji

Dane samochodu

Pozwalają porównać dane użyte w wycenie z rzeczywistą wersją samochodu, jego stanem oraz warunkami ubezpieczenia.

  • Dowód rejestracyjny
  • Zdjęcia pojazdu
  • Polisa i OWU, jeżeli szkoda jest rozliczana z AC

Materiały uzupełniające

Mogą mieć znaczenie, gdy wycena pomija cechy zwiększające wartość samochodu albo zakłada cenę pozostałości, której nie da się osiągnąć.

  • Dokumenty potwierdzające wyposażenie, stan albo wcześniejsze naprawy
  • Informacje o próbie sprzedaży pozostałości, jeżeli wskazanej ceny nie udało się uzyskać

Nie każdy materiał występuje w każdej sprawie. Zacznij od dokumentów otrzymanych od ubezpieczyciela, a pozostałe dobierz do punktów, które budzą wątpliwości.

ANALIZA DECYZJI

Sprawdzimy, jak połączono te dokumenty w jedno wyliczenie

W Analizie Decyzji porządkujemy dane z decyzji, kalkulacji naprawy i wycen pojazdu. Wskazujemy założenia wymagające dodatkowego sprawdzenia i podpowiadamy, jaki dalszy krok wynika z przekazanych materiałów.

NAJCZĘSTSZE PYTANIA

Najczęstsze pytania o szkodę całkowitą

Wyjaśniamy, jak ubezpieczyciel kwalifikuje szkodę, z czego wynika wypłata i co warto sprawdzić, gdy wycena budzi wątpliwości.

Co oznacza szkoda całkowita samochodu?

To sposób rozliczenia szkody. W OC pojawia się wtedy, gdy uzasadniony koszt naprawy przekracza wartość pojazdu sprzed zdarzenia. W AC decydują zasady zapisane w OWU. Sama kwalifikacja nie oznacza, że auta technicznie nie da się naprawić.

Kiedy występuje szkoda całkowita z OC sprawcy?

Zasadniczo wtedy, gdy przewidywany i uzasadniony koszt naprawy przekracza rynkową wartość pojazdu sprzed szkody. Ubezpieczyciel powinien ustalić obie wartości według spójnych kryteriów.

Jaki próg szkody całkowitej obowiązuje w AC?

Nie ma jednego progu dla wszystkich polis. Wynika on z OWU konkretnej umowy. W wielu polisach wynosi około 70 procent wartości pojazdu, ale przed oceną decyzji trzeba sprawdzić dokładny zapis swojej polisy.

Jak oblicza się odszkodowanie przy szkodzie całkowitej?

Najczęściej od wartości pojazdu przed szkodą odejmuje się wartość pozostałości. Dlatego sama końcowa kwota nie wystarczy do oceny decyzji. Trzeba jeszcze sprawdzić, jak ustalono obie wartości.

Co dzieje się z wrakiem po szkodzie całkowitej?

Ubezpieczyciel nie przejmuje go automatycznie. Przy typowym rozliczeniu wartość pozostałości jest odliczana od wartości samochodu sprzed szkody. Ubezpieczyciel powinien jednak pomóc w ich zagospodarowaniu, na przykład przedstawiając ofertę zakupu albo wskazując nabywcę.

Co zrobić, gdy nie mogę sprzedać pozostałości za kwotę z wyceny?

Zachowaj warunki aukcji, korespondencję z potencjalnym nabywcą, otrzymane oferty i dokument potwierdzający rzeczywistą cenę sprzedaży, jeżeli do niej doszło. Gdy wskazanej kwoty nie można uzyskać, warto zażądać ponownego sprawdzenia wartości pozostałości.

Czy po szkodzie całkowitej trzeba zezłomować samochód?

Nie. Szkoda całkowita jest sposobem rozliczenia, a nie automatycznym nakazem kasacji pojazdu. Przy szkodzie z OC można przed rozpoczęciem naprawy przedstawić własny kosztorys. Jeżeli uzasadniony koszt nie przekracza wartości auta sprzed szkody, ubezpieczyciel może ponownie ocenić kwalifikację szkody.

Czy można odwołać się od decyzji o szkodzie całkowitej?

Tak. W reklamacji do ubezpieczyciela warto wskazać konkretny element, z którym się nie zgadzasz: wartość samochodu, koszt naprawy, zastosowane korekty albo wartość pozostałości. Dołącz dokumenty potwierdzające zastrzeżenia i jasno napisz, czego oczekujesz.

CZAS NA ODPOWIEDŹ

Wiesz już, co budzi zastrzeżenia? Przygotuj odwołanie od decyzji

Jeżeli nie zgadzasz się z wartością samochodu, kosztami naprawy albo wyceną pozostałości, możemy przygotować odwołanie oparte na przekazanej decyzji i wskazanych zastrzeżeniach.

Zamów Gotowe Odwołanie

Gotowy dokument otrzymasz na podany adres e-mail.